猜你想问
星宇股份2026年中报核心内容有哪些?
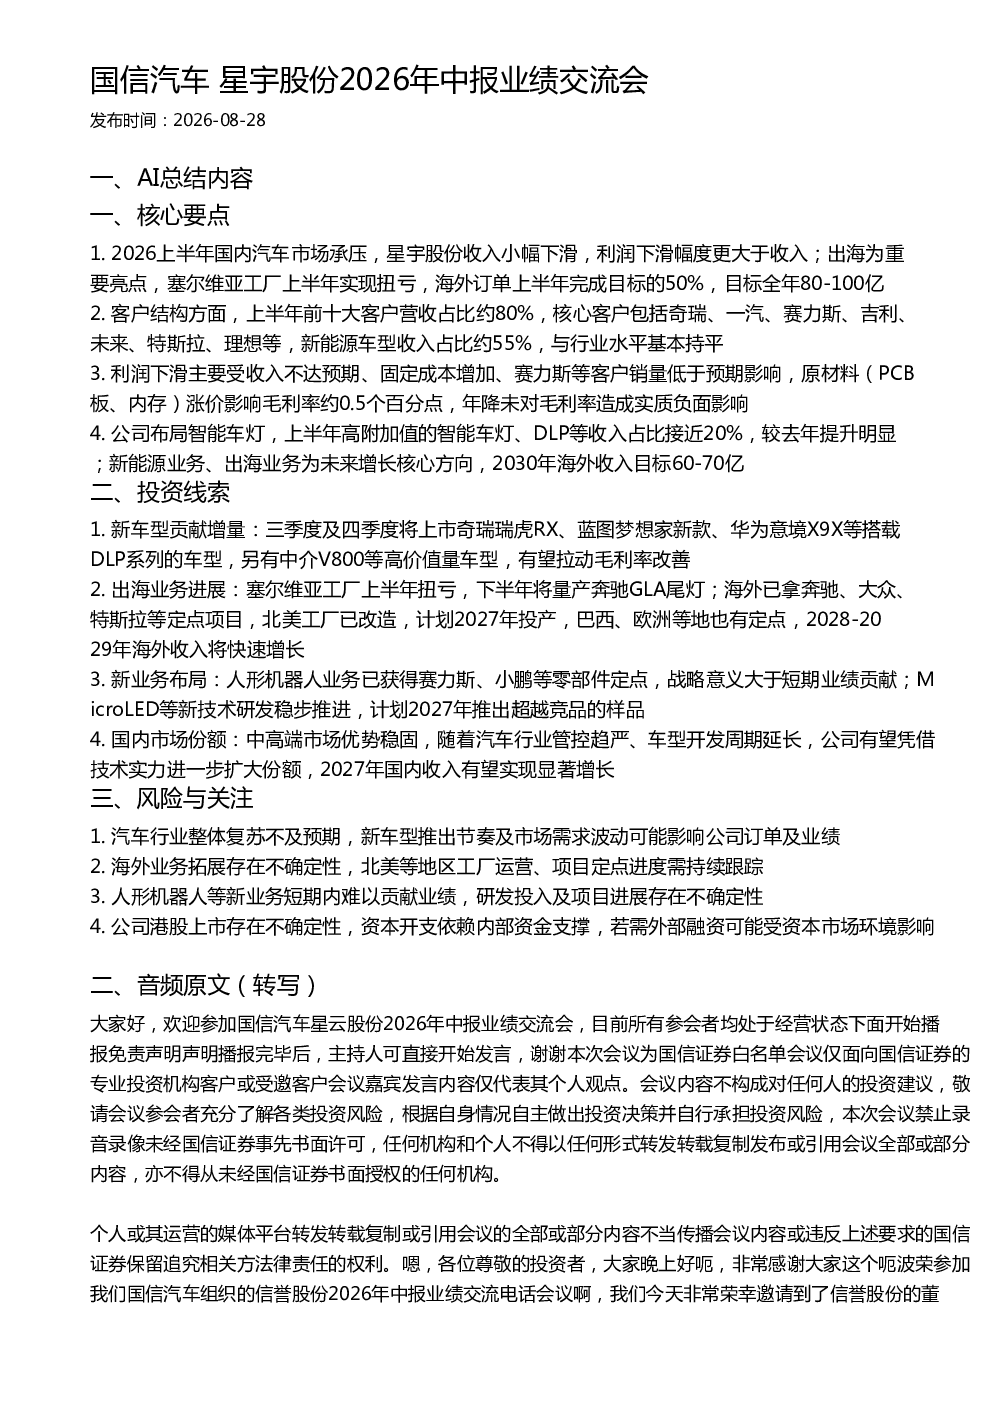
2026上半年国内汽车市场承压,星宇股份收入小幅下滑,利润下滑幅度更大于收入。亮点在于出海业务,塞尔维亚工厂上半年实现扭亏,海外订单完成目标的50%,目标全年80-100亿。客户结构集中,前十大客户营收占比约80%,核心客户包括奇瑞、一汽、赛力斯、吉利等,新能源车型收入占比约55%。利润下滑主要受收入不达预期、固定成本增加、赛力斯等客户销量低于预期影响,原材料涨价影响毛利率约0.5个百分点。公司布局智能车灯,上半年高附加值产品收入占比接近20%,较去年提升明显。
汽车行业发展趋势如何影响星宇股份?
汽车行业整体复苏不及预期可能影响公司订单及业绩。但公司通过出海业务和新能源业务布局应对挑战,塞尔维亚工厂扭亏、北美工厂改造计划等显示其积极拓展海外市场。同时,中高端市场份额有望稳固,随着行业管控趋严、车型开发周期延长,公司技术实力将助力份额扩大。未来几年,海外收入目标60-70亿,巴西、欧洲等地也有布局,2028-2029年海外收入将快速增长。
报告重点分析了哪些方向?
报告重点分析了星宇股份的出海业务进展、新能源业务布局及智能车灯发展。出海方面,塞尔维亚工厂已扭亏,下半年将量产奔驰GLA尾灯,已拿奔驰、大众、特斯拉等定点项目。新能源业务方面,公司客户包括赛力斯、小鹏等,未来将重点发展该领域。智能车灯方面,上半年高附加值产品收入占比近20%,较去年提升明显,未来将推出更多搭载DLP技术的车型。
当前市场现状如何判断?
当前国内汽车市场承压,星宇股份收入利润均下滑,但出海业务表现亮眼,海外订单完成目标的50%。客户结构集中,前十大客户营收占比约80%,新能源车型收入占比约55%。利润下滑主因是收入不达预期、固定成本增加及赛力斯等客户销量低于预期。公司通过技术升级(如智能车灯)和业务多元化(出海、新能源)应对挑战,中高端市场份额有望稳固。
研报提示了哪些风险?
研报提示的主要风险包括:汽车行业整体复苏不及预期,新车型推出节奏及市场需求波动可能影响公司订单及业绩;海外业务拓展存在不确定性,北美等地区工厂运营、项目定点进度需持续跟踪;人形机器人等新业务短期内难以贡献业绩,研发投入及项目进展存在不确定性;公司港股上市存在不确定性,资本开支依赖内部资金支撑,若需外部融资可能受资本市场环境影响。