猜你想问
这份研报的核心内容是什么?
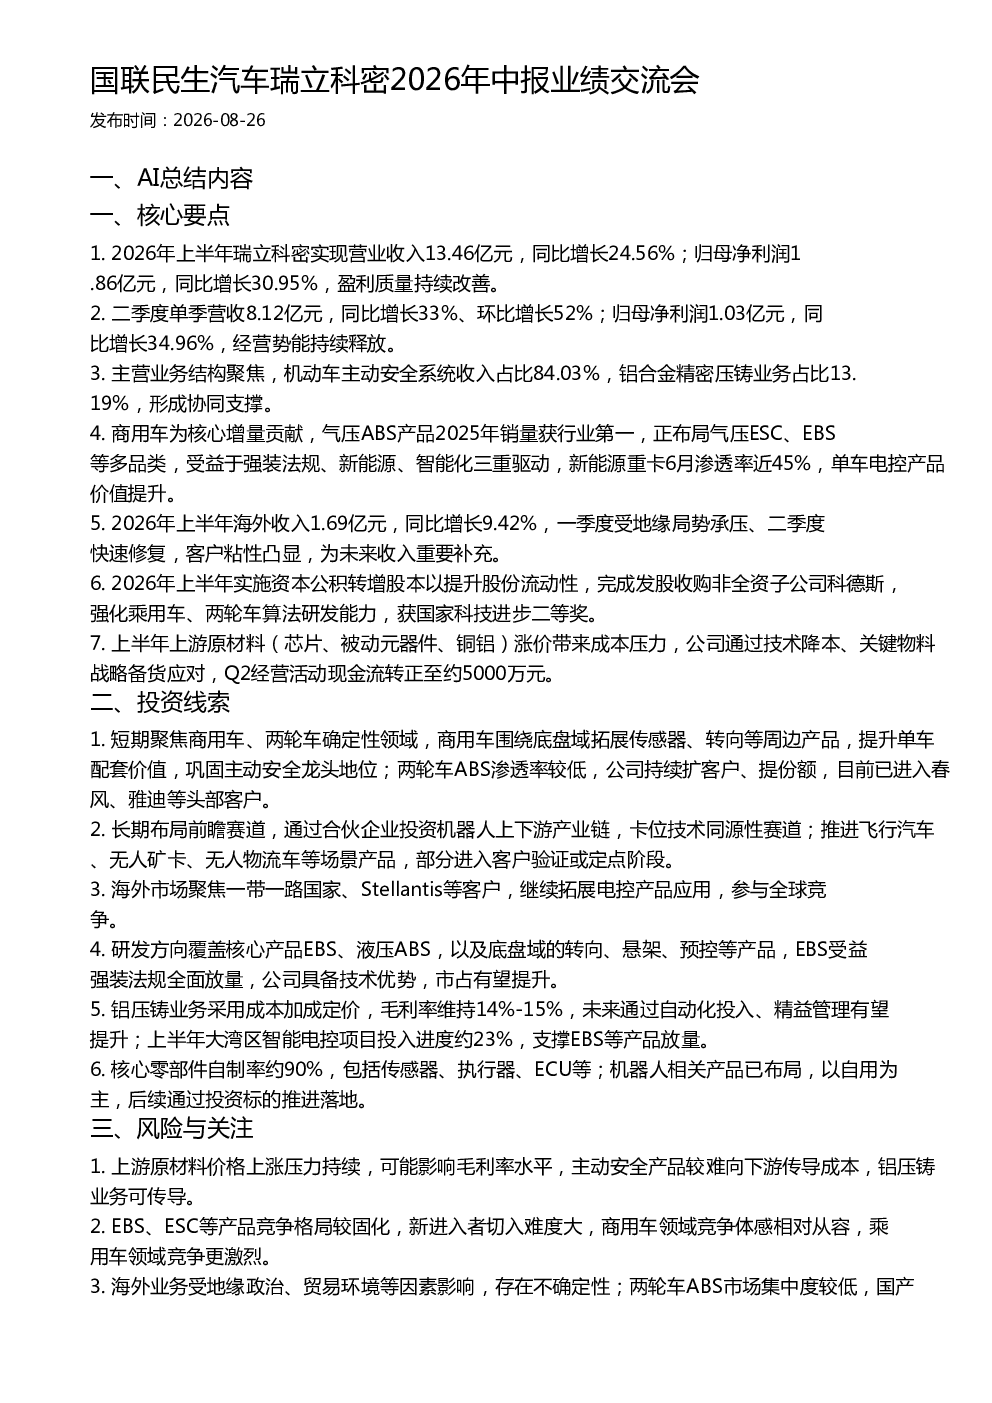
这份研报主要分析了国联民生汽车瑞立科密2026年上半年的业绩表现。公司上半年实现营业收入13.46亿元,同比增长24.56%;归母净利润1.86亿元,同比增长30.95%。二季度单季营收和利润均实现显著增长,经营势能持续释放。公司主营业务聚焦机动车主动安全系统和铝合金精密压铸业务,其中机动车主动安全系统收入占比84.03%。气压ABS产品销量获行业第一,正布局气压ESC、EBS等多品类,受益于强装法规、新能源、智能化三重驱动。海外市场收入1.69亿元,同比增长9.42%。公司通过技术降本、关键物料战略备货应对成本压力,Q2经营活动现金流转正至约5000万元。
机动车主动安全系统行业发展趋势如何?
机动车主动安全系统行业正经历快速发展,主要受强装法规、新能源、智能化三重驱动。随着汽车智能化、网联化程度提升,对主动安全系统的需求持续增长。例如,新能源重卡市场对电控产品的价值提升明显,6月渗透率近45%。气压ABS产品已获得行业第一的销量地位,未来还将布局气压ESC、EBS等多品类产品。同时,海外市场拓展也在稳步推进,一季度受地缘局势影响承压后,二季度快速修复,客户粘性凸显。行业竞争格局方面,EBS、ESC等产品竞争较固化,但商用车领域相对从容,乘用车领域竞争更激烈。
研报重点分析了哪些方向?
研报重点分析了国联民生汽车瑞立科密在商用车、两轮车领域的确定性增长领域。在商用车方面,公司围绕底盘域拓展传感器、转向等周边产品,提升单车配套价值;同时,持续扩大两轮车ABS产品的客户和市场份额,因为两轮车ABS渗透率仍较低。长期来看,公司布局前瞻赛道,通过合伙企业投资机器人上下游产业链,卡位技术同源性赛道;推进飞行汽车、无人矿卡、无人物流车等场景产品。研发方向上,公司覆盖核心产品EBS、液压ABS,以及底盘域的转向、悬架、预控等产品,具备技术优势,市占有望提升。
当前市场对国联民生汽车瑞立科密有何判断?
当前市场对国联民生汽车瑞立科密的整体判断较为积极。公司业绩增长稳健,上半年营收和利润均实现双位数增长,盈利质量持续改善。在商用车领域,公司已获得气压ABS产品销量行业第一的地位,并受益于新能源重卡渗透率提升和智能化趋势。海外市场表现稳健,二季度快速修复,客户粘性凸显。铝压铸业务毛利率维持稳定,未来通过自动化投入、精益管理有望提升。但需关注成本压力、竞争格局和海外业务不确定性等风险因素。
研报提示了哪些风险?
研报提示了国联民生汽车瑞立科密面临的主要风险。首先,上游原材料价格上涨压力持续,可能影响公司毛利率水平。其次,EBS、ESC等产品竞争格局较固化,新进入者切入难度大;商用车领域竞争体感相对从容,但乘用车领域竞争更激烈。再次,海外业务受地缘政治、贸易环境等因素影响,存在不确定性;两轮车ABS市场集中度较低,国产替代空间大但竞争格局待优化。此外,EMB等新品处于研发阶段,商用车推进节奏较慢,乘用车市场竞争激烈,商业化量产时间及效果待验证。最后,公司暂未披露2026年全年具体营收增速指引,明年整体资本开支规划侧重自动化投入以提升产品一致性和效率,相关进展需持续关注。