猜你想问
陕鼓动力2026年中报核心业绩表现如何?
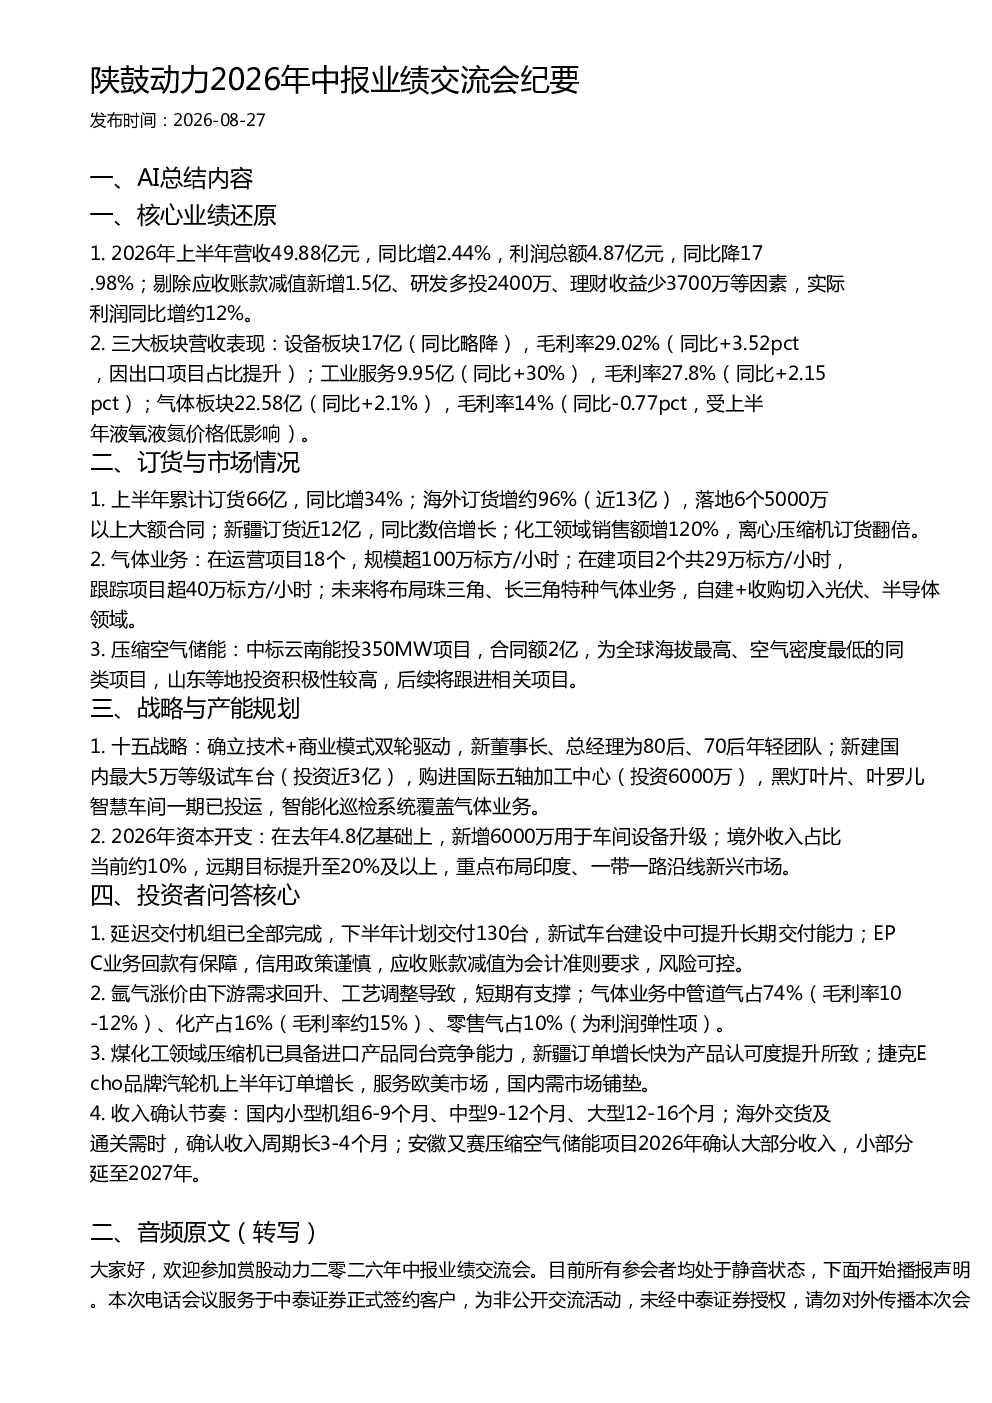
2026年上半年营收49.88亿元,同比增长2.44%;利润总额4.87亿元,同比下降17.98%。剔除应收账款减值新增1.5亿、研发多投2400万、理财收益少3700万等因素,实际利润同比增约12%。设备板块营收17亿元,毛利率29.02%;工业服务营收9.95亿元,同比+30%;气体板块营收22.58亿元,毛利率14%受价格影响同比略降。
陕鼓动力2026年订货情况及市场拓展有何亮点?
上半年累计订货66亿元,同比增34%。海外订货增约96%(近13亿),落地6个5000万以上大额合同;新疆订货近12亿,同比数倍增长;化工领域销售额增120%,离心压缩机订货翻倍。气体业务在运营项目18个,规模超100万标方/小时;在建项目2个共29万标方/小时,跟踪项目超40万标方/小时。未来将布局珠三角、长三角特种气体业务,自建+收购切入光伏、半导体领域。
陕鼓动力2026年战略布局及产能规划重点是什么?
确立技术+商业模式双轮驱动,新管理层年轻化。新建国内最大5万等级试车台(投资近3亿),购进国际五轴加工中心(投资6000万),推进黑灯叶片、叶罗儿智慧车间一期及智能化巡检系统。2026年资本开支新增6000万用于车间设备升级。境外收入占比约10%,远期目标提升至20%及以上,重点布局印度、一带一路沿线新兴市场。
陕鼓动力2026年市场现状及未来发展趋势如何?
设备板块出口项目占比提升带动毛利率提升;工业服务增长强劲;气体板块受价格影响毛利率略降。压缩空气储能中标云南能投350MW项目,为全球海拔最高同类项目。未来将自建+收购切入光伏、半导体特种气体业务。市场拓展方面,新疆、化工领域表现突出,海外增长迅猛。
陕鼓动力2026年报告存在哪些风险提示?
延迟交付机组已全部完成,下半年计划交付130台,新试车台将提升长期交付能力。EPC业务回款有保障,信用政策谨慎。应收账款减值是会计准则要求,风险可控。氩气涨价由下游需求回升、工艺调整导致,短期有支撑。煤化工领域产品竞争力提升,新疆订单增长快。国内小型机组收入确认周期6-9个月,海外周期长3-4个月。