猜你想问
浙江鼎力2026年中报核心业绩表现如何?
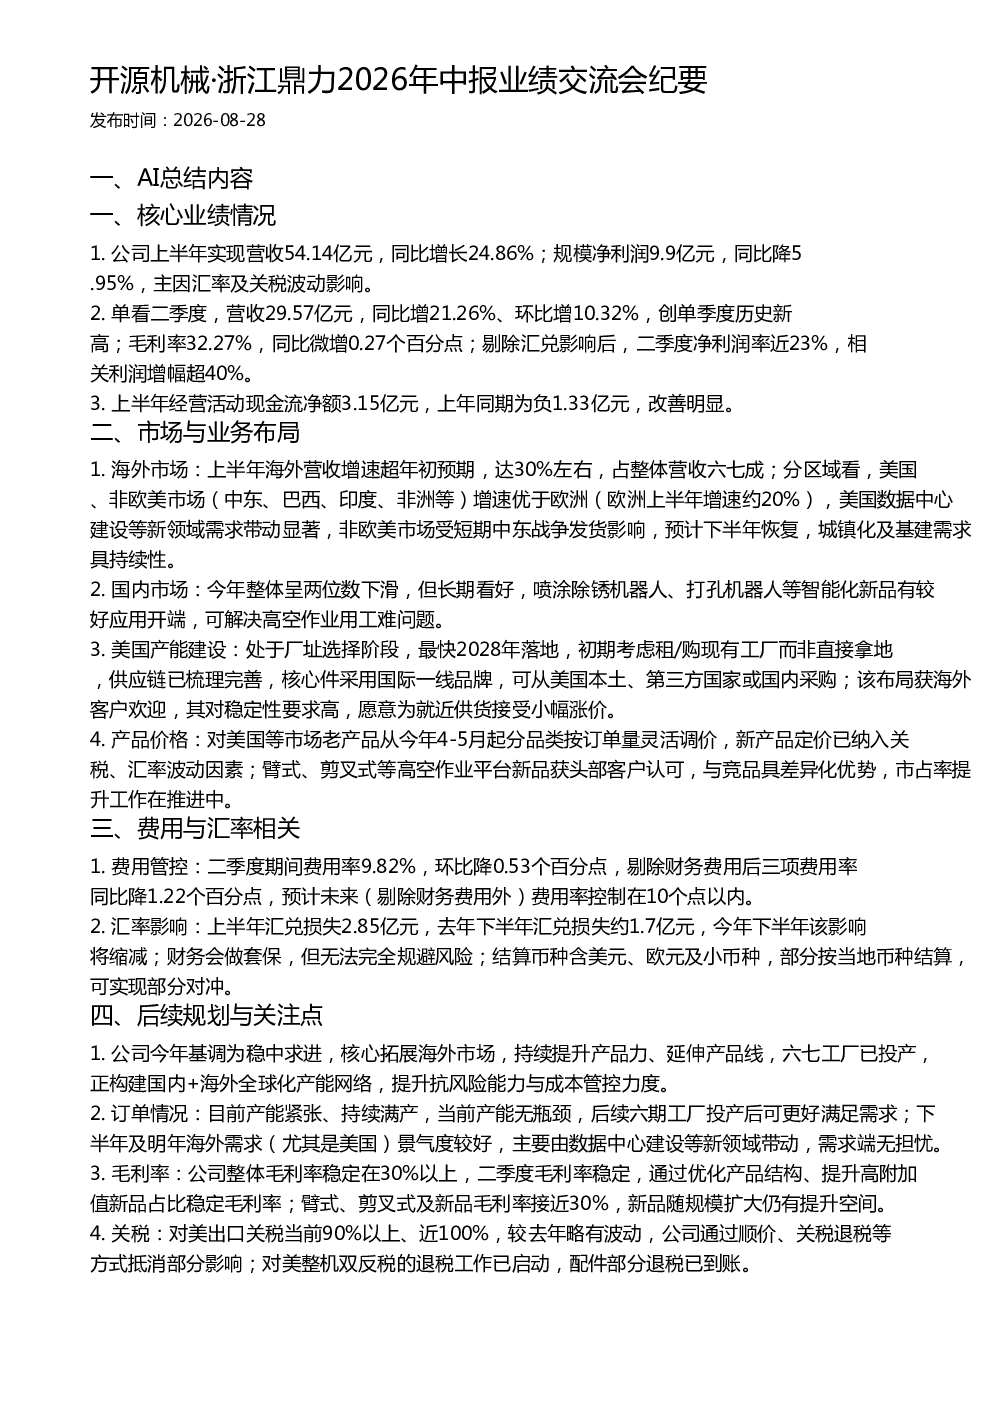
浙江鼎力2026年中报显示,公司上半年营收54.14亿元,同比增长24.86%,但净利润9.9亿元同比降5.95%,主要受汇率及关税波动影响。二季度营收29.57亿元,同比增21.26%、环比增10.32%,创单季度历史新高,毛利率32.27%,剔除汇兑影响后净利润率近23%,增幅超40%。经营活动现金流净额同比改善明显,从上年同期的负1.33亿元转为正3.15亿元。
浙江鼎力海外市场发展情况及未来展望?
浙江鼎力海外市场表现强劲,上半年营收增速超30%,占整体营收六七成。美国、中东、巴西等非欧美市场增速优于欧洲,美国数据中心建设等新领域需求显著。短期受中东战争影响发货受阻,但长期城镇化及基建需求持续。公司正加速美国产能建设,最快2028年落地,通过就近供货满足客户高稳定性需求,客户接受小幅涨价。海外市场仍是公司核心拓展方向。
浙江鼎力国内市场及智能化新品进展?
国内市场今年整体呈两位数下滑,但长期向好。喷涂除锈机器人、打孔机器人等智能化新品应用良好,可解决高空作业用工难题。公司持续通过产品创新提升竞争力,国内市场仍是重要战略基地。新品市场表现积极,未来有望推动国内业务复苏。
浙江鼎力产能、订单及未来需求预期?
公司目前产能紧张,持续满产,当前无瓶颈,后续六期工厂投产后可更好满足需求。下半年及明年海外需求(尤其是美国)景气度高,主要受数据中心建设等新领域带动。订单情况良好,需求端无担忧。公司正构建国内+海外全球化产能网络,提升抗风险能力。
浙江鼎力面临的主要风险及应对措施?
浙江鼎力面临的主要风险包括汇率波动和关税影响。上半年汇兑损失2.85亿元,下半年影响将缩减。公司通过财务套保、部分结算币种本地化等方式实现部分对冲。对美出口关税近100%,公司通过顺价、关税退税等方式抵消部分影响。费用管控良好,二季度期间费用率9.82%,未来预计控制在10个点以内。
你可能感兴趣
招商机械浙江鼎力2026年中报业绩交流会纪要
未知机构2026-08-28
开源机械·南矿集团2026年中报业绩交流会
未知机构2026-08-27
中信证券 一拖股份2026年中报业绩交流会机械
未知机构2026-08-26
长江机械民爆光电2026年中报业绩交流会
未知机构2026-08-24
长江零售交运机械 苏美达2026年中报业绩交流会
未知机构2026-08-28
长江机械 鼎泰高科2026年中报业绩交流会
未知机构2026-08-20
华创机械 大族数控2026年中报业绩交流会
未知机构2026-08-21
中信证券机械组中国中车2026年中报业绩交流会
未知机构2026-08-19
国金机械禾川科技2026年中报业绩交流会
未知机构2026-09-01
华创机械 信捷电气2026年中报业绩交流会
未知机构2026-08-27