猜你想问
先导智能2026年中报核心数据有哪些?
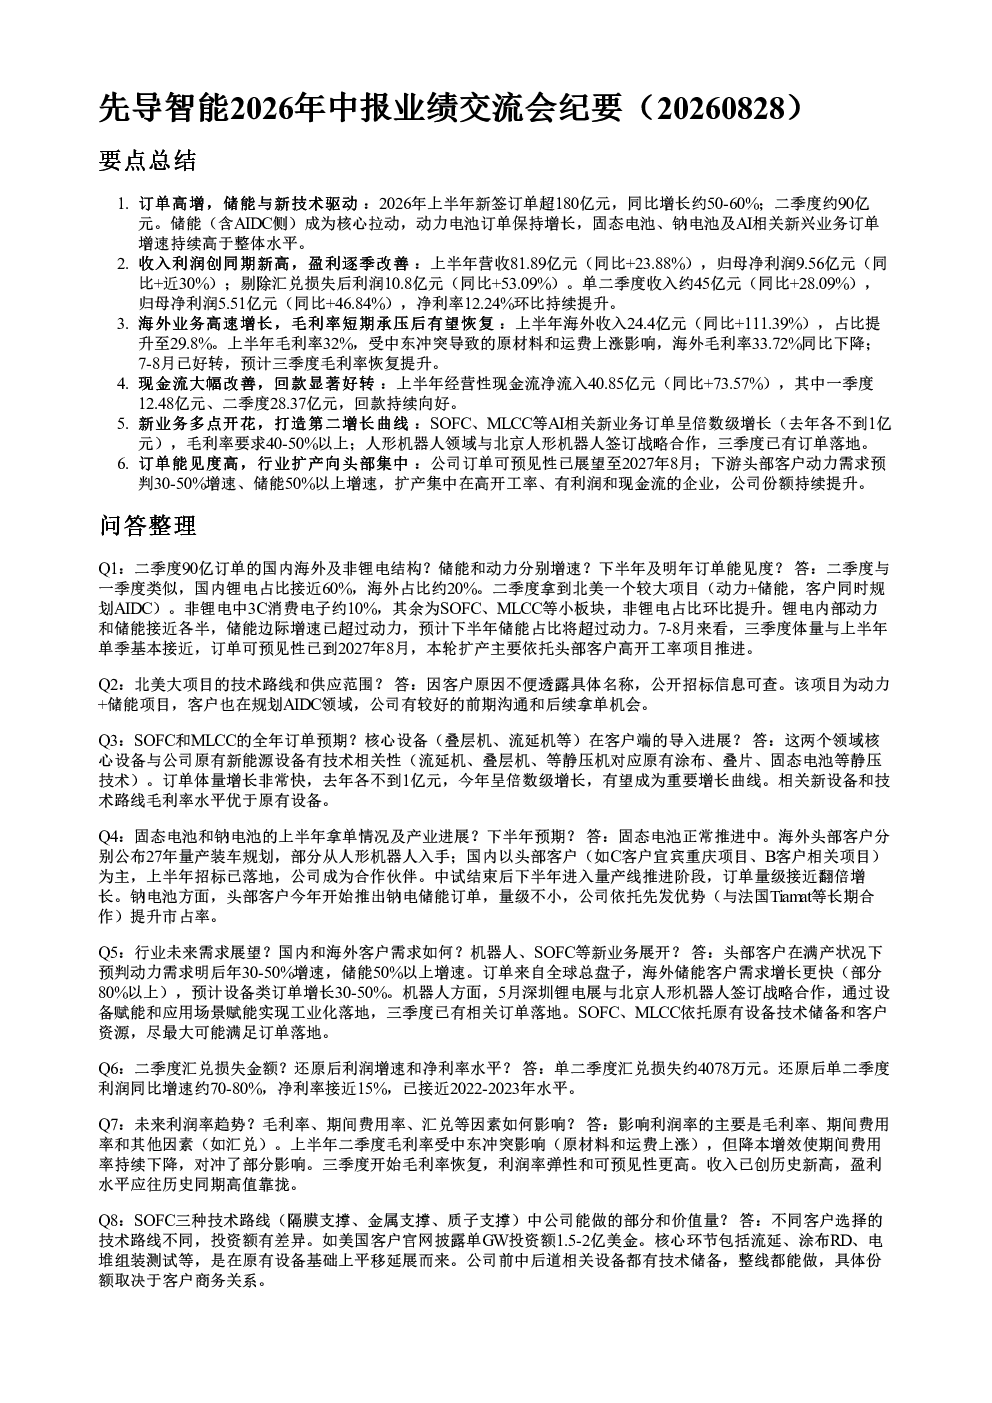
2026年上半年,先导智能新签订单超180亿元,同比增长50-60%,主要受储能和动力电池驱动。营收81.89亿元,同比增长23.88%;归母净利润9.56亿元,同比增长近30%。海外收入24.4亿元,同比增长111.39%。二季度收入约45亿元,同比增长28.09%,净利率12.24%。经营性现金流净流入40.85亿元,同比增长73.57%
先导智能2026年中报行业发展趋势如何?
报告显示行业扩产向头部集中,公司份额持续提升。新业务多点开花,SOFC、MLCC等AI相关新业务订单呈倍数级增长,人形机器人领域与北京人形机器人签订战略合作。固态电池、钠电池及AI新兴业务订单增速持续高于整体水平,订单能见性展望至2027年8月,未来增长可期。
先导智能2026年中报重点分析方向是什么?
报告重点分析公司订单强劲增长,主要受储能、动力电池和新业务驱动。海外业务增长迅速,但短期受中东冲突影响毛利率承压,预计三季度恢复。现金流状况良好,回款显著好转。公司积极拓展新业务,打造第二增长曲线,未来增长可期。
先导智能2026年中报市场现状如何?
2026年上半年,先导智能营收利润创同期新高,毛利率和净利率逐季改善。海外收入占比提升至29.8%,但受海运影响毛利率短期承压。公司员工人数约15000-16000人,单GW投资额(美国客户)1.5-2亿美元。订单能见性高,行业扩产向头部集中,公司份额持续提升。
先导智能2026年中报风险提示有哪些?
报告显示海外业务毛利率短期承压,受中东冲突影响较大,预计三季度恢复。新业务拓展存在不确定性,SOFC、MLCC等订单虽呈倍数级增长,但2025年各不到1亿元。行业竞争激烈,扩产向头部集中可能带来市场份额波动。公司现金流虽大幅改善,但需关注宏观经济环境变化对海外业务的影响。
你可能感兴趣
志邦家居2026年上半年业绩交流会纪要20260828
未知机构2026-08-28
信达生物2026年中报深度解读电话会纪要20260828
未知机构2026-08-28
广发汽车瑞鹄模具2026年中报业绩交流会纪要
未知机构2026-08-19
中信证券山推股份2026年中报业绩交流会纪要
未知机构2026-08-18
开源机械·浙江鼎力2026年中报业绩交流会纪要
未知机构2026-08-28
长江交运唐山港2026年中报业绩交流会纪要
未知机构2026-08-27
长光华芯2026年9月中报业绩交流会纪要
未知机构2026-09-02
新强联2026年中报业绩交流会纪要
未知机构2026-09-02
中信证券 翔宇医疗2026年中报业绩交流会纪要
未知机构2026-09-01
长江交运国货航2026年中报业绩交流会纪要
未知机构2026-08-31