猜你想问
新强联2026年中报核心数据有哪些?
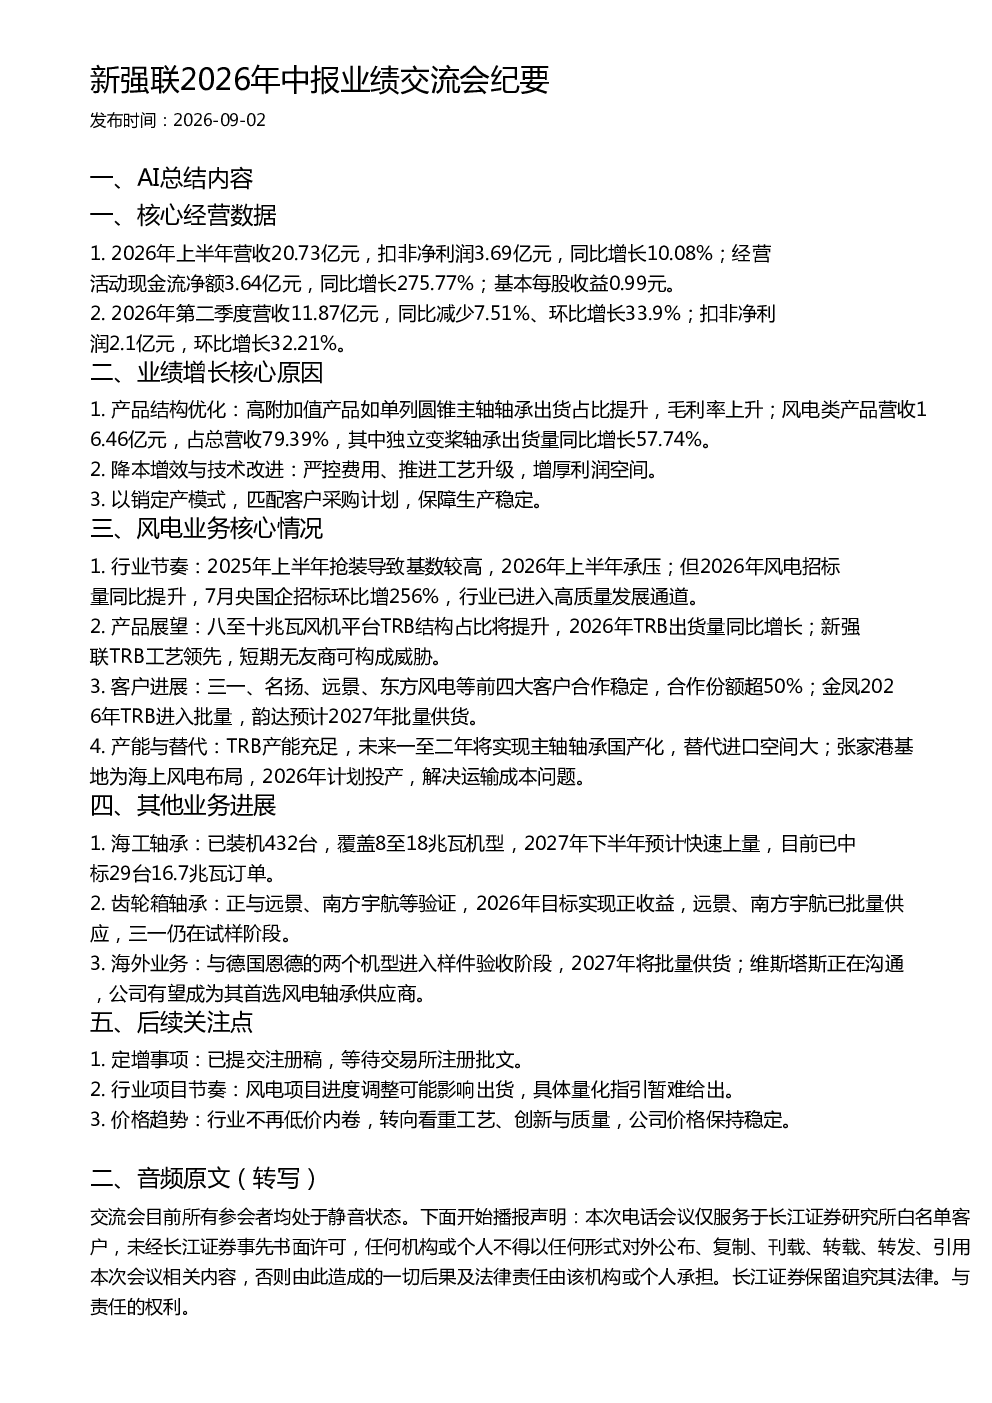
2026年上半年营收20.73亿元,扣非净利润3.69亿元,同比增长10.08%;经营活动现金流净额3.64亿元,同比增长275.77%;基本每股收益0.99元。第二季度营收11.87亿元,同比减少7.51%、环比增长33.9%;扣非净利润2.1亿元,环比增长32.21%
新强联业绩增长的主要原因是什么?
产品结构优化,高附加值产品占比提升;降本增效与技术改进,严控费用、推进工艺升级;以销定产模式,匹配客户采购计划。风电类产品营收占比79.39%,其中独立变桨轴承出货量同比增长57.74%
风电行业发展趋势如何?
2025年上半年抢装导致基数较高,2026年上半年承压;但2026年风电招标量同比提升,7月央国企招标环比增256%,行业进入高质量发展通道。八至十兆瓦风机平台TRB结构占比将提升,新强联TRB工艺领先,短期无友商可构成威胁
新强联市场现状如何?
风电业务方面,与三一、名扬、远景、东方风电等前四大客户合作稳定,份额超50%;金凤2026年TRB进入批量,韵达预计2027年批量供货。海工轴承已装机432台,覆盖8至18兆瓦机型,2027年下半年预计快速上量。齿轮箱轴承正与远景、南方宇航等验证,2026年目标实现正收益。海外业务与德国恩德、维斯塔斯等合作进展顺利
新强联研报有哪些风险提示?
需关注定增事项进展,等待交易所注册批文。风电项目进度调整可能影响出货,具体量化指引暂难给出。行业不再低价内卷,转向看重工艺、创新与质量,公司价格保持稳定
你可能感兴趣
长江电新新强联2026年中报业绩交流会
未知机构2026-08-31
优克联新 UCL.O 2026年第二季度业绩交流会
未知机构2026-08-18
国联民生汽车 新坐标2026年中报业绩交流会
未知机构2026-08-28
浙数文化2026年中报业绩交流会纪要
未知机构2026-08-17
国联民生证券淮河能源2026年中报业绩交流会纪要
未知机构2026-08-26
爱芯元智(0600.HK)2026年中报业绩交流会纪要
未知机构2026-08-10
申万宏源建材东方雨虹2026年中报业绩交流会纪要
未知机构2026-08-21
中信证券 杭可科技2026年中报业绩交流会纪要
未知机构2026-08-27
中信证券弘亚数控2026年中报业绩交流会纪要
未知机构2026-08-27
厦门象屿2026年中报业绩交流会纪要
未知机构2026-08-30