猜你想问
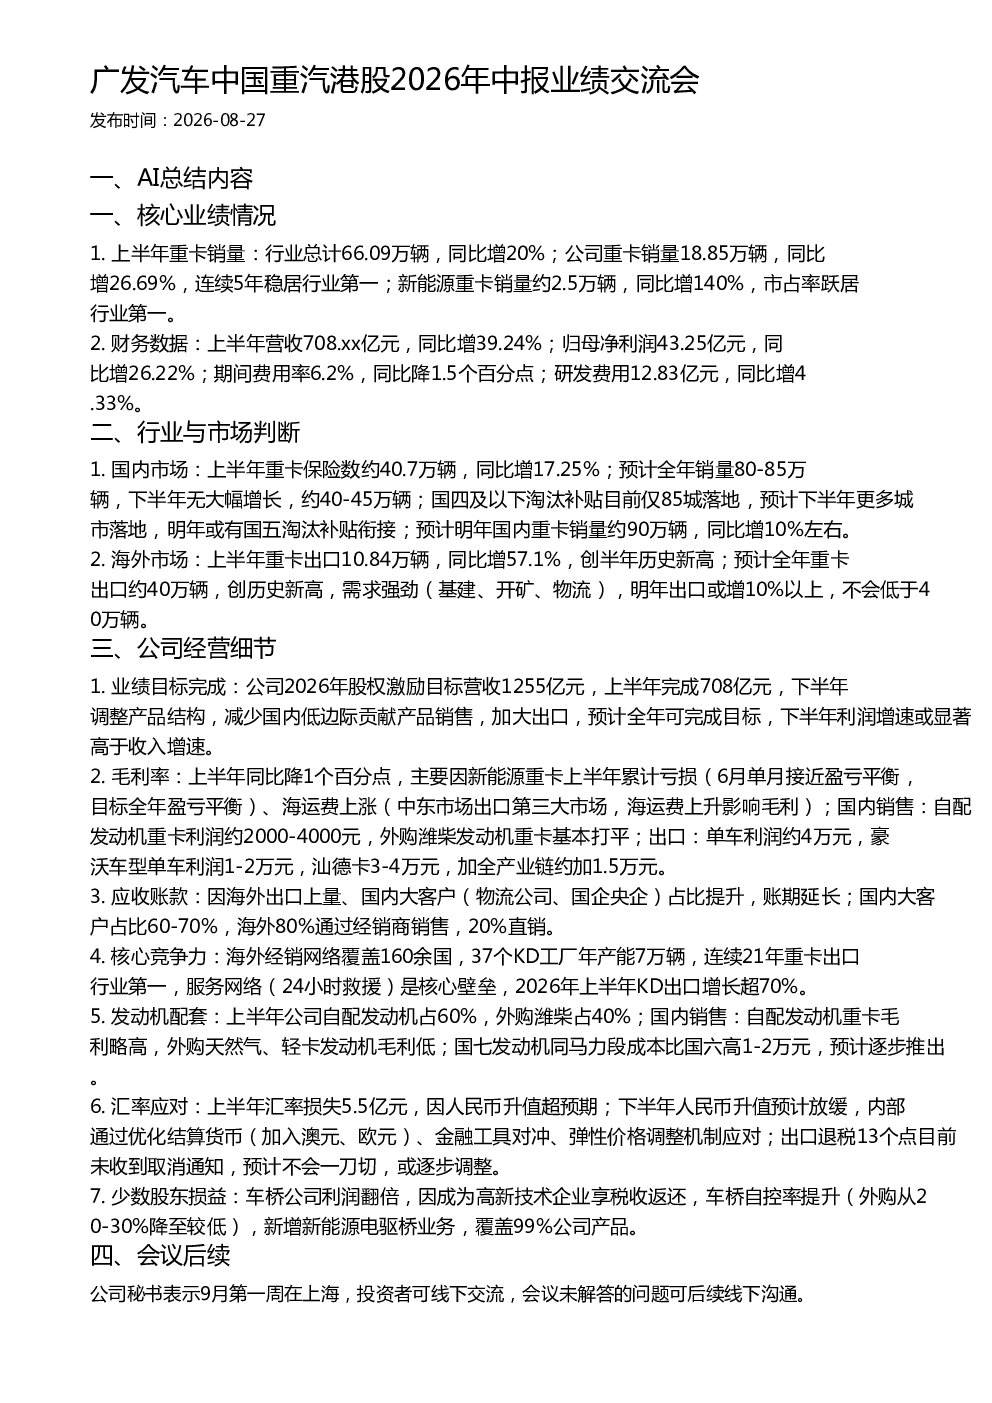
中国重汽2026年中报核心业绩数据有哪些?
中国重汽2026年上半年轻卡销量18.85万辆,同比增长26.69%,连续五年稳居行业第一;新能源重卡销量约2.5万辆,同比增长140%,市占率跃居行业第一。营收708.xx亿元,同比增长39.24%;归母净利润43.25亿元,同比增长26.22%;期间费用率6.2%,同比降1.5个百分点;研发费用12.83亿元,同比增长4.33%
国内重卡行业未来发展趋势如何?
预计2026年国内重卡销量80-85万辆,下半年约40-45万辆;国四及以下淘汰补贴预计下半年更多城市落地,明年或有国五淘汰补贴衔接。预计明年国内重卡销量约90万辆,同比增10%左右
中国重汽在海外市场的表现及竞争力体现在哪些方面?
上半年重卡出口10.84万辆,同比增长57.1%,创半年历史新高。预计全年重卡出口约40万辆,创历史新高。海外经销网络覆盖160余国,37个KD工厂年产能7万辆,连续21年重卡出口行业第一,服务网络(24小时救援)是核心壁垒,2026年上半年KD出口增长超70%
中国重汽报告中的财务细节及风险点有哪些?
上半年毛利率同比降1个百分点,主要因新能源重卡上半年累计亏损、海运费上涨。国内销售自配发动机重卡利润约2000-4000元,外购潍柴发动机重卡基本打平。出口单车利润约4万元。汇率损失5.5亿元,因人民币升值超预期。应收账款因海外出口上量、国内大客户占比提升,账期延长
中国重汽2026年中报有哪些值得关注的投资风险?
新能源重卡上半年累计亏损,国七发动机成本高于国六。汇率波动带来损失,上半年损失5.5亿元。应收账款账期延长,国内大客户占比60-70%,海外80%通过经销商销售,20%直销。研发费用同比增长4.33%,达到12.83亿元
你可能感兴趣
广发汽车瑞鹄模具2026年中报业绩交流会纪要
未知机构2026-08-19
广发汽车:敏实集团2026年中报业绩交流会
未知机构2026-08-28
广发农业唐人神2026年中报业绩交流会
未知机构2026-09-01
广发汽车天润工业26年中报业绩交流会
未知机构2026-08-28
广发农业晓鸣股份2026年中报业绩交流会纪要
未知机构2026-08-18
国信汽车 星宇股份2026年中报业绩交流会
未知机构2026-08-28
国联民生汽车瑞立科密2026年中报业绩交流会
未知机构2026-08-26
国信汽车豪恩汽电2026年中报业绩交流会
未知机构2026-09-03
国联民生汽车 新坐标2026年中报业绩交流会
未知机构2026-08-28
国信汽车 华阳集团2026年中报业绩交流会纪要
未知机构2026-08-20