猜你想问
《异环》上线对完美世界2026年半年报有何影响?
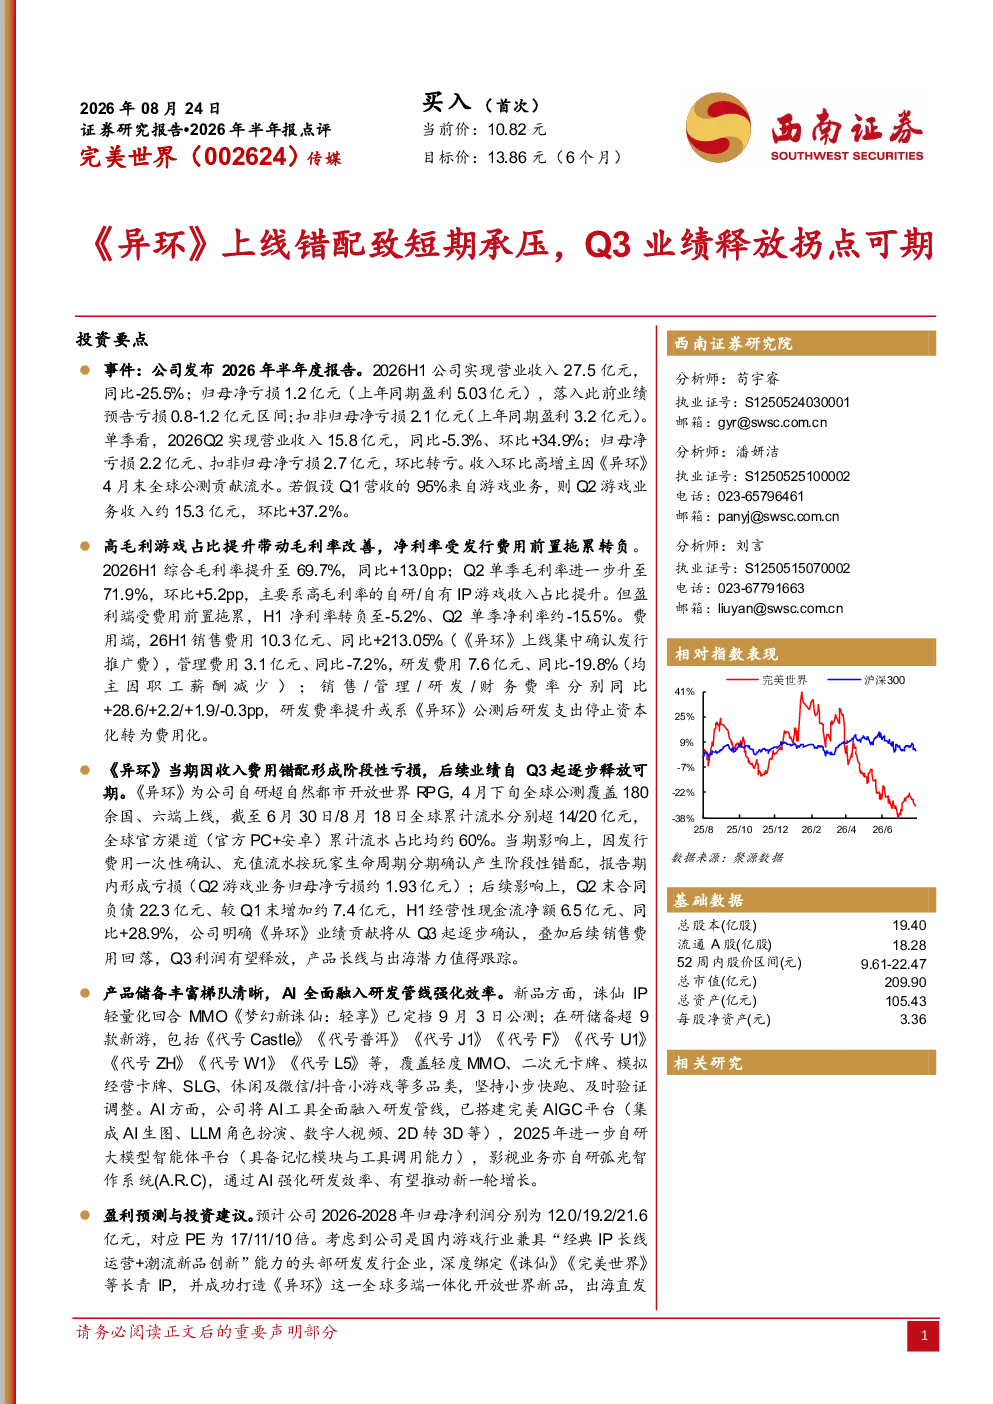
《异环》上线初期遭遇市场接受度不及预期,导致完美世界2026年半年报中游戏业务收入短期承压。报告指出,虽然《异环》作为一款全球多端一体化开放世界新品具有创新性,但其在上线初期的流水表现未达预期,影响了整体营收增长。不过,研报认为随着《异环》流水递延确认和后续运营优化,其长期价值仍被看好,预计将成为公司业绩增长的新动力。此外,报告强调公司游戏业务仍以《诛仙》《完美世界》等经典IP长线运营为主,经典与潮流品类双轨并进的策略为业绩稳定提供了支撑。
完美世界2026年半年报显示的行业发展趋势是什么?
完美世界2026年半年报反映了游戏行业从单一端游向多平台、多品类发展的趋势。报告指出,随着移动网络普及,公司从端游厂商转型为涵盖手游、电竞、影视等综合文娱集团,形成了“经典品类与潮流品类双轨并进”的协同发展模式。电竞业务依托《DOTA2》《CS:全球攻势》保持长青,影视业务则通过“长剧深耕、短剧精作”策略积累丰富经验。此外,报告强调全球化多端并发战略成效初显,境外收入占比显著提升,显示出海已成为公司新的增长点。这些变化表明行业正朝着多元化、全球化方向演进。
研报重点分析了完美世界的哪些方面?
研报重点分析了完美世界的业务结构、盈利能力和未来增长潜力。在业务结构方面,报告详细解析了游戏业务(占比95.9%)和影视业务(占比3.75%)的收入构成及变化趋势,特别指出游戏业务中经典IP与潮流新品并重的特点。在盈利能力方面,报告关注了毛利率提升至69.7%的积极表现,以及净利率波动较大但2025年扭亏为盈的转折。未来增长潜力方面,报告强调了《异环》等新品的储备,以及全球化战略的推进,预计这些因素将推动公司进入新一轮增长期。
根据报告,当前游戏市场现状如何?
根据报告,当前游戏市场呈现多元化竞争格局,经典IP长线运营与潮流新品创新并行是主要特征。完美世界作为头部企业,既依托《诛仙》《完美世界》等成熟IP保持稳定收入,又积极布局《异环》等开放世界新品以拓展市场空间。市场竞争方面,报告指出行业监管趋严、版号发放节奏变化等因素对市场产生影响。同时,全球化竞争加剧,出海成为游戏企业的重要发展方向。整体来看,游戏市场机遇与挑战并存,企业需在内容创新、全球化布局和合规经营等方面持续发力。
研报提示了哪些主要风险?
研报提示了完美世界面临的多重风险。首先是新游上线风险,如《异环》等新品上线进度或流水不及预期,可能影响短期业绩表现。其次是长线运营风险,经典IP的持续吸引力下降或遭遇同类产品竞争,可能导致收入下滑。行业监管风险方面,版号政策变化可能对游戏和影视业务的开发、发行产生影响。市场竞争风险则体现在国内外游戏企业竞争加剧,可能压缩利润空间。此外,影视业务项目确认和内容表现的不确定性,以及游戏出海和全球化战略的推进风险,也是公司需关注的重要问题。