收入费用错配压制短期利润,关注《异环》后续版本及储备新品上线情况
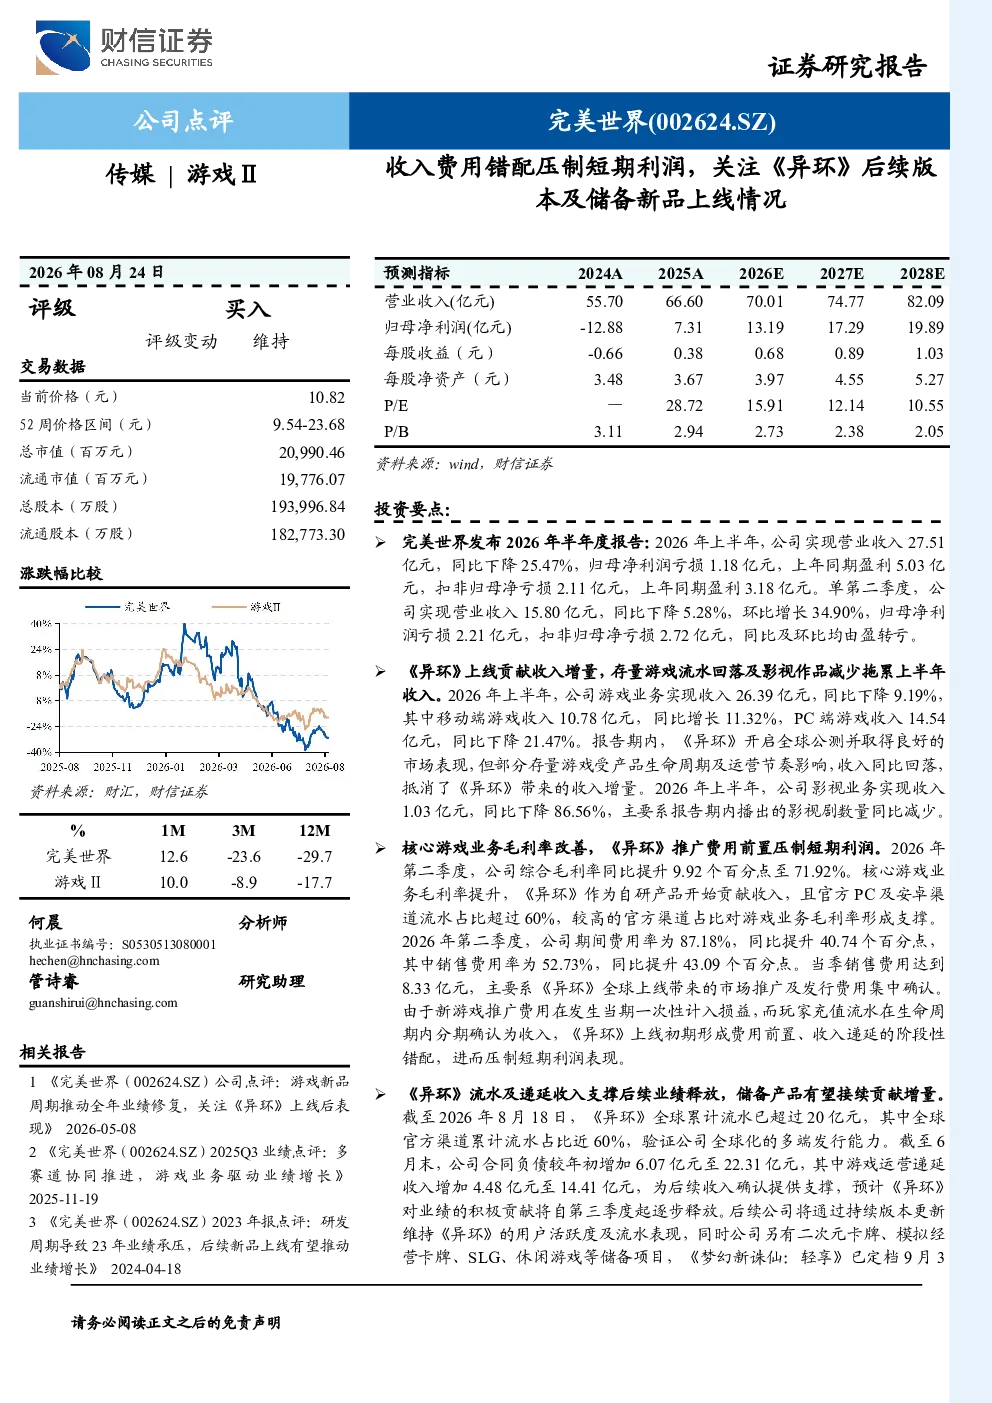
完美世界(002624.SZ) 收入费用错配压制短期利润,关注《异环》后续版本及储备新品上线情况 传媒|游戏Ⅱ 2026年08月24日评级买入评级变动维持 投资要点: 完美世界发布2026年半年度报告:2026年上半年,公司实现营业收入27.51亿元,同比下降25.47%,归母净利润亏损1.18亿元,上年同期盈利5.03亿元,扣非归母净亏损2.11亿元,上年同期盈利3.18亿元。单第二季度,公司实现营业收入15.80亿元,同比下降5.28%,环比增长34.90%,归母净利润亏损2.21亿元,扣非归母净亏损2.72亿元,同比及环比均由盈转亏。 《异环》上线贡献收入增量,存量游戏流水回落及影视作品减少拖累上半年收入。2026年上半年,公司游戏业务实现收入26.39亿元,同比下降9.19%,其中移动端游戏收入10.78亿元,同比增长11.32%,PC端游戏收入14.54亿元,同比下降21.47%。报告期内,《异环》开启全球公测并取得良好的市场表现,但部分存量游戏受产品生命周期及运营节奏影响,收入同比回落,抵消了《异环》带来的收入增量。2026年上半年,公司影视业务实现收入1.03亿元,同比下降86.56%,主要系报告期内播出的影视剧数量同比减少。 核心游戏业务毛利率改善,《异环》推广费用前置压制短期利润。2026年第二季度,公司综合毛利率同比提升9.92个百分点至71.92%。核心游戏业务毛利率提升,《异环》作为自研产品开始贡献收入,且官方PC及安卓渠道流水占比超过60%,较高的官方渠道占比对游戏业务毛利率形成支撑。2026年第二季度,公司期间费用率为87.18%,同比提升40.74个百分点,其中销售费用率为52.73%,同比提升43.09个百分点。当季销售费用达到8.33亿元,主要系《异环》全球上线带来的市场推广及发行费用集中确认。由于新游戏推广费用在发生当期一次性计入损益,而玩家充值流水在生命周期内分期确认为收入,《异环》上线初期形成费用前置、收入递延的阶段性错配,进而压制短期利润表现。 何晨分析师执业证书编号:S0530513080001hechen@hnchasing.com 管诗睿研究助理guanshirui@hnchasing.com 相关报告 1《完美世界(002624.SZ)公司点评:游戏新品周期推动全年业绩修复,关注《异环》上线后表现》2026-05-08 2《完美世界(002624.SZ)2025Q3业绩点评:多赛道协同推进,游戏业务驱动业绩增长》2025-11-193《完美世界(002624.SZ)2023年报点评:研发周期导致23年业绩承压,后续新品上线有望推动业绩增长》2024-04-18 《异环》流水及递延收入支撑后续业绩释放,储备产品有望接续贡献增量。截至2026年8月18日,《异环》全球累计流水已超过20亿元,其中全球官方渠道累计流水占比近60%,验证公司全球化的多端发行能力。截至6月末,公司合同负债较年初增加6.07亿元至22.31亿元,其中游戏运营递延收入增加4.48亿元至14.41亿元,为后续收入确认提供支撑,预计《异环》对业绩的积极贡献将自第三季度起逐步释放。后续公司将通过持续版本更新维持《异环》的用户活跃度及流水表现,同时公司另有二次元卡牌、模拟经营卡牌、SLG、休闲游戏等储备项目,《梦幻新诛仙:轻享》已定档9月3 日公测,有望逐步完善新品接续节奏。 投资建议:《异环》流水表现验证公司自研、全球发行及多端运营能力,短期利润主要受推广费用前置与收入递延形成的阶段性错配影响。随着相关流水逐步确认为收入及后续新品接续上线,公司业绩有望自三季度起逐步修复。预计公司2026年/2027年/2028年营收为70.01亿元/74.77亿元/82.09亿元,归母净利润为13.19亿元/17.29亿元/19.89亿元,EPS为0.68元/0.89元/1.03元,对应PE为15.91倍/12.14倍/10.55倍,维持公司“买入”评级。 风险提示:行业政策仍需关注版号发放节奏、内容审查标准等潜在调整;内容同质化、流量争夺等行业竞争加剧;游戏流水不及预期;储备产品上线计划受到多方面因素影响,可能存在不确定性。 投资评级系统说明 以报告发布日后的6-12个月内,所评股票/行业涨跌幅相对于同期市场指数的涨跌幅度为基准。 免责声明 本报告由财信证券股份有限公司(以下简称“本公司”)制作,本公司具有中国证监会核准的证券投资咨询业务资格。本公司不会因接收人收到本报告而视其为本公司当然客户。本报告仅在相关法律法规许可的情况下发放,并仅为提供信息而发送,概不构成任何广告。 本报告所引用信息来源于公开资料,本公司对该信息的准确性、完整性或可靠性不作任何保证。本报告所载的信息、资料、建议及预测仅反映本公司于本报告公开发布当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可能撰写并发布与本报告所载资料、建议及预测不一致的报告。本公司对已发报告无更新义务,若报告中所含信息发生变化,本公司可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司及本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此作出的任何投资决策与本公司及本公司员工或者关联机构无关,投资者自主作出投资决策并自行承担投资风险。 市场有风险,投资需谨慎。投资者不应将本报告作为投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。本公司或关联机构可能会持有本报告中所提到的公司所发行的证券并进行交易,也可能涉及为该等公司提供或争取提供投资银行、财务顾问、咨询服务、金融产品等相关服务,投资者应充分考虑可能存在的利益冲突。本公司的资产管理部门、自营业务部门及其他投资业务部门可能独立作出与本报告中意见或建议不一致的投资决策。 本报告版权仅为本公司所有,未经事先书面授权,任何机构和个人均不得以任何形式、任何目的对本报告进行翻版、刊发、转载、复制、发表、篡改、引用或传播,或以任何侵犯本公司版权的其他方式使用,请投资者谨慎使用未经授权刊载、转发或传播的本公司研究报告。经过书面授权的引用、刊载、转发,需注明出处为“财信证券股份有限公司”及发布日期等法律法规规定的相关内容,且不得对本报告进行任何有悖原意的删节和修改。 本报告由财信证券研究发展中心对许可范围内人员统一发送,任何人不得在公众媒体或其它渠道对外公开发布。任何机构和个人对外散发本报告的,则该机构和个人独自为此发送行为负责,本公司不因此承担任何责任并保留对该机构和个人追究相应法律责任的权利。 财信证券研究发展中心 网址:stock.hnchasing.com邮编:410005电话:0731-84403360传真:0731-84403438地址:湖南省长沙市岳麓区茶子山东路112号湘江财富金融中心B座25层