猜你想问
埃斯顿2026年半年报核心内容是什么?
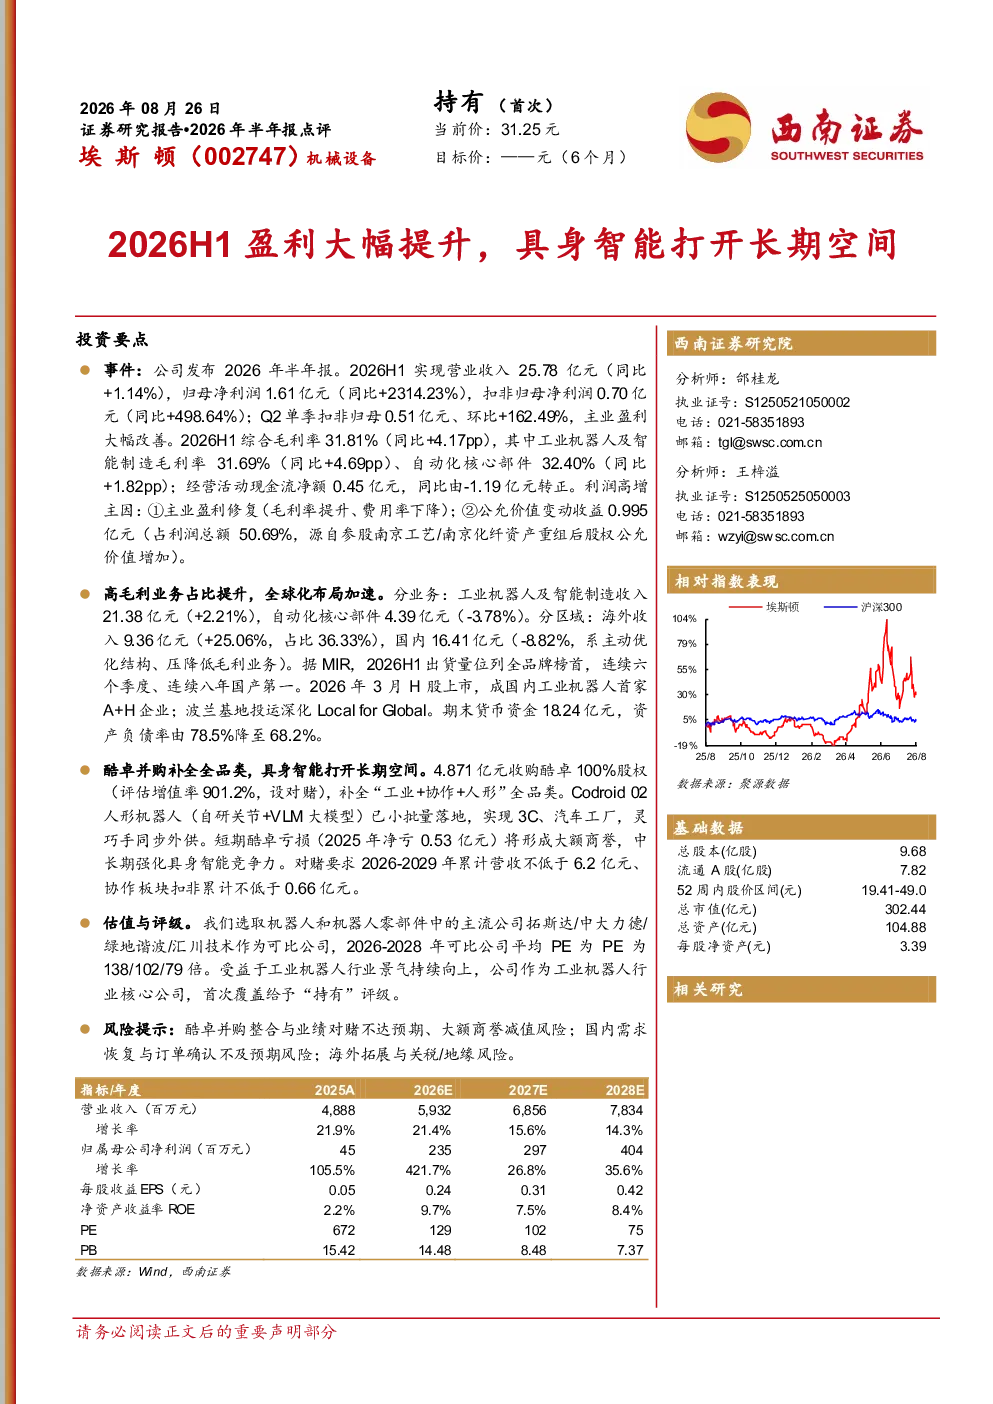
埃斯顿2026年半年报显示公司盈利大幅提升,归母净利润同比增长2314.23%,达到1.61亿元。报告期内,公司工业机器人及智能制造收入21.38亿元,海外收入9.36亿元,占比36.33%。公司是国内少数实现工业机器人全产业链自主可控的企业,产品线覆盖伺服系统、控制器、六轴机器人、SCARA机器人、协作机器人及人形机器人。通过收购德国Cloos和计划收购酷卓,公司正布局焊接机器人,补全“工业+协作+人形”机器人全品类。
工业机器人赛道未来发展趋势如何?
工业机器人赛道正经历快速发展,具身智能成为重要驱动力。埃斯顿作为国产工业机器人龙头,2026H1中国工业机器人市场出货量位列全品牌榜首,连续八年国产品牌出货量第一。未来,工业机器人及智能制造系统预计2026-2028年增速25.0%/17.0%/15.0%,自动化核心部件也将逐步恢复正增长。同时,全球化布局加速,埃斯顿通过H股上市和波兰基地投运深化Local for Global战略,海外收入占比持续提升。
埃斯顿报告重点分析了哪些方面?
埃斯顿报告重点分析了公司业务结构、财务表现、并购战略及盈利预测。业务结构方面,工业机器人及智能制造收入保持稳定,海外市场增长显著;财务表现方面,公司盈利能力大幅改善,毛利率和净利率均提升,费用控制有效;并购战略方面,收购酷卓补全全品类布局,但面临业绩对赌压力;盈利预测方面,预计2026-2028年综合毛利率将提升至31.8%-31.9%。
当前工业机器人市场现状如何?
当前工业机器人市场呈现国产替代加速、出海需求旺盛的特点。埃斯顿2026H1中国工业机器人市场出货量位列榜首,连续八年国产品牌出货量第一,显示国产机器人竞争力增强。同时,海外市场表现亮眼,埃斯顿海外收入占比达36.33%,且持续通过全球化布局深化Local for Global战略。但国内市场面临需求恢复不确定性,需关注订单确认情况。
埃斯顿报告提示了哪些风险?
埃斯顿报告提示的主要风险包括:酷卓并购整合与业绩对赌不达预期可能导致大额商誉减值;国内需求恢复与订单确认不及预期可能影响公司业绩;海外拓展面临关税和地缘政治风险。此外,行业竞争加剧也可能对公司市场份额造成压力。公司需关注这些风险,确保战略目标顺利实现。