猜你想问
这份研报主要讲了什么内容?
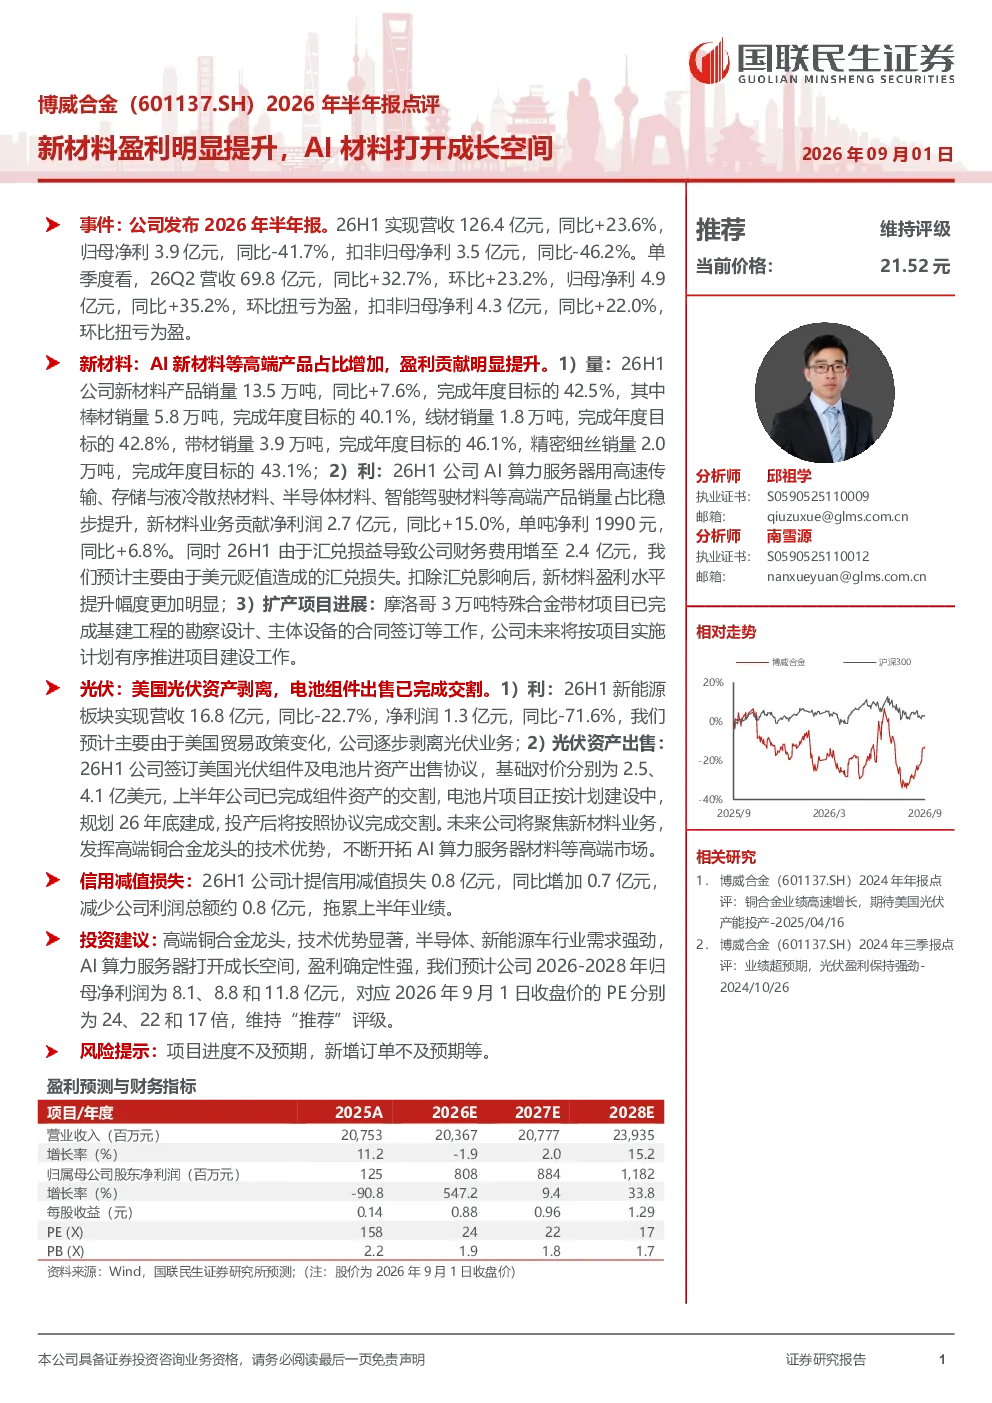
这份研报主要分析了公司2026年半年报,指出新材料业务盈利明显提升,AI新材料等高端产品占比增加。具体数据显示,新材料产品销量同比+7.6%,达到13.5万吨,其中棒材、线材、带材和精密细丝分别占比42.4%、13.3%、28.9%和14.8%。新材料业务贡献净利润同比+15.0%,达到2.7亿元,单吨净利同比+6.8%,达到1990元。摩洛哥3万吨特殊合金带材项目已完成勘察设计和设备合同签订。光伏业务方面,美国光伏资产剥离进展顺利。公司未来将聚焦新材料业务,开拓AI算力服务器等高端市场。
新材料行业未来发展趋势如何?
新材料行业未来发展趋势向好,特别是高端铜合金材料需求强劲。随着半导体、新能源车等行业的快速发展,对高性能铜合金材料的需求持续增长。AI算力服务器等新兴应用场景进一步打开成长空间。公司作为高端铜合金龙头,技术优势显著,有望受益于行业景气度提升。同时,全球制造业升级和智能化转型也将推动新材料需求的持续增长。
研报重点分析了哪些方面?
研报重点分析了公司新材料业务的盈利能力提升和AI新材料产品的成长空间。报告指出,公司新材料产品销量和净利润均实现同比增长,单吨净利提升明显,显示出较强的盈利能力。AI新材料等高端产品占比增加,未来将成为公司重要的增长点。此外,报告还分析了公司摩洛哥项目进展和光伏业务剥离情况,并预测公司未来将聚焦新材料业务发展。
当前市场对该公司有何评价?
当前市场对该公司评价积极,主要关注其新材料业务的高增长和高盈利能力。公司作为高端铜合金龙头,在半导体、新能源车等领域具有较强的竞争优势。AI新材料产品的推出进一步提升了公司的成长性。市场预计公司未来几年业绩将持续增长,维持“推荐”评级。不过,投资者也需关注行业竞争加剧和原材料价格波动等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括项目进度不及预期和新增订单不及预期。公司摩洛哥特殊合金带材项目虽然已完成勘察设计和设备合同签订,但仍存在项目进度不及预期的风险。此外,公司新材料业务的增长也依赖于新增订单的稳定增长,若市场需求不及预期,可能影响公司业绩表现。其他风险还包括原材料价格波动、行业竞争加剧等。