猜你想问
紫光股份2026年半年报主要说了什么?
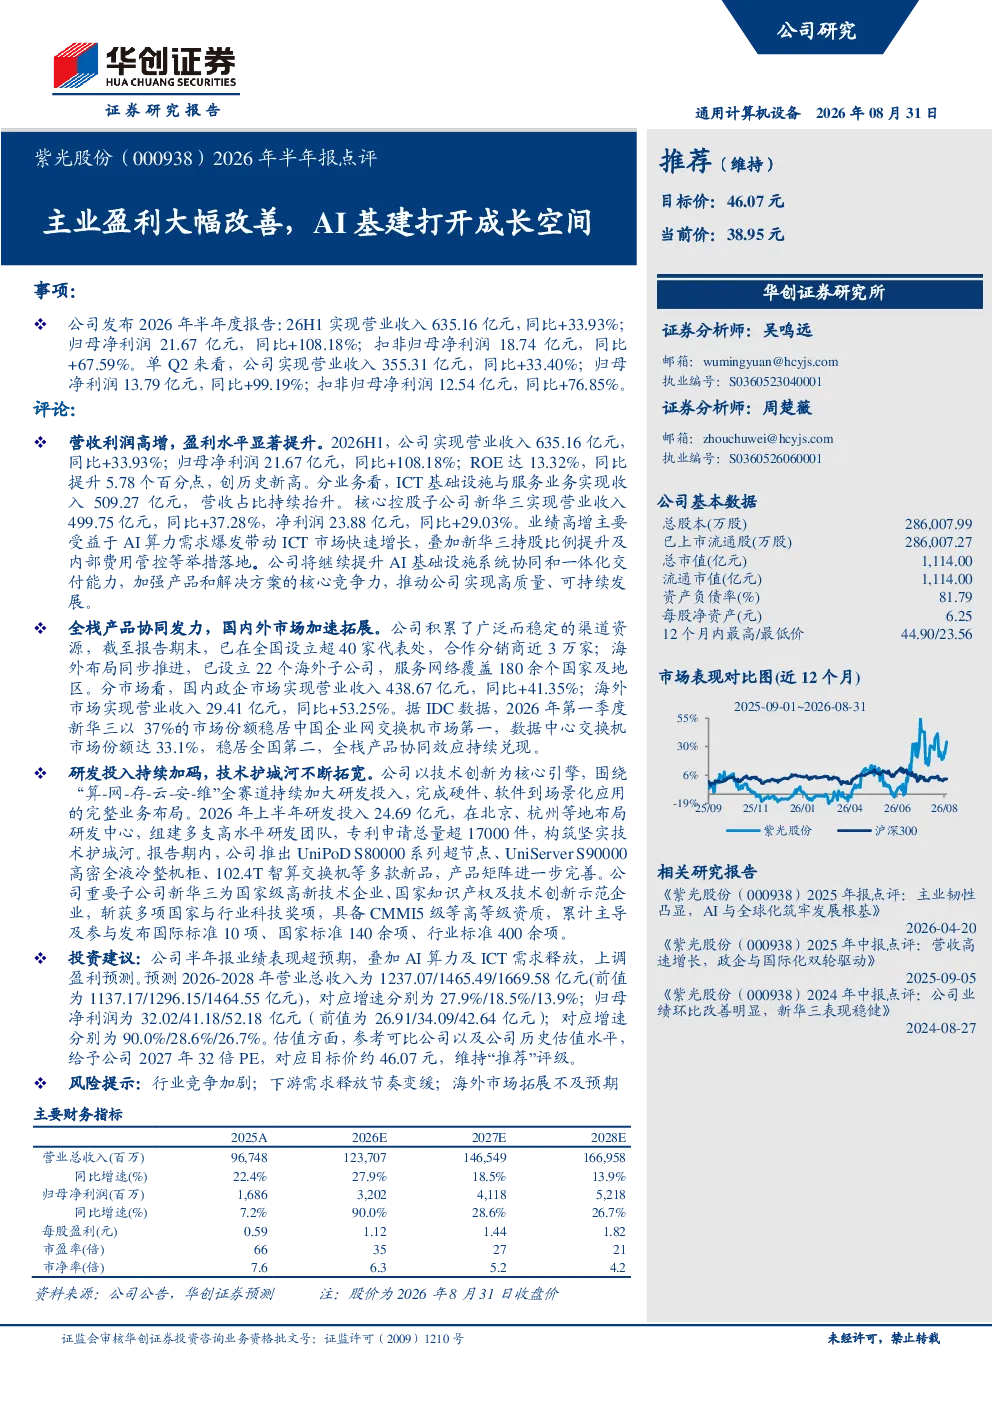
该报告显示紫光股份2026年上半年业绩大幅增长,营业收入635.16亿元同比增长33.93%,归母净利润21.67亿元同比增长108.18%。主要得益于AI算力需求爆发带动ICT市场快速增长,以及新华三持股比例提升和内部费用管控。ICT基础设施与服务业务收入占比持续提升,核心子公司新华三营收499.75亿元同比增长37.28%。
AI算力对紫光股份的ICT业务有何影响?
AI算力需求爆发带动了ICT市场的快速增长,紫光股份的ICT基础设施与服务业务收入大幅提升至509.27亿元。公司围绕“算-网-存-云-安-维”全赛道布局,推出多款新品如UniPoD S80000系列超节点、UniServer S90000高密全液冷整机柜等,进一步完善产品矩阵,巩固了市场地位。
报告如何分析紫光股份的业务结构?
报告指出紫光股份业务结构持续优化,ICT基础设施与服务业务收入占比提升。核心子公司新华三表现亮眼,实现营业收入499.75亿元同比增长37.28%,净利润23.88亿元同比增长29.03%。公司在国内外市场加速拓展,国内政企市场收入438.67亿元同比增长41.35%,海外市场收入29.41亿元同比增长53.25%。
紫光股份在市场上的竞争地位如何?
紫光股份在市场上的竞争地位稳固。核心子公司新华三在中国企业网交换机市场以37%的市场份额稳居第一,数据中心交换机市场份额达33.1%,稳居全国第二。公司积累了广泛渠道资源,全国设立超40家代表处,合作分销商近3万家;海外布局22个子公司,服务网络覆盖180余个国家及地区,全栈产品协同效应持续兑现。
阅读紫光股份这份研报需要注意哪些风险?
阅读紫光股份这份研报需要注意行业竞争加剧、下游需求释放节奏变缓、海外市场拓展不及预期等风险。尽管公司业绩增长显著,但仍需关注市场竞争环境变化,以及国内外市场需求波动可能带来的影响。此外,海外市场拓展的成效也需持续关注,这些因素可能对公司未来的业绩表现产生影响。