2026年半年报点评盈利大幅修复,高端产能释放打开成长空间
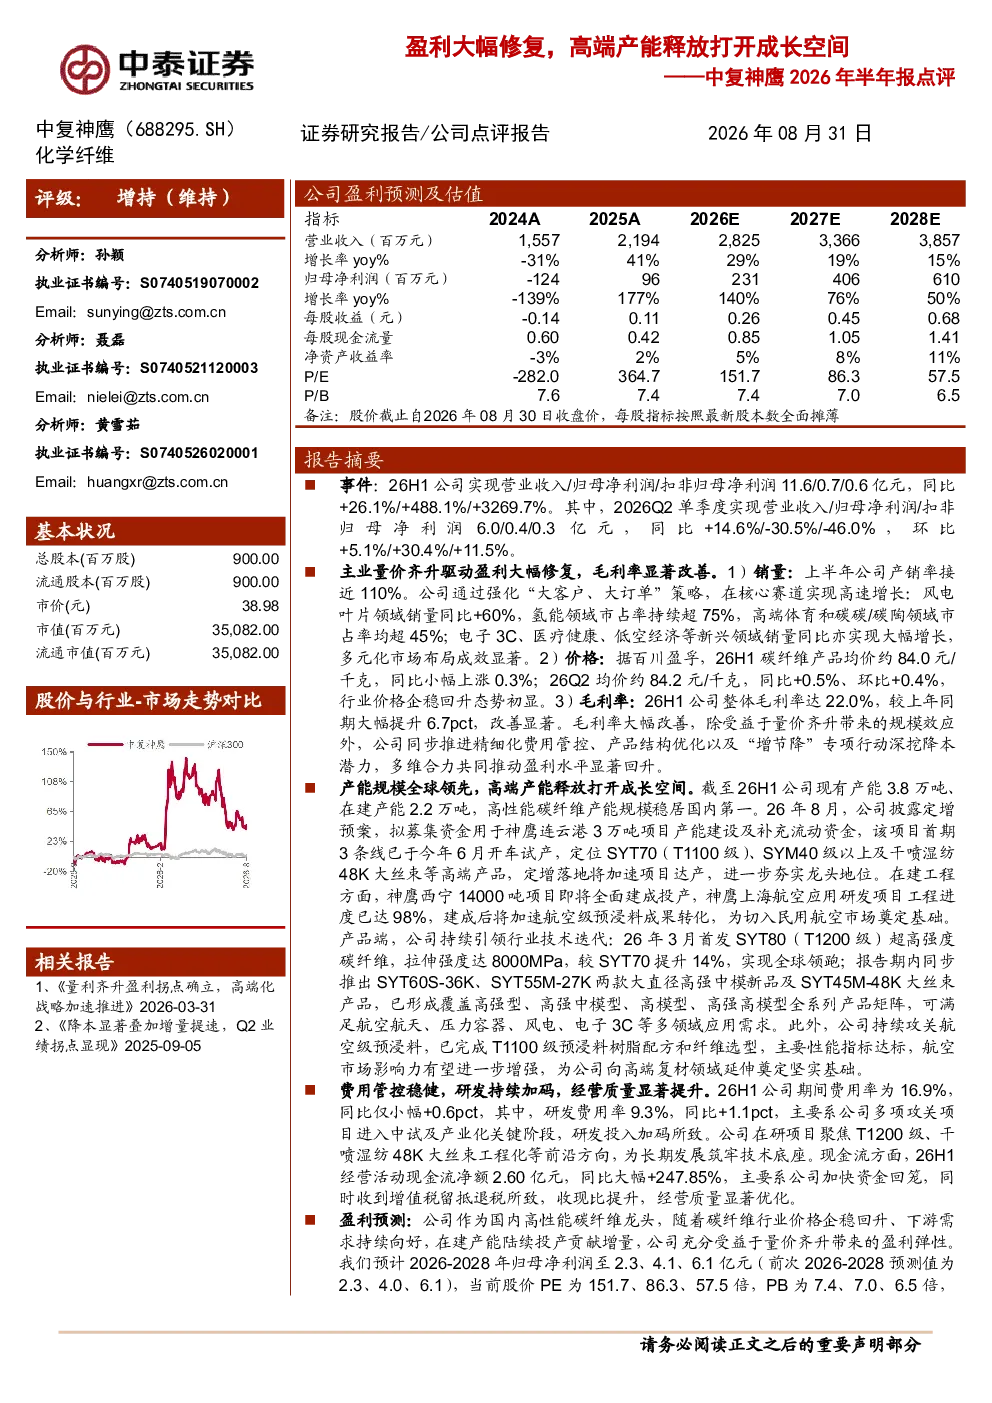
中复神鹰(688295.SH)化学纤维 2026年08月31日 证券研究报告/公司点评报告 评级:增持(维持) 分析师:孙颖执业证书编号:S0740519070002Email:sunying@zts.com.cn分析师:聂磊执业证书编号:S0740521120003Email:nielei@zts.com.cn分析师:黄雪茹执业证书编号:S0740526020001Email:huangxr@zts.com.cn 报告摘要 事件:26H1公司实现营业收入/归母净利润/扣非归母净利润11.6/0.7/0.6亿元,同比+26.1%/+488.1%/+3269.7%。其中,2026Q2单季度实现营业收入/归母净利润/扣非归母净利润6.0/0.4/0.3亿元,同比+14.6%/-30.5%/-46.0%,环比+5.1%/+30.4%/+11.5%。 总股本(百万股)900.00流通股本(百万股)900.00市价(元)38.98市值(百万元)35,082.00流通市值(百万元)35,082.00 主业量价齐升驱动盈利大幅修复,毛利率显著改善。1)销量:上半年公司产销率接近110%。公司通过强化“大客户、大订单”策略,在核心赛道实现高速增长:风电叶片领域销量同比+60%,氢能领域市占率持续超75%,高端体育和碳碳/碳陶领域市占率均超45%;电子3C、医疗健康、低空经济等新兴领域销量同比亦实现大幅增长,多元化市场布局成效显著。2)价格:据百川盈孚,26H1碳纤维产品均价约84.0元/千克,同比小幅上涨0.3%;26Q2均价约84.2元/千克,同比+0.5%、环比+0.4%,行业价格企稳回升态势初显。3)毛利率:26H1公司整体毛利率达22.0%,较上年同期大幅提升6.7pct,改善显著。毛利率大幅改善,除受益于量价齐升带来的规模效应外,公司同步推进精细化费用管控、产品结构优化以及“增节降”专项行动深挖降本潜力,多维合力共同推动盈利水平显著回升。 产能规模全球领先,高端产能释放打开成长空间。截至26H1公司现有产能3.8万吨、在建产能2.2万吨,高性能碳纤维产能规模稳居国内第一。26年8月,公司披露定增预案,拟募集资金用于神鹰连云港3万吨项目产能建设及补充流动资金,该项目首期3条线已于今年6月开车试产,定位SYT70(T1100级)、SYM40级以上及干喷湿纺48K大丝束等高端产品,定增落地将加速项目达产,进一步夯实龙头地位。在建工程方面,神鹰西宁14000吨项目即将全面建成投产,神鹰上海航空应用研发项目工程进度已达98%,建成后将加速航空级预浸料成果转化,为切入民用航空市场奠定基础。产品端,公司持续引领行业技术迭代:26年3月首发SYT80(T1200级)超高强度碳纤维,拉伸强度达8000MPa,较SYT70提升14%,实现全球领跑;报告期内同步推出SYT60S-36K、SYT55M-27K两款大直径高强中模新品及SYT45M-48K大丝束产品,已形成覆盖高强型、高强中模型、高模型、高强高模型全系列产品矩阵,可满足航空航天、压力容器、风电、电子3C等多领域应用需求。此外,公司持续攻关航空级预浸料,已完成T1100级预浸料树脂配方和纤维选型,主要性能指标达标,航空市场影响力有望进一步增强,为公司向高端复材领域延伸奠定坚实基础。 相关报告 1、《量利齐升盈利拐点确立,高端化战略加速推进》2026-03-31 2、《降本显著叠加增量提速,Q2业绩拐点显现》2025-09-05 费用管控稳健,研发持续加码,经营质量显著提升。26H1公司期间费用率为16.9%,同比仅小幅+0.6pct,其中,研发费用率9.3%,同比+1.1pct,主要系公司多项攻关项目进入中试及产业化关键阶段,研发投入加码所致。公司在研项目聚焦T1200级、干喷湿纺48K大丝束工程化等前沿方向,为长期发展筑牢技术底座。现金流方面,26H1经营活动现金流净额2.60亿元,同比大幅+247.85%,主要系公司加快资金回笼,同时收到增值税留抵退税所致,收现比提升,经营质量显著优化。 盈利预测:公司作为国内高性能碳纤维龙头,随着碳纤维行业价格企稳回升、下游需求持续向好,在建产能陆续投产贡献增量,公司充分受益于量价齐升带来的盈利弹性。我们预计2026-2028年归母净利润至2.3、4.1、6.1亿元(前次2026-2028预测值为2.3、4.0、6.1),当前股价PE为151.7、86.3、57.5倍,PB为7.4、7.0、6.5倍, 维持“增持”评级。 风险提示:产能投产不及预期、价格大幅下滑、原材料价格提升、成本下降不及预期、规模扩张的管理风险、行业供需测算有偏差、使用信息滞后或更新不及时风险。 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 来源:iFinD,中泰证券研究所 重要声明 中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。 本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本公司力求但不保证这些信息的准确性和完整性,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。 市场有风险,投资需谨慎。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司及其本公司的关联机构或个人可能在本报告公开发布之前已经使用或了解其中的信息。 中泰证券股份有限公司事先未经本公司书面授权行任何形式的翻版、发布、复制、转载、刊登、篡改,且不得对本报告进行有悖原意的删节或修改。