猜你想问
光威复材2026年半年报核心内容是什么?
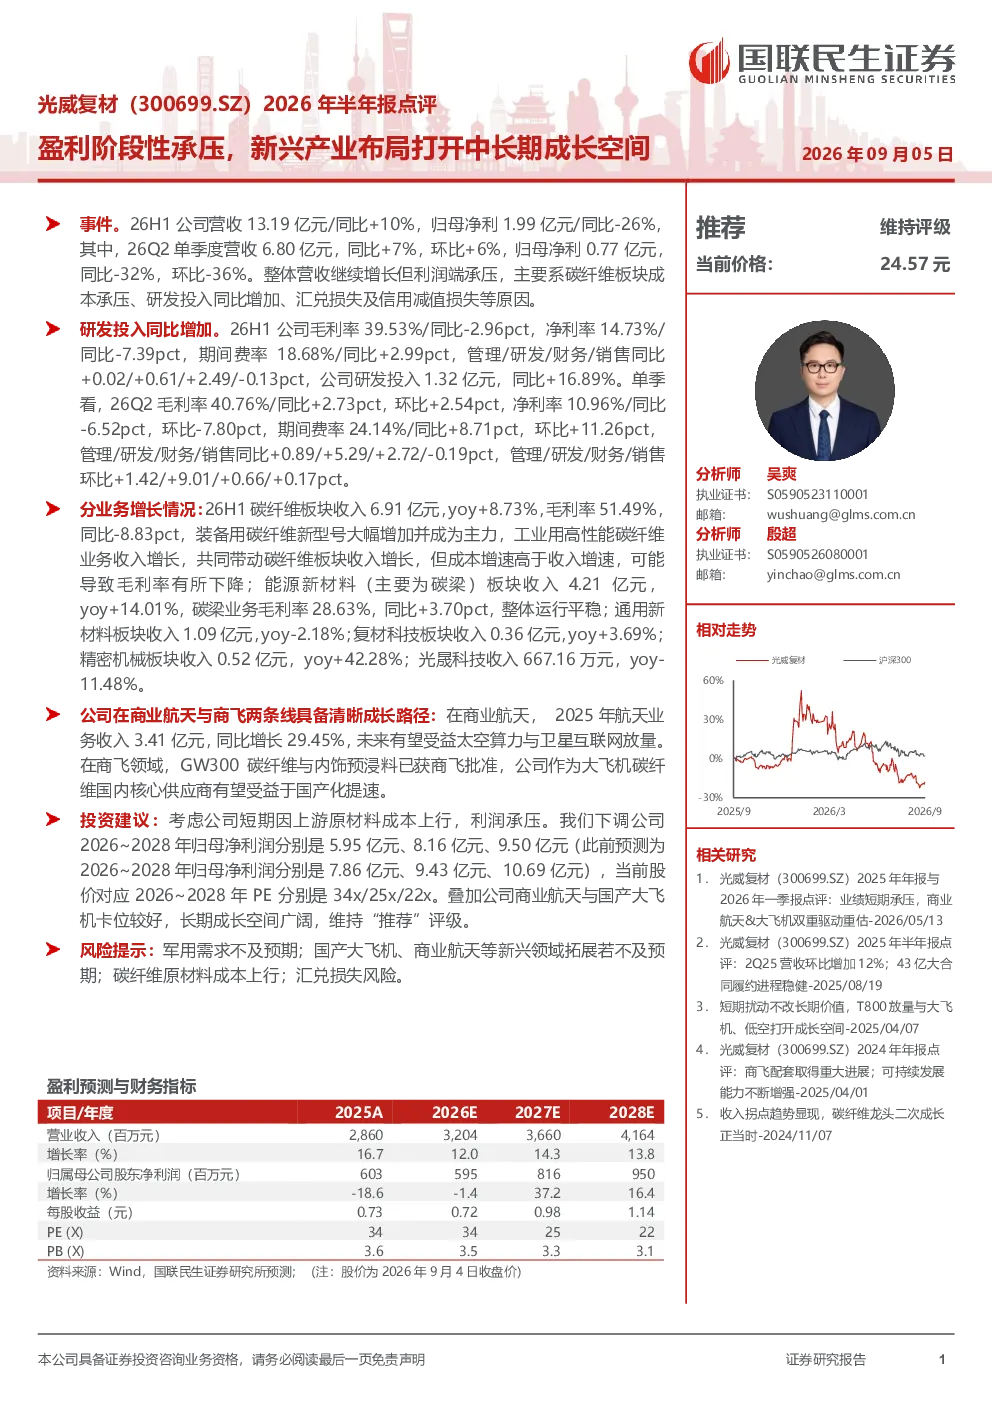
光威复材2026年半年报显示,公司营收13.19亿元,同比增长10%,但归母净利1.99亿元,同比下滑26%。主要原因是碳纤维板块成本承压、研发投入增加、汇兑损失及信用减值损失。研发投入同比增加16.89%,达到1.32亿元。毛利率39.53%,同比下降2.96个百分点;净利率14.73%,同比下降7.39个百分点;期间费率18.68%,同比上升2.99个百分点。
碳纤维行业发展趋势如何?
碳纤维行业正朝着高性能化、国产化方向发展。光威复材作为国内碳纤维龙头企业,新型号大幅增加并成为主力,工业用高性能碳纤维业务收入增长。未来,随着国产大飞机、商业航天等新兴领域的拓展,碳纤维需求有望持续增长。但行业仍面临原材料成本上行、技术壁垒高等挑战。
报告重点分析了光威复材的哪些业务板块?
报告重点分析了光威复材的碳纤维板块、能源新材料(碳梁)板块、通用新材料板块、复材科技板块、精密机械板块及光晟科技板块。其中,碳纤维板块收入6.91亿元,同比增长8.73%,毛利率51.49%;能源新材料板块收入4.21亿元,同比增长14.01%,毛利率28.63%;精密机械板块收入0.52亿元,同比增长42.28%。
当前光威复材的市场现状如何?
光威复材在商业航天与商飞领域具备清晰成长路径。2025年航天业务收入3.41亿元,同比增长29.45%,未来受益于太空算力与卫星互联网放量。GW300碳纤维与内饰预浸料已获商飞批准,作为大飞机碳纤维国内核心供应商,有望受益于国产化提速。但短期利润承压,需关注成本控制与市场需求变化。
光威复材研报提示了哪些风险?
光威复材研报提示了以下风险:军用需求不及预期、国产大飞机、商业航天等新兴领域拓展不及预期、碳纤维原材料成本上行、汇兑损失风险。这些风险可能影响公司业绩表现,需密切关注市场变化和政策调整。
你可能感兴趣
2026年半年报点评:短期利润承压,燃机与数据中心一体化打开成长空间
化石能源西南证券2026-08-16
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
成本上涨业绩承压,磷氟资源利用有望打开成长空间——湖北宜化2026年半年报点评
西部证券2026-08-13
德福科技2026年半年报点评 高端转型加速 短期盈利承压 中长期成长逻辑清晰
未知机构2026-08-23
2026年半年报点评收入微增实现过半目标,业绩阶段性承压,不改中长期发展逻辑
华创证券2026-08-20
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
业绩阶段性承压,盘龙七片入基药打开中长期成长空间
长城证券2026-08-31
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
福莱特2026年半年报点评:盈利阶段性承压,Q3玻璃价格上涨有望推动盈利修复
国联民生证券2026-08-25