猜你想问
TCL科技2026年半年报核心内容有哪些?
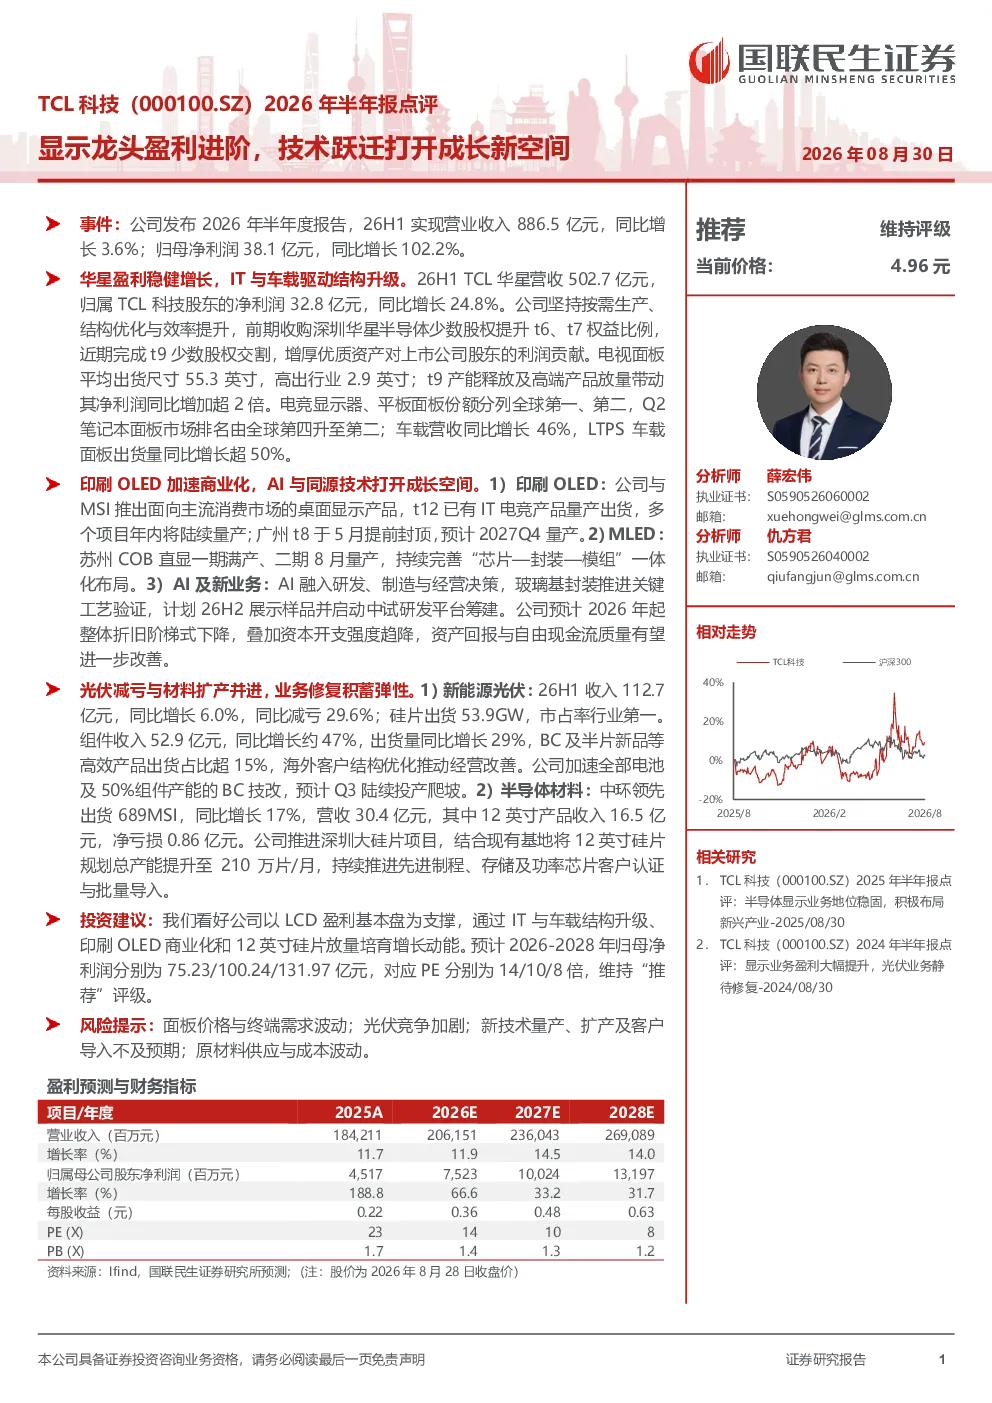
TCL科技2026年半年报显示公司营收502.7亿元,归母净利润32.8亿元,同比增长24.8%。主要亮点包括通过按需生产、结构优化提升t6、t7权益比例,完成t9少数股权交割增厚利润。电视面板平均出货尺寸达55.3英寸,高出行业2.9英寸,t9产能释放及高端产品放量带动净利润同比增加超2倍。电竞显示器、平板面板份额全球领先,笔记本面板市场排名升至第二。车载业务营收同比增长46%,LTPS车载面板出货量同比增长超50%
当前面板行业发展趋势如何?
当前面板行业正经历技术跃迁和结构升级。电视面板尺寸持续增大,平均出货尺寸达55.3英寸,t9产能释放推动高端产品放量。电竞显示器、平板面板份额全球领先,笔记本面板市场排名提升。车载面板需求增长强劲,LTPS车载面板出货量同比增长超50%。印刷OLED加速商业化,AI与同源技术如COB直显推动产业升级,12英寸硅片产能提升至210万片/月,先进制程和存储芯片客户认证推进中。
研报重点分析了哪些方向?
研报重点分析了TCL科技IT与车载业务的结构升级、印刷OLED的商业化进程以及12英寸硅片的放量。公司在IT领域通过提升t6、t7权益比例和t9交割增厚利润,电竞显示器、平板、笔记本面板市场份额领先。车载业务营收增长46%,LTPS出货量增长超50%。印刷OLED方面,公司与MSI推出消费级产品,t12电竞产品已量产,广州t8预计2027Q4量产。苏州COB直显一期满产,AI融入研发制造,玻璃基封装推进中。
从市场现状看TCL科技处于什么位置?
TCL科技在多个领域展现出市场领先地位。电视面板平均出货尺寸行业最高,t9产能释放带动高端产品放量。IT电竞显示器、平板面板份额全球第一、第二,笔记本面板市场排名升至第二。车载业务营收增长46%,LTPS出货量增长超50%。光伏业务收入同比增长6.0%,同比减亏29.6%,硅片出货量行业第一。组件业务增长约47%,高效产品出货占比超15%,海外客户结构优化。半导体材料中环领先出货量同比增长17%,12英寸硅片规划产能行业领先。
研报提示了哪些风险?
研报提示了几个主要风险:面板价格与终端需求波动可能影响公司盈利稳定性;光伏行业竞争加剧可能压缩利润空间;新技术如印刷OLED、COB直显、12英寸硅片等量产、扩产及客户导入若不及预期,将影响增长动能;原材料供应与成本波动也可能对公司经营造成压力。此外,公司资本开支强度未来可能趋降,但需关注资产回报与自由现金流质量改善的进程