猜你想问
这份报告主要讲了什么内容?
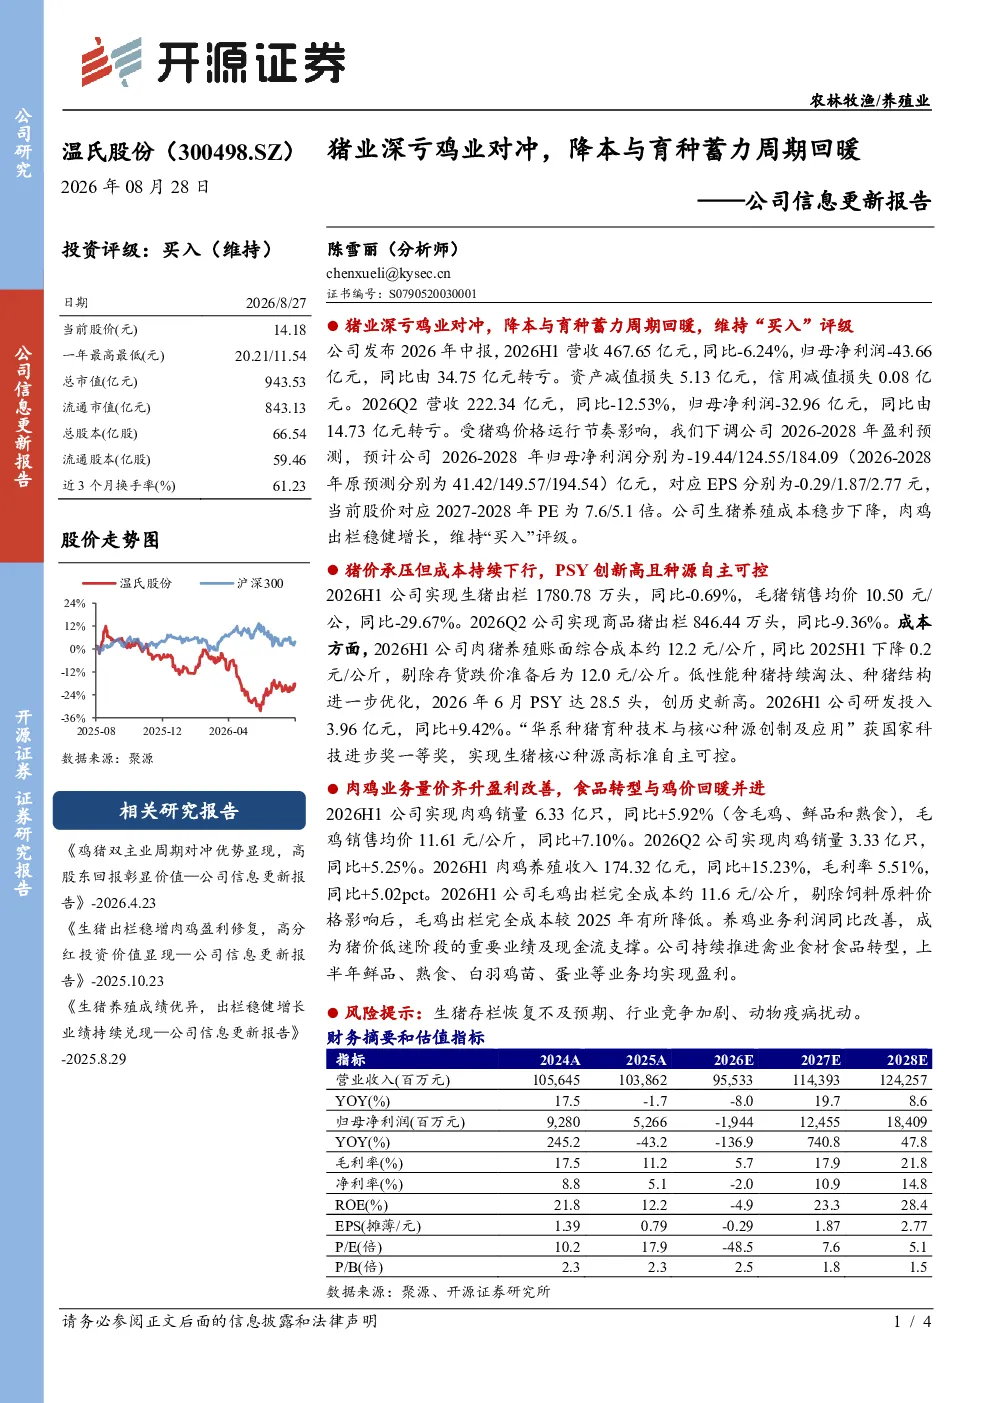
这份报告主要分析了温氏股份2026年上半年的经营情况。报告指出公司2026H1营收467.65亿元,同比-6.24%,归母净利润-43.66亿元,同比由34.75亿元转亏。2026Q2营收222.34亿元,同比-12.53%,归母净利润-32.96亿元,同比由14.73亿元转亏。受猪鸡价格运行节奏影响,下调公司2026-2028年盈利预测,预计2026-2028年归母净利润分别为-19.44/124.55/184.09亿元,对应EPS分别为-0.29/1.87/2.77元,当前股价对应2027-2028年PE为7.6/5.1倍。公司生猪养殖成本稳步下降,肉鸡出栏稳健增长,维持“买入”评级。
当前猪业和鸡业的发展趋势如何?
当前猪业面临价格承压但成本持续下行的局面。2026H1公司实现生猪出栏1780.78万头,同比-0.69%,毛猪销售均价10.50元/公斤,同比-29.67%。成本方面,2026H1公司肉猪养殖账面综合成本约12.2元/公斤,同比2025H1下降0.2元/公斤,剔除存货跌价准备后为12.0元/公斤。低性能种猪持续淘汰、种猪结构进一步优化,2026年6月PSY达28.5头,创历史新高。肉鸡业务则呈现量价齐升的态势,2026H1公司实现肉鸡销量6.33亿只,同比+5.92%,毛鸡销售均价11.61元/公斤,同比+7.10%。肉鸡养殖收入174.32亿元,同比+15.23%,毛利率5.51%,同比+5.02pct。
报告中重点分析了哪些方面?
报告重点分析了温氏股份的成本控制与育种进展。在成本方面,公司生猪养殖成本稳步下降,2026H1账面综合成本约12.2元/公斤,同比下降0.2元/公斤。在育种方面,低性能种猪持续淘汰、种猪结构进一步优化,2026年6月PSY达28.5头,创历史新高,且公司研发投入3.96亿元,同比+9.42%。“华系种猪育种技术与核心种源创制及应用”获国家科技进步奖一等奖,实现生猪核心种源高标准自主可控。此外,报告还关注了肉鸡业务的盈利改善,2026H1肉鸡养殖收入同比+15.23%,毛利率同比+5.02pct。
当前市场对温氏股份的整体判断是什么?
当前市场对温氏股份的整体判断显示公司面临猪价低迷的挑战,但具备成本下降和肉鸡业务增长的潜力。2026H1公司归母净利润转亏,但生猪养殖成本持续下降,肉鸡业务量价齐升,盈利有所改善。公司持续推进禽业食材食品转型,上半年鲜品、熟食、白羽鸡苗、蛋业等业务均实现盈利。整体来看,公司正处于调整期,但通过降本增效和业务多元化,有望逐步恢复增长。
这份报告提到了哪些风险因素?
报告提示了温氏股份面临的主要风险因素包括:生猪存栏恢复不及预期,可能导致公司生猪业务持续承压;行业竞争加剧,可能压缩公司利润空间;动物疫病扰动,可能对公司养殖业造成不利影响。此外,公司肉鸡业务的增长也受制于市场供需关系和价格波动,需要密切关注市场变化。这些风险因素可能对公司未来的经营业绩和财务状况产生不利影响。