猜你想问
盐津铺子2026年业绩表现如何?
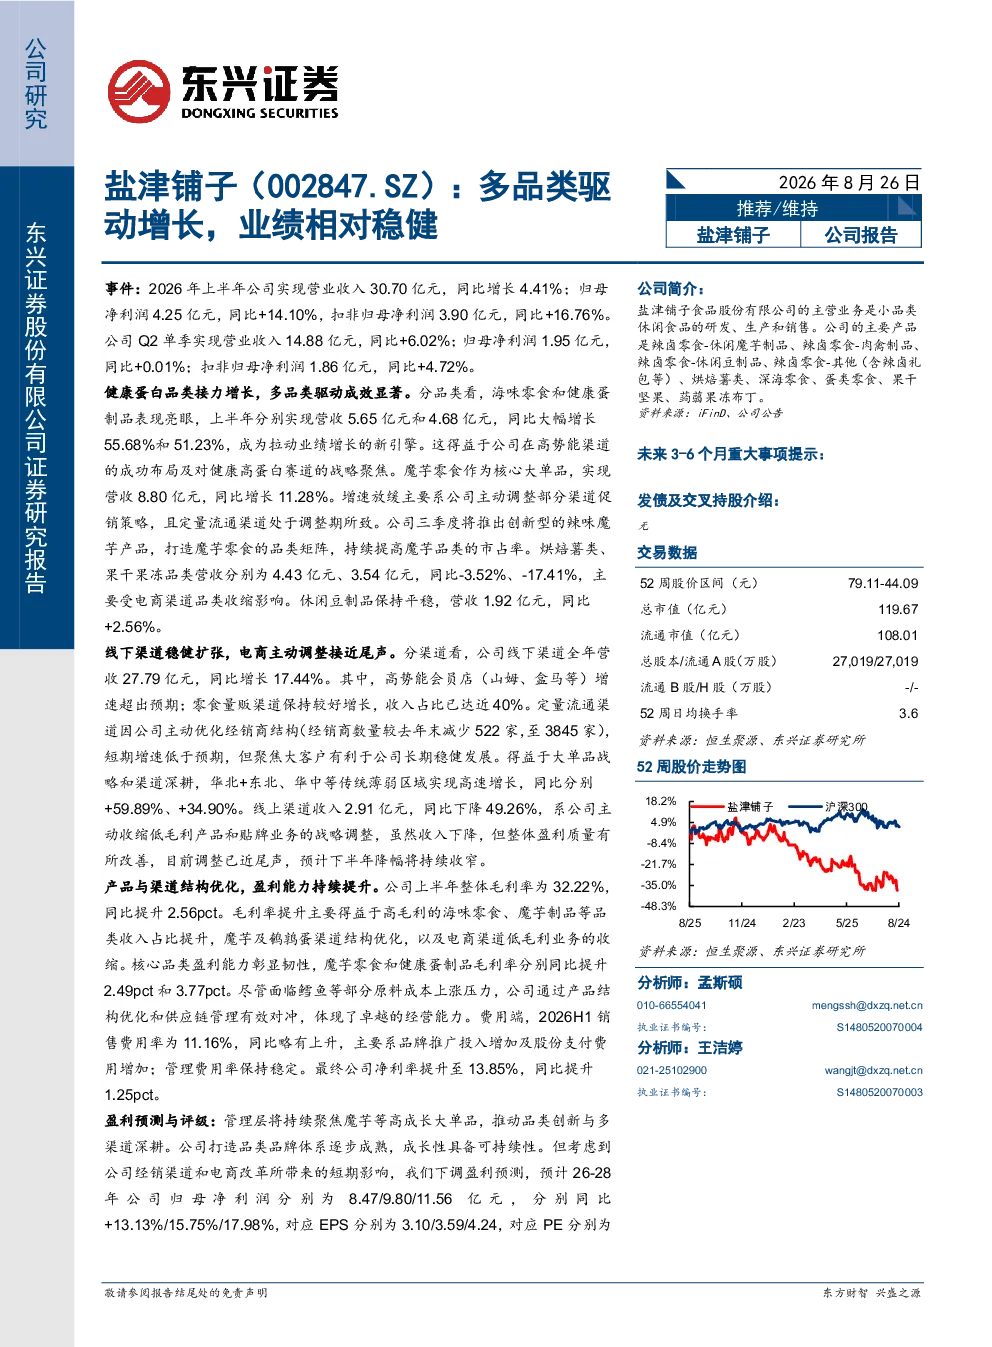
盐津铺子2026年上半年业绩表现稳健,营业收入30.70亿元,同比增长4.41%;归母净利润4.25亿元,同比提升14.10%。健康蛋白品类成为新的增长引擎,其中海味零食和健康蛋制品营收分别增长55.68%和51.23%,魔芋零食营收增长11.28%。线下渠道稳健扩张,全年营收同比增长17.44%,线上渠道主动收缩低毛利产品,收入同比下降49.26%
盐津铺子未来增长点在哪里?
盐津铺子未来增长点主要在于健康蛋白品类,特别是海味零食和健康蛋制品表现亮眼,成为新的增长引擎。公司将持续聚焦魔芋等高成长大单品,推动品类创新与多渠道深耕,通过产品与渠道结构优化提升盈利能力。公司预计未来三年归母净利润将分别为8.47/9.80/11.56亿元,成长性具备可持续性
盐津铺子行业发展趋势如何?
盐津铺子所处休闲零食行业正经历多品类、健康化、渠道优化的趋势。消费者对健康零食的需求提升,推动企业拓展健康蛋白等新品类。同时,线上线下渠道融合加速,企业通过渠道结构优化提升盈利能力。行业竞争激烈,但头部企业通过产品创新和渠道深耕具备竞争优势
盐津铺子报告重点分析了哪些方面?
盐津铺子报告重点分析了公司多品类驱动增长成效、线上线下渠道结构优化、盈利能力提升等方面。报告指出健康蛋白品类成为新的增长引擎,线下渠道稳健扩张,线上渠道主动收缩低毛利产品。同时,报告也分析了公司毛利率提升、高成长大单品聚焦等战略方向
盐津铺子报告提示了哪些风险?
盐津铺子报告提示了多方面风险,包括抖音平台、零食渠道竞争加剧;行业竞争加剧;原材料价格上涨导致成本上升;大单品增长及新品放量不及预期;食品安全风险等。这些风险可能对公司业绩和战略实施产生影响,需要持续关注
你可能感兴趣
盐津铺子(002847.SZ):核心品类较快增长,线上渠道调整
山西证券2026-08-25
盐津铺子(002847.SZ)2026H1渠道调整阵痛仍存,核心品类较快增长
国信证券2026-08-23
盐津铺子(002847.SZ)2026H1渠道调整阵痛仍存,核心品类较快增长
国信证券2026-08-23
盐津铺子2024年三季报点评:多品类、多渠道快速发展,战略清晰护航增长
食品饮料上海证券2024-10-29
公司简评报告:盐津铺子:魔芋品类快速放量,线下渠道稳健增长
食品饮料东海证券2026-04-12
多品类驱动业绩增长,二季度净利润同比+51%
交通运输国信证券2022-08-27
公司信息更新报告:业绩超预期,零售驱动增长、多渠道多品类发力
开源证券2022-02-10
淡季业绩稳健增长、符合预期,发力多品牌、多品类
基础化工国金证券2024-10-24
多渠道多品类齐发力,业绩增长稳健
轻工制造安信证券2019-08-28
业绩稳健增长,看好公司多品类突破
机械设备华西证券2025-05-18