猜你想问
盐津铺子2026H1业绩表现如何?
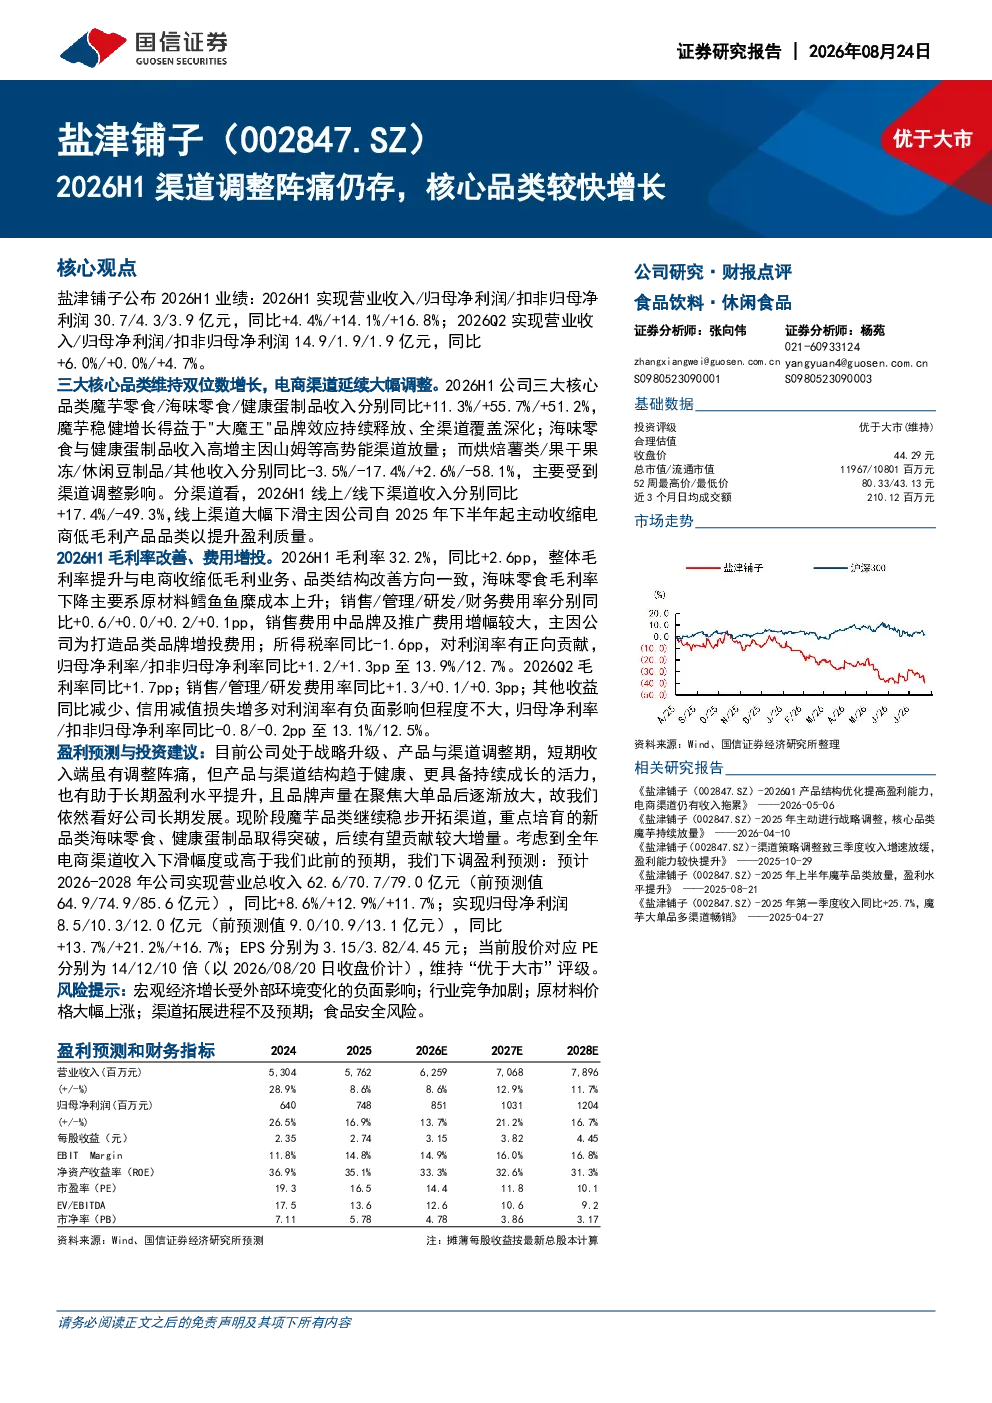
盐津铺子2026H1营业收入30.7亿元,同比+4.4%;归母净利润4.3亿元,同比+14.1%;扣非归母净利润3.9亿元,同比+16.8%。公司处于战略升级和产品与渠道调整期,短期收入端虽有调整阵痛,但产品与渠道结构趋于健康,更具备持续成长的活力,有助于长期盈利水平提升。品牌声量在聚焦大单品后逐渐放大。魔芋零食、海味零食、健康蛋制品收入分别同比+11.3%/+55.7%/+51.2%,三大核心品类增长显著。线上渠道同比+17.4%,线下渠道同比-49.3%
盐津铺子核心品类增长情况如何?
盐津铺子三大核心品类增长表现突出:魔芋零食收入同比+11.3%,海味零食收入同比+55.7%,健康蛋制品收入同比+51.2%。这些核心品类成为公司业绩增长的主要驱动力,显示出公司在产品创新和市场需求把握上的优势。同时,其他品类如烘焙薯类同比-3.5%,果干果冻同比-17.4%,休闲豆制品同比+2.6%,其他收入同比-58.1%,表现相对较弱。公司通过聚焦核心品类,主动收缩电商低毛利产品品类,提升盈利质量,长期发展前景乐观。
盐津铺子渠道调整对业绩有何影响?
盐津铺子2026H1渠道调整对业绩产生明显影响。线上渠道表现强劲,同比+17.4%,显示出公司在电商渠道的优化策略取得成效。然而,线下渠道同比-49.3%,收入下滑幅度较大,反映出公司在传统渠道面临较大调整阵痛。公司主动收缩电商低毛利产品品类,提升盈利质量,聚焦大单品和核心品类,有助于长期盈利水平提升。考虑到全年电商渠道收入下滑幅度或高于预期,短期业绩承压,但长期发展前景乐观。
盐津铺子行业发展趋势如何?
盐津铺子所处休闲零食行业正经历消费升级和健康化趋势,消费者对健康、低脂、高蛋白产品的需求日益增长。公司聚焦魔芋零食、海味零食、健康蛋制品等核心品类,顺应了行业发展趋势,有望获得更多市场份额。同时,线上渠道的快速发展为公司提供了新的增长机会,但线下渠道的调整也需关注。行业竞争激烈,公司需持续创新产品,优化渠道结构,提升品牌影响力,以应对市场变化。
盐津铺子研报风险提示有哪些?
盐津铺子研报提示的主要风险包括:电商渠道收入下滑幅度或高于预期,对公司短期业绩造成压力;线下渠道调整过程中可能面临销售下滑和成本上升的风险;行业竞争激烈,新品牌和新产品可能对公司市场份额造成冲击;原材料价格波动和供应链稳定性也可能影响公司盈利能力。此外,公司聚焦核心品类和收缩低毛利产品,若核心品类增长不及预期,可能影响整体业绩表现。