猜你想问
盐津铺子的核心增长品类有哪些?
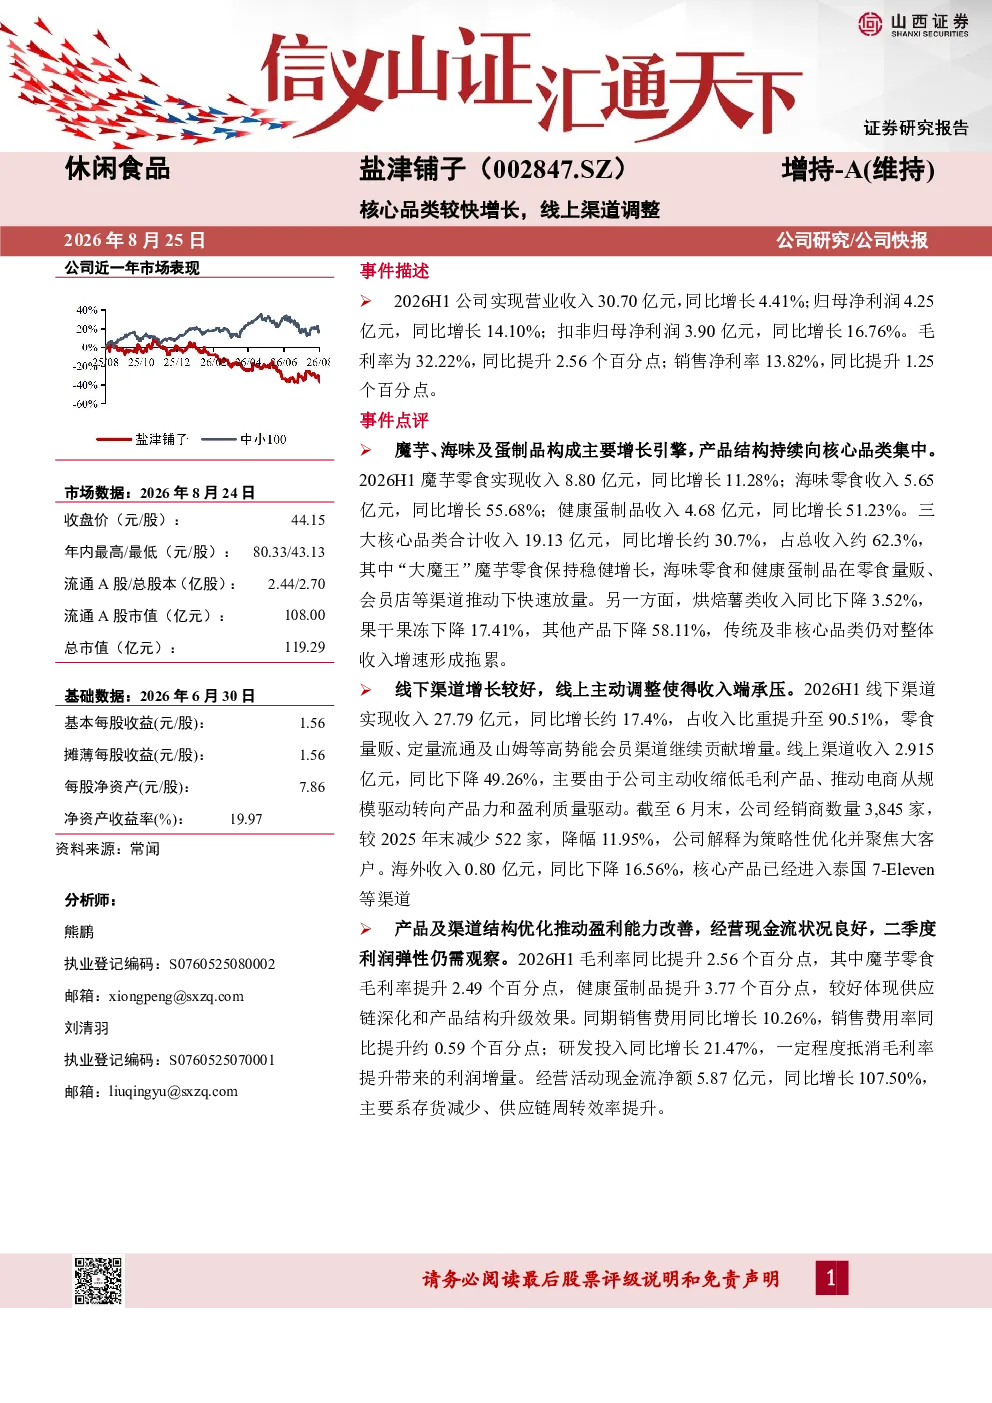
盐津铺子的核心增长品类主要包括魔芋零食、海味零食和健康蛋制品。2026年上半年,魔芋零食收入8.80亿元,同比增长11.28%;海味零食收入5.65亿元,同比增长55.68%;健康蛋制品收入4.68亿元,同比增长51.23%。这三大核心品类合计收入19.13亿元,同比增长约30.7%,占总收入约62.3%。其中,“大魔王”魔芋零食保持稳健增长,海味零食和健康蛋制品在零食量贩、会员店等渠道推动下快速放量。这体现了公司在产品结构升级和供应链深化方面的成效。
盐津铺子的线上渠道调整有哪些具体措施?
盐津铺子在线上渠道进行了策略性调整,主动收缩低毛利产品,推动电商从规模驱动转向产品力和盈利质量驱动。2026年上半年,线上渠道收入2.915亿元,同比下降49.26%。这一调整旨在优化产品组合,提升整体盈利能力。同时,公司还减少了经销商数量,截至6月末,经销商数量3,845家,较2025年末减少522家,降幅11.95%,公司解释为策略性优化并聚焦大客户。这些调整反映了公司在渠道管理上的精细化运营思路。
盐津铺子的盈利能力表现如何?
盐津铺子的盈利能力表现良好,2026年上半年毛利率为32.22%,同比提升2.56个百分点;销售净利率13.82%,同比提升1.25个百分点。其中,魔芋零食和健康蛋制品毛利率提升明显,体现供应链深化和产品结构升级效果。同期销售费用同比增长10.26%,销售费用率同比提升约0.59个百分点;研发投入同比增长21.47%,一定程度抵消毛利率提升带来的利润增量。经营活动现金流净额5.87亿元,同比增长107.50%,主要系存货减少、供应链周转效率提升。这些数据表明公司在成本控制和运营效率方面取得了显著进展。
盐津铺子的市场现状如何?
盐津铺子的市场现状呈现线上线下渠道分化的发展态势。2026年上半年,线下渠道增长较好,实现收入27.79亿元,同比增长约17.4%,占收入比重提升至90.51%。而线上渠道收入2.915亿元,同比下降49.26%,主要由于公司主动收缩低毛利产品、推动电商从规模驱动转向产品力和盈利质量驱动。海外收入0.80亿元,同比下降16.56%,核心产品已进入泰国7-Eleven等渠道。整体来看,公司在传统线下渠道表现稳健,同时在线上和海外市场进行战略调整,以适应市场变化。
盐津铺子的研报风险提示有哪些?
盐津铺子的研报中提示了几个主要风险:消费环境不景气可能影响整体市场需求;魔芋产品销量恢复不及预期可能影响核心品类增长;原材料价格波动风险可能影响成本控制;渠道改革不及预期可能影响市场拓展效率。这些风险提示反映了公司在当前市场环境下需要关注的重点问题。公司需要密切关注市场动态,灵活调整经营策略,以应对潜在的风险挑战。