猜你想问
这份机械行业月报的核心内容是什么?
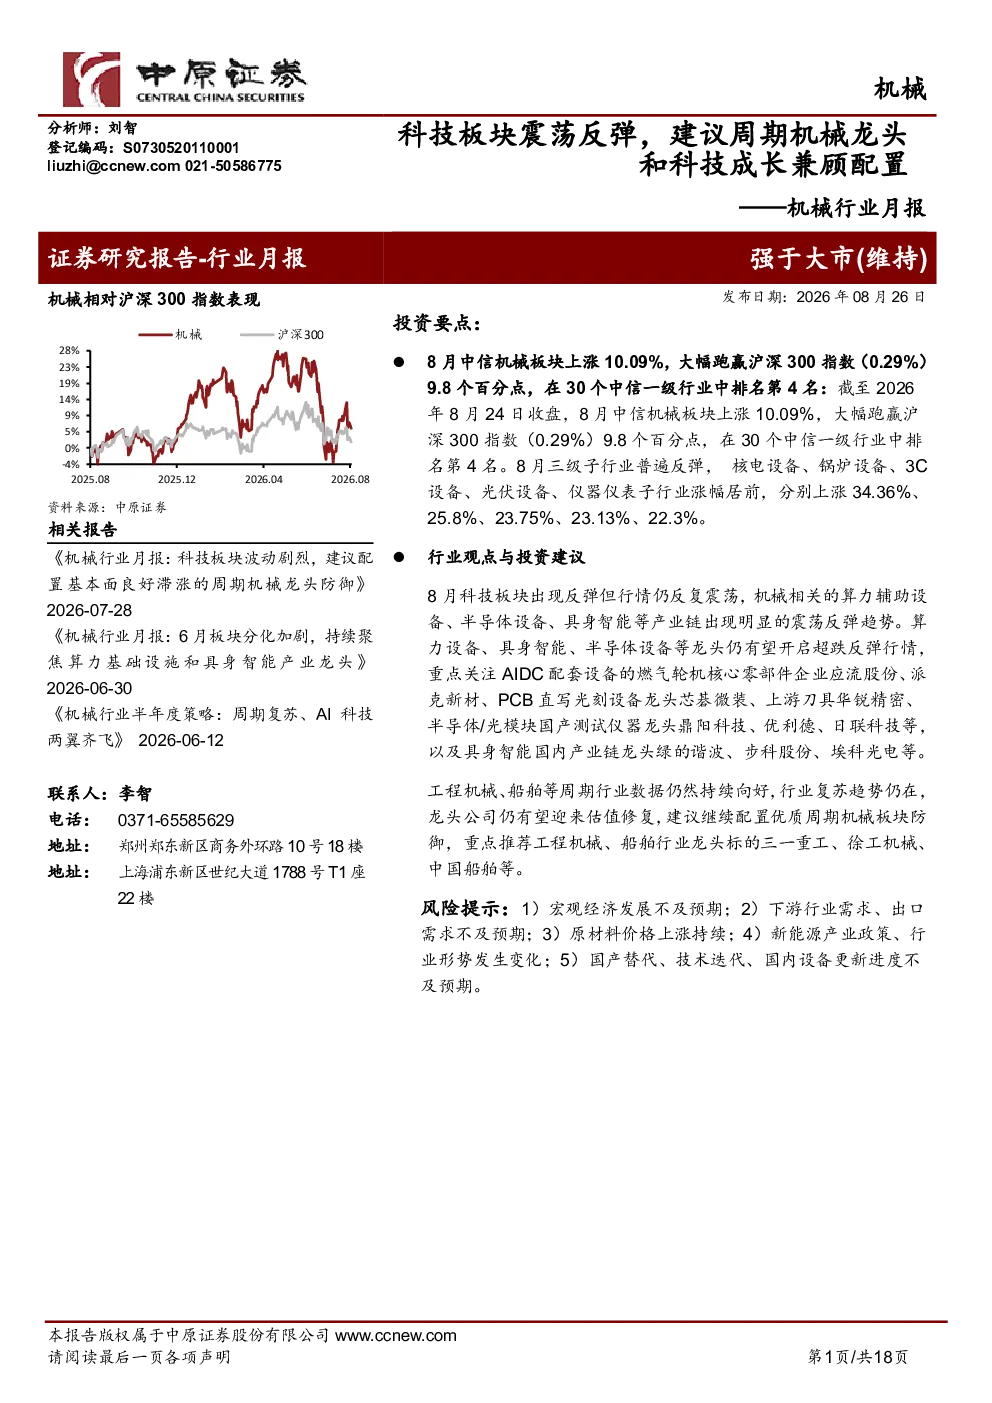
这份月报分析了中信机械板块8月上涨10.09%,跑赢沪深300指数的情况,指出三级子行业普遍反弹,特别是核电设备、锅炉设备、3C设备等涨幅居前。报告还关注了具身智能、算力基础设施、商业航天等主题的行情表现,并提出了对核心零部件企业、周期机械龙头企业的配置建议。
机械行业未来发展趋势如何?
报告显示,具身智能和人形机器人主题表现突出,工业机器人产量持续增长,国家正加速建设标准体系。算力基础设施方面,我国正加快推进算力网建设和数据中心扩容,行业景气度持续高企。商业航天主题也呈现上涨态势,卫星物联网商用牌照落地预示着行业新机遇。
报告重点分析了哪些方向?
报告重点分析了中信机械板块整体上涨情况及子行业表现,深入探讨了具身智能、算力基础设施、商业航天等新兴主题的行情动态和政策支持。同时,报告还评估了行业估值水平,并对核心零部件、周期机械龙头等投资方向提出了配置建议。
当前机械行业市场现状如何?
当前机械行业市场呈现板块整体上涨,子行业普遍反弹的态势。具身智能、算力基础设施等主题表现强劲,但行业估值整体处于较高水平。部分子行业如农业机械、轨交设备等估值仍偏高。同时,报告也回顾了可转债、ETF等衍生品市场表现,指出机械军工行业ETF表现平淡。
这份研报有哪些风险提示?
报告提示了宏观经济、下游行业需求、出口需求不及预期等宏观风险。此外,原材料价格上涨、新能源产业政策变化、国产替代和技术迭代进度不及预期等也可能对行业产生影响。投资者需关注这些潜在风险因素,结合自身风险承受能力进行投资决策。
你可能感兴趣
机械行业月报:科技板块波动剧烈,建议配置基本面良好滞涨的周期机械龙头防御
机械设备中原证券2026-07-28
开放式基金周报:建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2025-12-14
国泰海通证券开放式基金周报(20260308):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
金融国泰海通证券2026-03-09
国泰海通证券开放式基金周报(20260419):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-04-20
国泰海通证券开放式基金周报(20260322):建议均衡风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-03-22
国泰海通证券开放式基金周报(20260202):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-02-02
国泰海通证券开放式基金周报(20260104):均衡偏成长风格配置,重视科技主线,兼顾顺周期和大金融
国泰海通证券2026-01-04
国泰海通证券开放式基金周报(20260125):均衡偏成长风格配置,重视科技主线,兼顾顺周期和大金融
国泰海通证券2026-01-26
开放式基金周报(20260712):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融资产
国泰海通证券2026-07-12
机械行业月报:设备更新叠加出海推动周期复苏,未来产业和自主可控有望推动成长板块行情
机械设备中原证券2024-07-23