猜你想问
诺诚健华最新研报核心内容是什么?
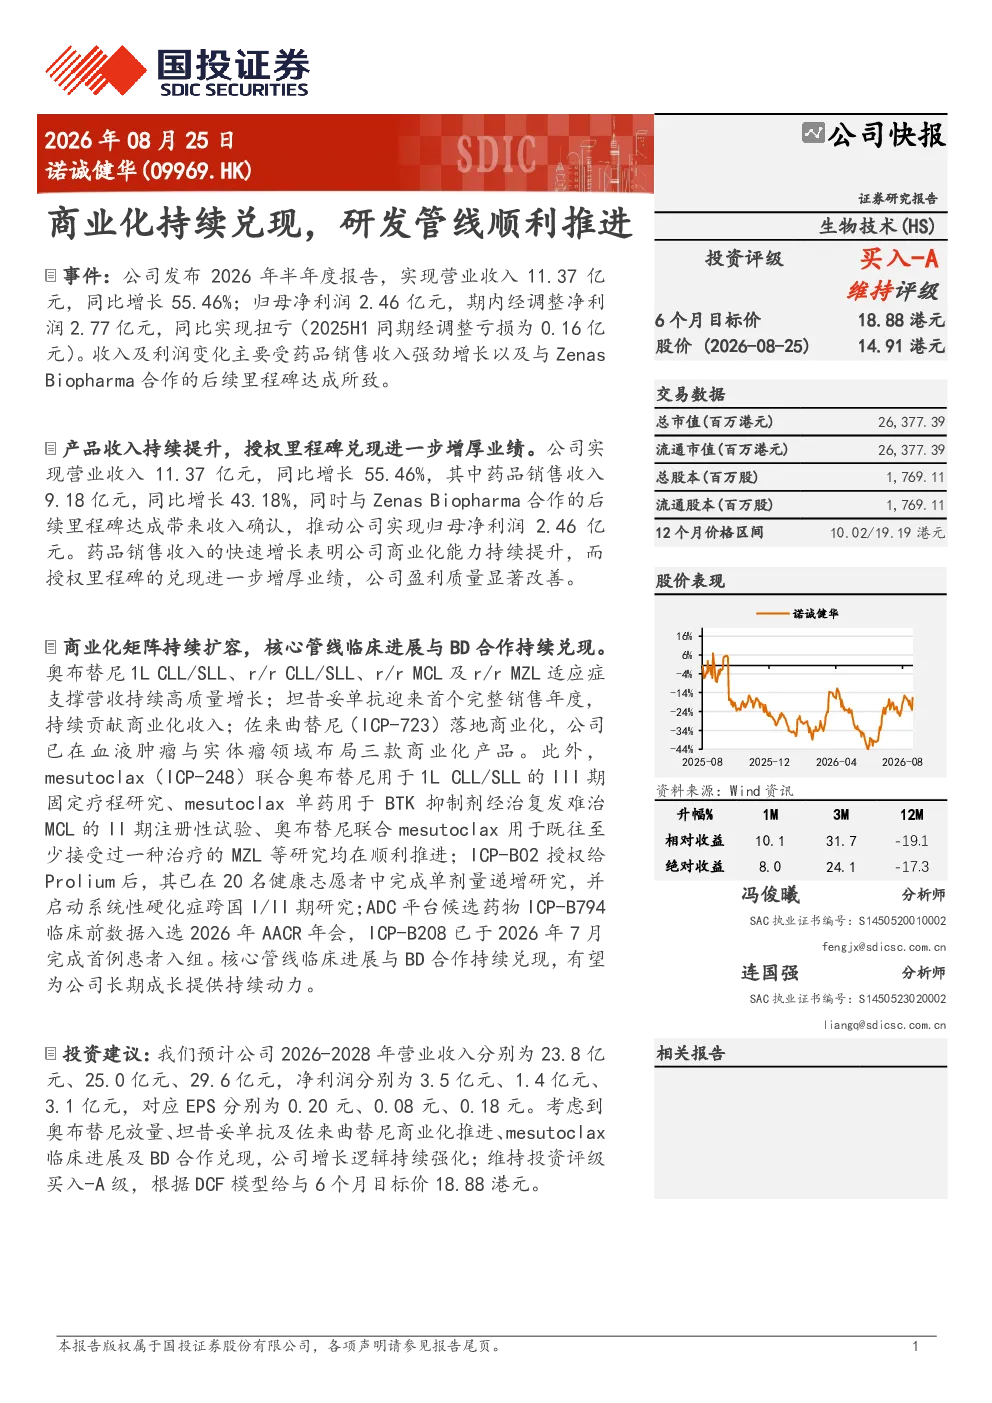
诺诚健华最新研报显示,公司商业化持续兑现,研发管线顺利推进。2026年半年度报告显示,营业收入同比增长55.46%至11.37亿元,归母净利润扭亏为盈至2.46亿元。主要得益于药品销售收入强劲增长及与Zenas Biopharma合作的后续里程碑达成。药品销售收入9.18亿元,同比增长43.18%。奥布替尼、坦昔妥单抗、佐来曲替尼等已实现商业化,核心管线如mesutoclax(ICP-723)联合奥布替尼用于1L CLL/SLL的III期固定疗程研究等均顺利推进。
该行业赛道发展趋势如何?
该行业赛道发展趋势表现为创新药企商业化与研发管线双轮驱动。随着国内创新药企研发管线不断丰富,产品逐步进入市场,商业化能力成为关键竞争因素。头部企业通过产品迭代和拓展适应症,持续扩大市场份额。同时,与外部合作如授权引进等方式加速产品上市进程。政策支持、医保覆盖扩大以及患者支付能力提升为行业带来长期增长动力。市场竞争加剧下,研发效率与商业化能力成为企业差异化发展的核心。
研报重点分析了哪些方向?
研报重点分析了诺诚健华的商业化进展与研发管线布局。商业化方面,聚焦奥布替尼、坦昔妥单抗、佐来曲替尼等产品的市场表现及后续增长潜力。同时,关注与Zenas Biopharma合作的里程碑达成情况。研发管线方面,重点跟踪mesutoclax(ICP-723)联合奥布替尼的III期研究、ICP-B02单剂量递增研究及ADC平台候选药物ICP-B794的临床前进展。报告通过财务数据与产品进展,评估公司未来增长空间。
当前市场对诺诚健华的判断是什么?
当前市场对诺诚健华的判断显示公司处于商业化与研发双线并进阶段。公司营收与利润实现显著增长,商业化能力得到验证。核心产品线进展顺利,为未来业绩提供支撑。市场关注其产品放量速度及核心管线的临床数据表现。同时,对其与合作伙伴的履约情况保持关注。整体来看,诺诚健华作为创新药企,在商业化与研发方面均展现一定优势,但需持续关注市场接受度与竞争格局变化。
研报提示了哪些风险?
研报提示了诺诚健华面临的主要风险包括:奥布替尼等产品销售放量不及预期,可能影响短期业绩表现;与Zenas Biopharma等授权合作的后续履约或里程碑达成存在不确定性,可能影响研发进度与资金链;核心管线如mesutoclax等产品的临床数据或注册进展若未达预期,将影响公司长期竞争力。此外,行业竞争加剧和医保政策变化也可能带来外部风险因素。