猜你想问
这份研报主要讲了什么内容?
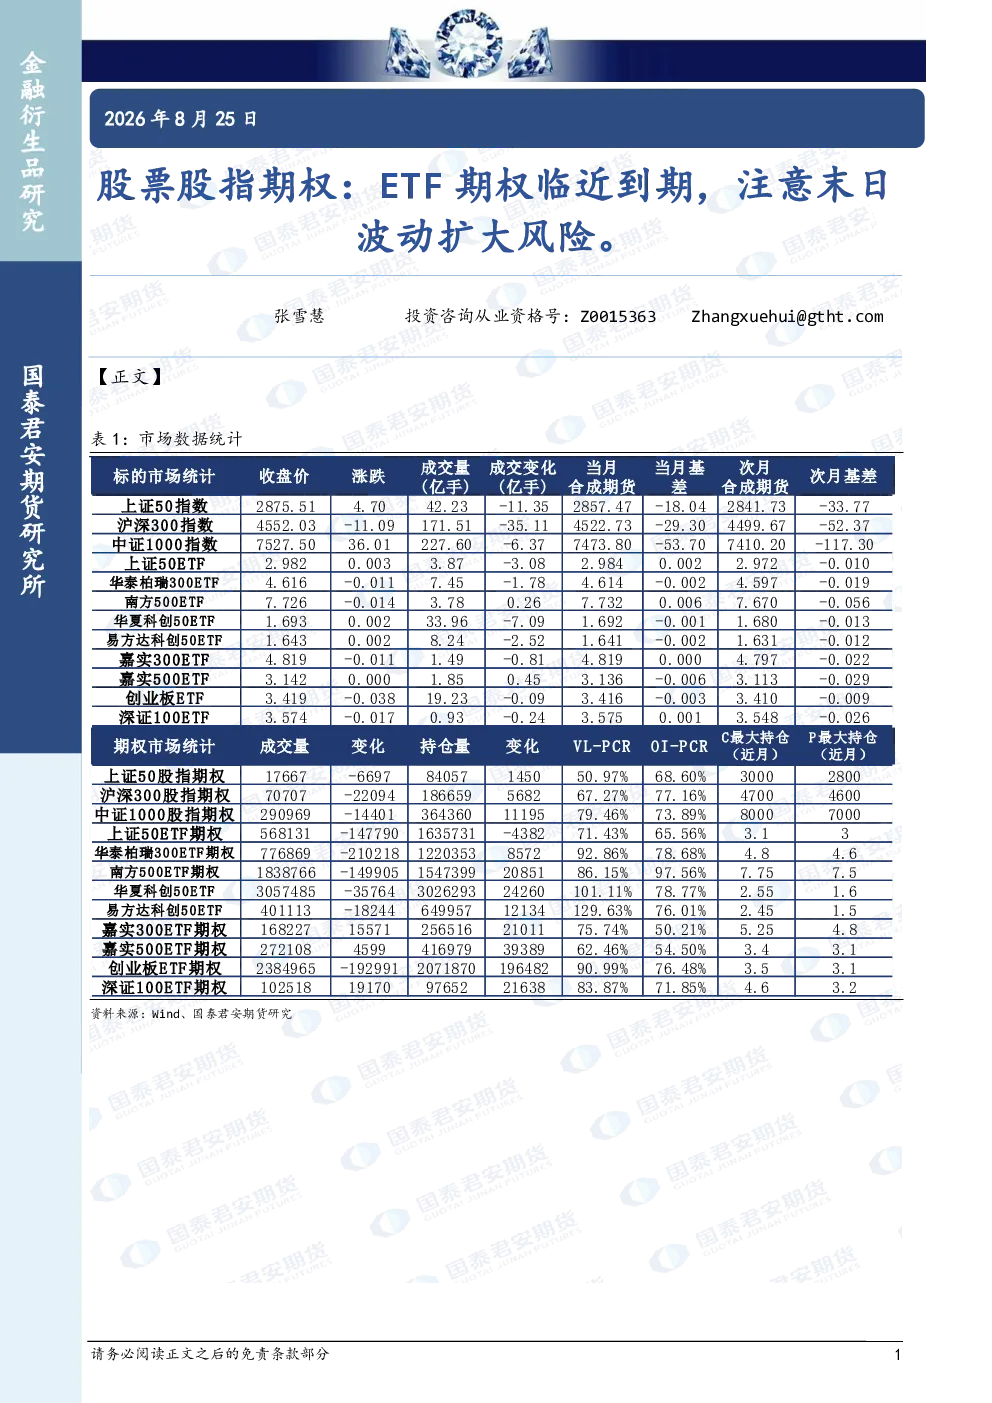
这份研报分析了ETF期权临近到期时的末日波动风险。报告指出,随着期权到期日的临近,市场波动率可能显著增加,从而加大投资风险。报告详细统计了主要股指和ETF的期权市场数据,包括成交量、持仓量、隐波溢价等指标,并分析了不同品种的表现差异。特别是南方500ETF期权持仓量占比高达97.56%,显示出市场集中度较高的问题。此外,报告还对比了VIX与历史波动率(HV),显示期权市场波动率整体处于较高水平,提醒投资者需关注市场变化。
当前ETF期权市场的发展趋势如何?
当前ETF期权市场呈现出波动率整体处于较高水平的趋势。报告数据显示,上证50、沪深300和中证1000指数的隐波溢价(IV-HV20)均呈现波动,其中中证1000股指期权隐波溢价为-3.25%,表明市场对未来波动的预期较高。成交量与持仓量统计显示,期权市场活跃度持续增长,尤其是南方500ETF期权持仓量占比突出。此外,次月合成期货与当月合成期货的基差波动也反映出市场的不确定性增加,投资者需密切关注市场动态。
研报重点分析了哪些方向?
研报重点分析了ETF期权临近到期时的末日波动风险及其对投资者的影响。报告通过多个维度进行了深入分析,包括市场数据统计、期权指标数据、走势分析等。具体而言,报告统计了主要股指和ETF的表现,分析了期权市场成交量与持仓量的变化趋势,对比了不同品种的隐波溢价水平,并特别关注了南方500ETF期权的高持仓占比问题。此外,报告还通过成交量加权主力平值波动率等指标,揭示了市场波动加剧的现状,为投资者提供了全面的风险参考。
当前市场整体处于什么状态?
当前市场整体呈现出波动率较高、持仓集中度增加的状态。报告数据显示,上证50、沪深300和中证1000指数的隐波溢价(IV-HV20)均出现波动,VIX与历史波动率(HV)对比也显示期权波动率整体处于高位。成交量与持仓量统计表明,期权市场活跃度持续提升,尤其是南方500ETF期权持仓量占比高达97.56%,反映出市场集中度风险。此外,合成期货基差的波动进一步加剧了市场的不确定性,投资者需警惕末日波动风险。
研报提到了哪些风险需要关注?
研报提示了ETF期权临近到期时的末日波动风险、市场波动加剧风险以及持仓集中度风险。首先,随着期权到期日的临近,末日波动可能导致价格剧烈变动,增加投资损失的可能性。其次,报告指出期权市场波动率整体处于较高水平,投资者需关注市场变化对投资组合的影响。最后,部分品种持仓量占比高的问题凸显了集中度风险,若市场出现不利变化,可能对高持仓投资者造成较大冲击。此外,报告还提醒投资者注意市场风险和流动性风险,谨慎决策。