猜你想问
百度Q2报告传统业务表现如何?
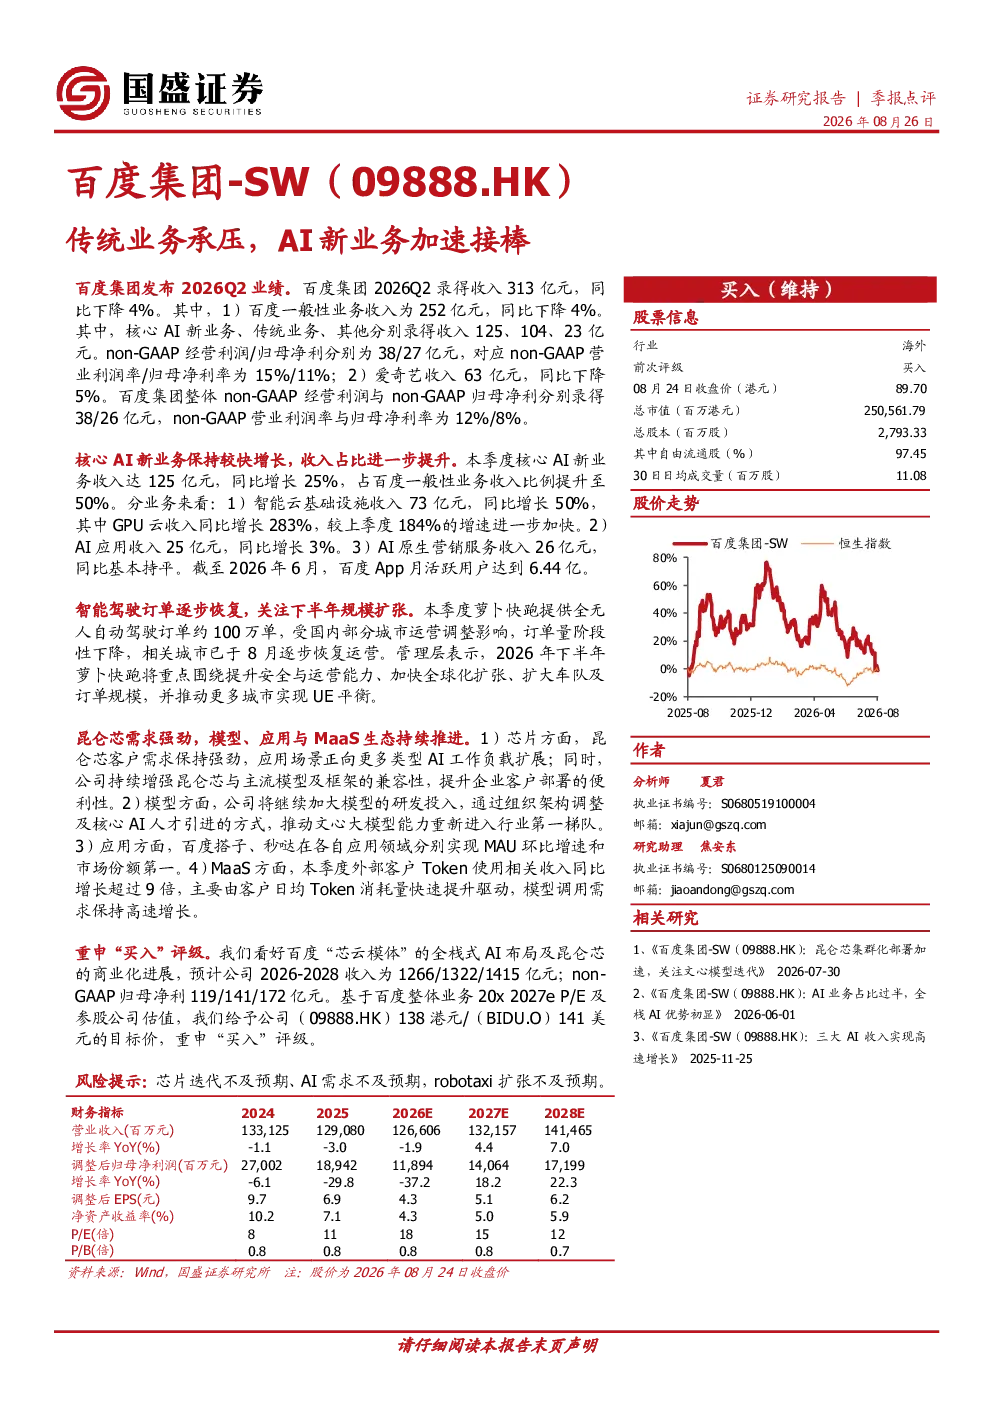
百度2026Q2报告显示传统业务承压,整体收入313亿元同比下降4%,其中一般性业务收入252亿元同比下降4%。爱奇艺收入63亿元同比下降5%。AI新业务收入125亿元同比增长25%,占比达50%,成为主要增长动力。智能云基础设施收入73亿元同比增长50%,AI应用收入25亿元同比增长3%,AI原生营销服务收入26亿元同比持平。non-GAAP经营利润38亿元,归母净利27亿元,营业利润率15%,归母净利率11%
百度AI新业务发展情况如何?
百度AI新业务加速接棒,2026Q2收入125亿元同比增长25%,占比达50%。智能云基础设施收入73亿元同比增长50%;AI应用收入25亿元同比增长3%;AI原生营销服务收入26亿元同比持平。智能驾驶订单逐步恢复,萝卜快跑提供全无人自动驾驶订单约100万单,下半年将重点提升安全与运营能力、加快全球化扩张、扩大车队及订单规模。昆仑芯需求强劲,模型、应用与MaaS生态持续推进。文心大模型研发投入加大,预计重新进入行业第一梯队;百度搭子、秒哒在各自领域表现突出;MaaS方面,外部客户Token使用相关收入同比增长超过9倍
百度AI赛道发展趋势如何?
百度AI赛道发展趋势积极,AI新业务收入占比持续提升,成为公司核心增长引擎。智能云、AI应用、AI原生营销等多元AI业务协同发展,昆仑芯商业化进展顺利,文心大模型持续迭代,百度搭子、秒哒等创新产品表现突出。MaaS生态建设加速,外部客户Token使用收入爆发式增长。未来将重点发展智能驾驶、昆仑芯、文心大模型等全栈式AI布局,推动AI技术商业化落地
百度市场现状如何判断?
百度市场现状显示传统业务面临压力,但AI新业务增长强劲,成为公司主要增长动力。AI新业务收入占比达50%,智能云基础设施收入增长迅猛。智能驾驶订单逐步恢复,昆仑芯需求强劲,文心大模型研发投入加大。公司全栈式AI布局逐步完善,商业化进展顺利。整体来看,百度在AI领域保持领先地位,未来发展潜力较大
百度研报风险提示有哪些?
百度研报风险提示包括:芯片迭代不及预期,可能影响昆仑芯商业化进程;AI需求不及预期,可能导致新业务增长放缓;robotaxi扩张不及预期,可能影响智能驾驶业务发展。此外,市场竞争加剧、技术更新迭代快等因素也可能对公司业务造成影响