猜你想问
中煤能源2026年中报核心内容有哪些?
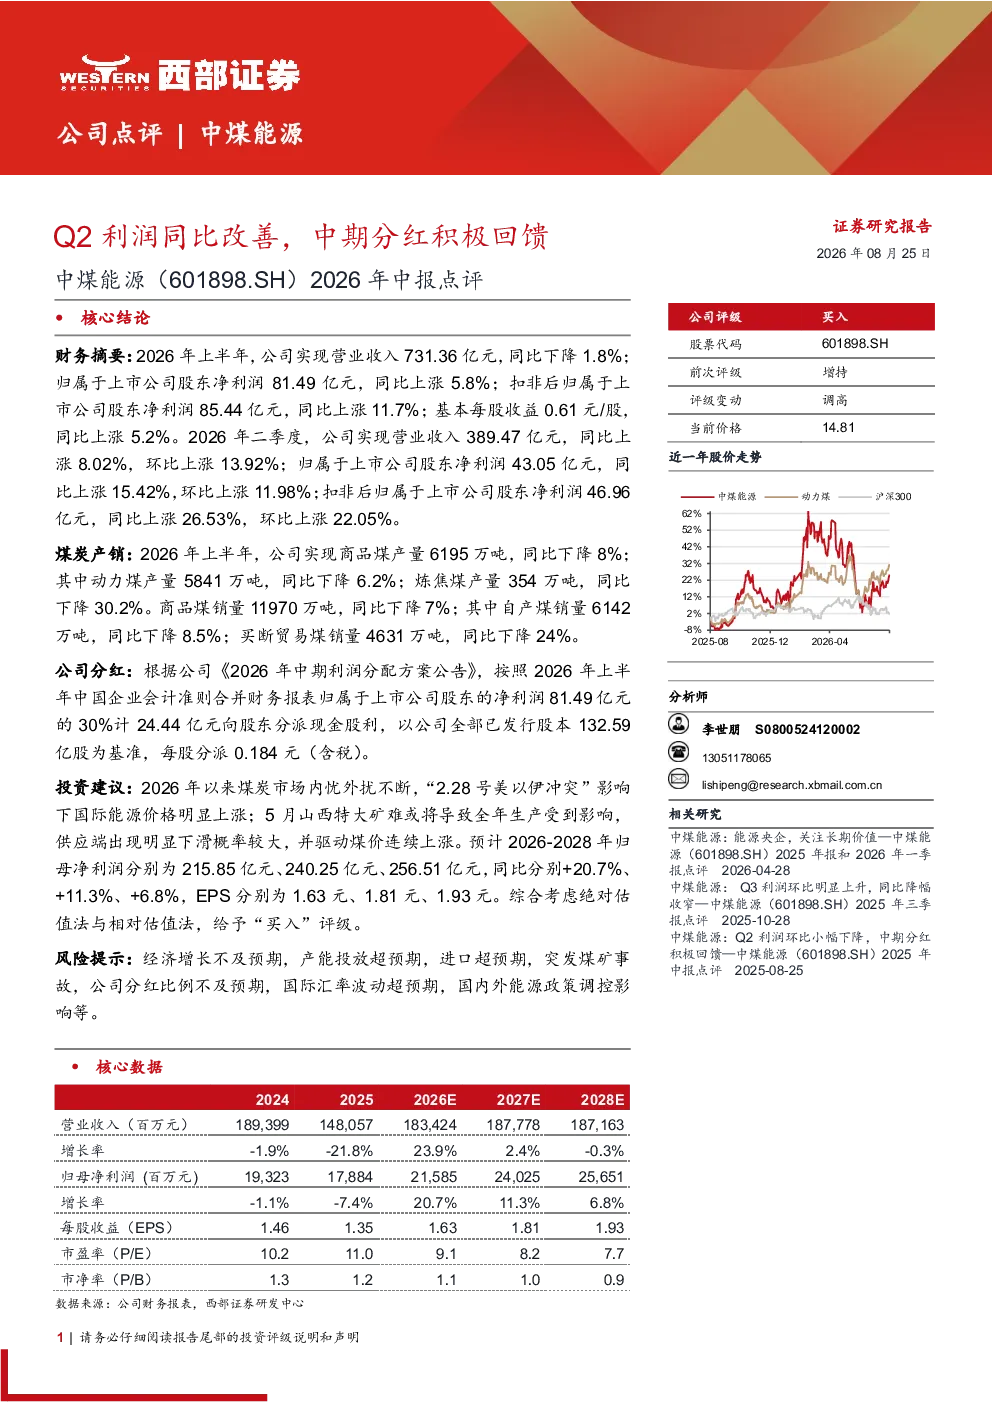
中煤能源2026年中报显示,公司Q2利润同比改善,主要得益于煤炭价格上涨和成本控制。上半年实现净利润81.49亿元,同比增长5.8%。公司决定分红24.44亿元,每股0.184元,积极回馈股东。评级已从“增持”调高至“买入”
煤炭行业2026年发展趋势如何?
2026年煤炭市场受国际冲突和国内矿难影响,煤价呈现上涨趋势。预计2026-2028年煤炭行业将保持增长,但需关注产能投放和进口变化。中煤能源作为行业龙头,受益于价格上涨,预计未来三年净利润将稳步增长
中煤能源报告重点分析了哪些方面?
报告重点分析了中煤能源的财务表现和煤炭产销情况。上半年公司营收731.36亿元,略降1.8%。商品煤产量6195万吨,销量11970万吨。报告还关注了公司分红政策,显示其积极回馈股东的战略意图
当前煤炭市场现状如何?
当前煤炭市场供需关系紧张,国际冲突加剧了供应担忧,国内矿难进一步抑制产量。煤价持续处于高位,但需警惕政策调控风险。中煤能源凭借稳定的产量和销售,在当前市场环境下表现较好,但仍需关注成本压力
中煤能源研报有哪些风险提示?
研报提示多项风险,包括经济增长不及预期可能导致需求下降,产能投放超预期可能引发价格竞争,突发煤矿事故影响生产安全,分红比例不及预期可能影响股东回报,国际汇率波动和能源政策调控也需关注
你可能感兴趣
中煤能源(601898.SH):受益煤及煤化工涨价,关注分红与多板块成长
长城证券2026-08-31
天风大化工 湖北宜化26年中报点评 磷酸铁盈利改善对冲硫磺涨价压力 中期分红回馈市场 业绩符合
未知机构2026-08-12
Q2量增本降业绩改善,中期分红回馈股东
化石能源中泰证券2024-09-02
2024年中报点评报告:Q2自产煤量价环比改善,关注新产能和高分红
化石能源开源证券2024-09-02
2024年中报点评报告:中报分红加大回馈股东,煤化一体高成长
化石能源开源证券2024-08-26
2024年中报点评:Q2实现盈利1.2亿,同比增长240%,中期分红+股份回购彰显信心
交通运输华创证券2024-08-15
半年报点评:Q2业绩环比增长,中期分红回馈市场
化石能源国盛证券2024-08-30
2024年中报点评:经营承压静待政策催化,积极分红回馈股东
家用电器国联证券2024-08-28
2026年中报点评:四大主营业务全线增长,扣非净利润同比大增127%,实施中期分红
轻工制造东吴证券2026-08-27
2024年中报业绩点评:中期高分红回馈股东,静待旺季回暖
商贸零售国泰君安证券2024-08-30