猜你想问
这份研报的核心内容是什么?
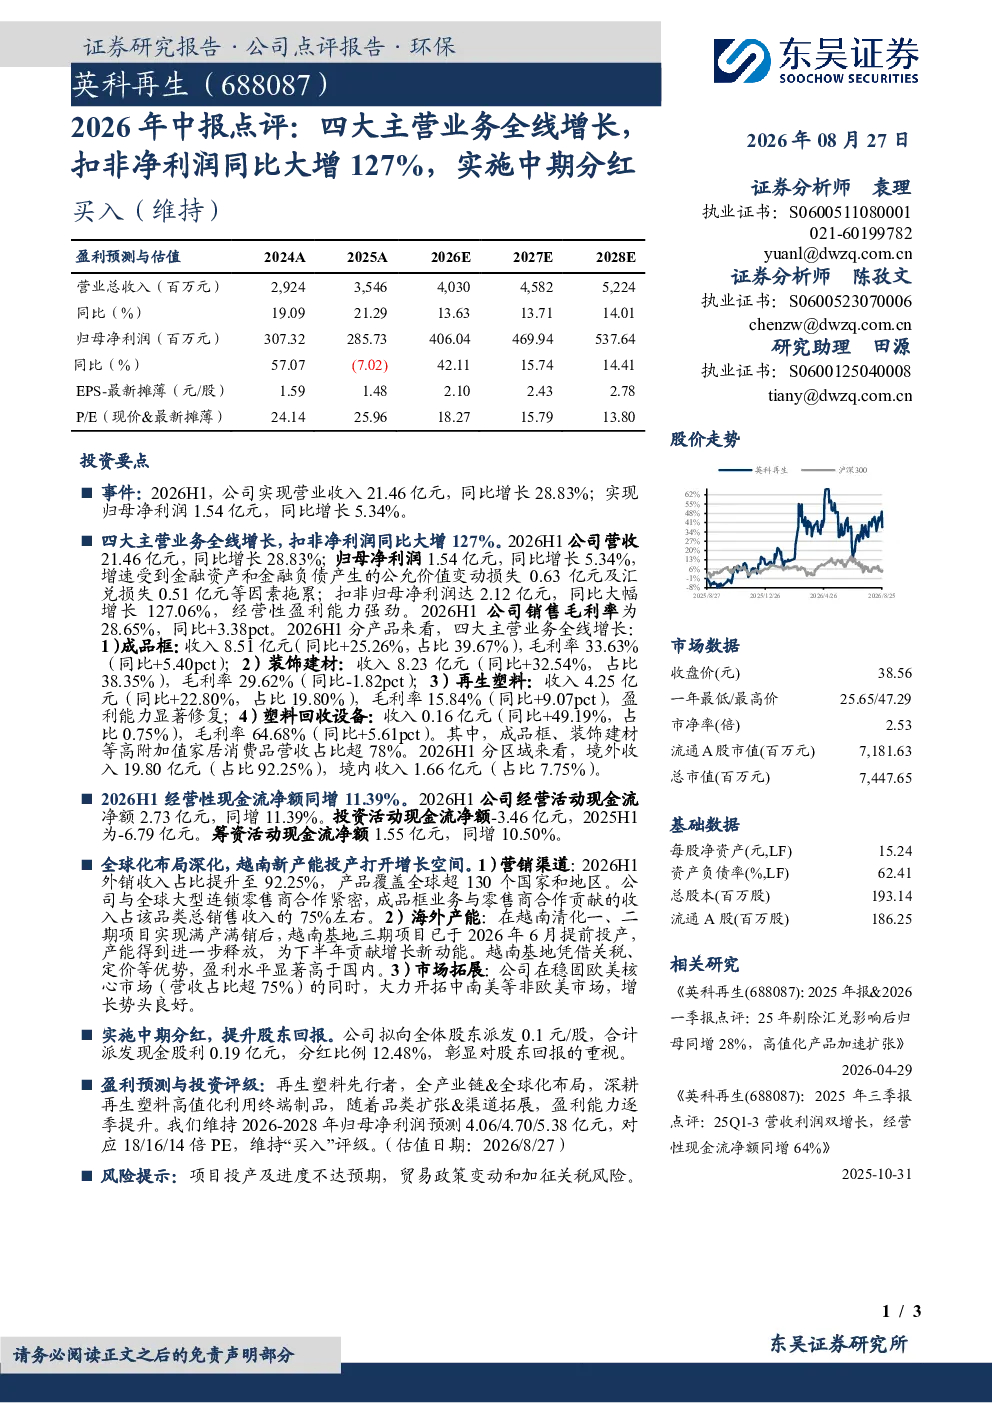
这份研报的核心内容是点评公司2026年上半年的业绩表现。报告显示,公司实现营业收入21.46亿元,同比增长28.83%;归母净利润1.54亿元,同比增长5.34%。扣非归母净利润达2.12亿元,同比大幅增长127.06%,显示出强劲的经营性盈利能力。报告还指出,四大主营业务全线增长,其中成品框和装饰建材等高附加值家居消费品营收占比超78%。境外收入占比高达92.25%,全球化布局深化,越南新产能投产打开增长空间。
轻工制造行业的发展趋势如何?
轻工制造行业的发展趋势主要体现在以下几个方面:首先,行业正朝着高端化、智能化方向发展,企业通过技术创新提升产品附加值和市场竞争力。其次,全球化布局成为行业共识,企业积极拓展海外市场,以分散风险并寻求新的增长点。再次,可持续发展理念深入人心,环保材料和绿色生产技术受到重视,推动行业向绿色化转型。最后,数字化转型加速,智能制造、大数据等技术在轻工制造领域的应用日益广泛,提升生产效率和产品质量。
研报重点分析了哪些业务方向?
研报重点分析了公司的四大主营业务,包括成品框、装饰建材、再生塑料和塑料回收设备。其中,成品框和装饰建材是公司的主要收入来源,营收占比超过78%。报告详细分析了各业务板块的收入增长情况、毛利率变化以及市场表现。成品框业务收入8.51亿元,同比增长25.26%,毛利率33.63%;装饰建材业务收入8.23亿元,同比增长32.54%,毛利率29.62%;再生塑料业务收入4.25亿元,同比增长22.80%,毛利率15.84%;塑料回收设备业务收入0.16亿元,同比增长49.19%,毛利率64.68%。
当前轻工制造市场的现状如何?
当前轻工制造市场呈现多元化发展趋势,一方面,随着消费升级,高端化、个性化产品需求增加,推动行业向价值链高端延伸。另一方面,市场竞争加剧,企业需要通过技术创新和品牌建设提升竞争力。同时,国际贸易环境变化对行业带来挑战,企业需要积极应对贸易保护主义和关税壁垒。此外,环保政策趋严,推动行业绿色转型,企业需要加大环保投入,采用清洁生产技术。总体来看,轻工制造市场机遇与挑战并存,企业需要积极调整战略,适应市场变化。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,项目投产及进度不达预期,新产能的投产可能面临技术或管理方面的挑战,影响产能释放和效益实现。其次,贸易政策变动和加征关税风险,国际贸易环境的不确定性可能导致企业面临更高的关税成本和出口受阻。此外,市场竞争加剧也可能对企业业绩造成压力。最后,原材料价格波动和供应链风险也可能影响企业的盈利能力。企业需要密切关注政策变化和市场动态,制定应对策略,以降低风险。