猜你想问
中煤能源2026年半年报核心内容是什么?
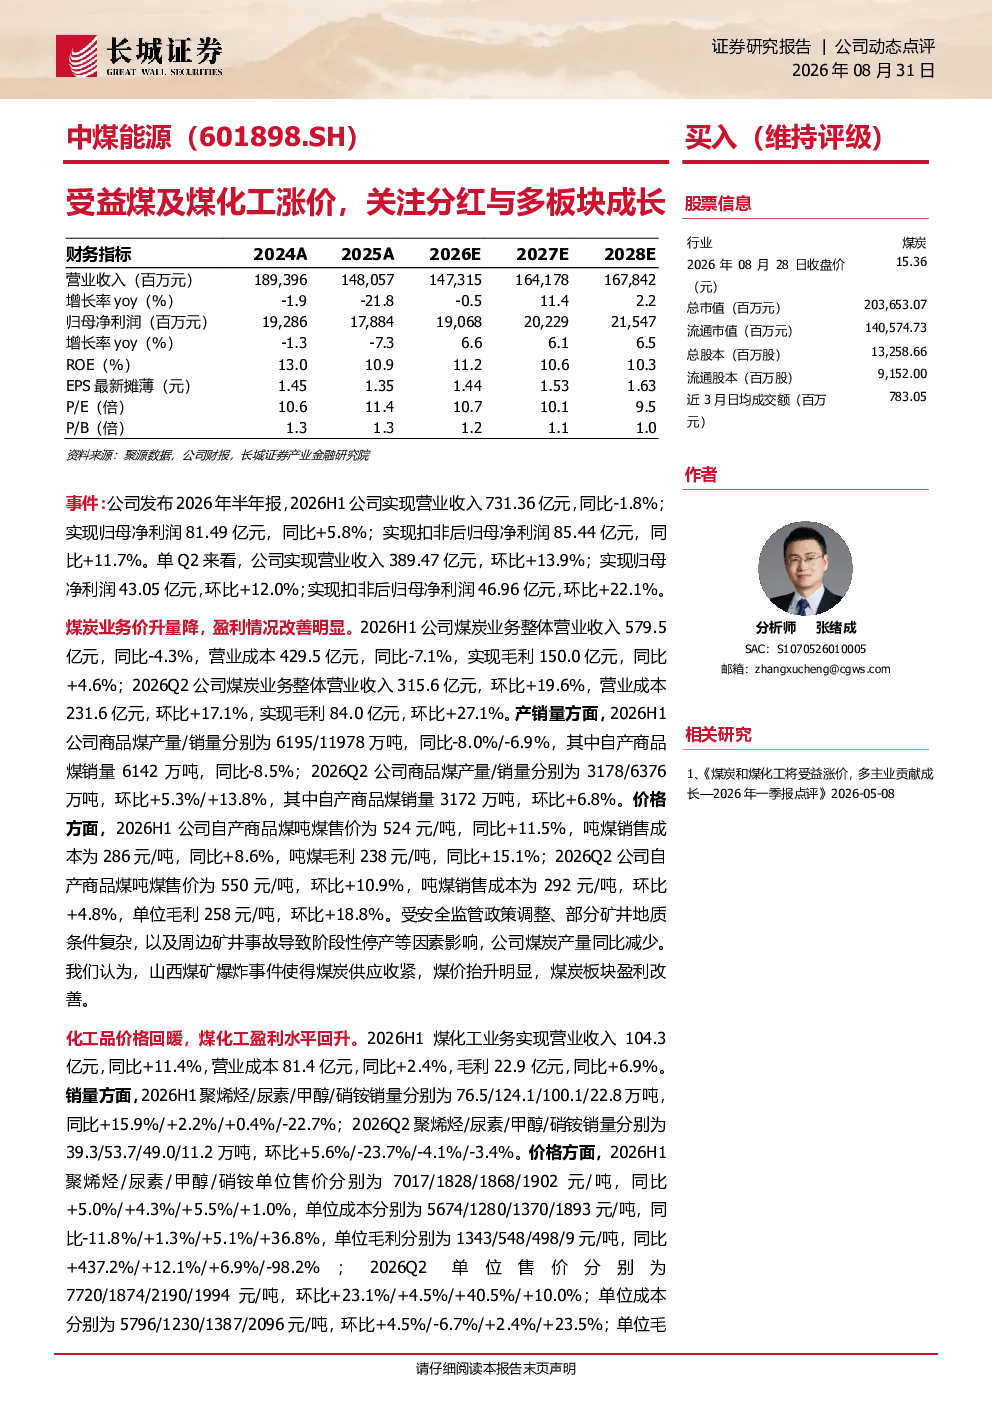
中煤能源2026年半年报显示,公司受益于煤炭及煤化工价格上涨,盈利能力显著改善。2026H1公司实现营业收入731.36亿元,同比-1.8%;归母净利润81.49亿元,同比+5.8%;扣非后归母净利润85.44亿元,同比+11.7%。单Q2业绩环比大幅提升,营业收入389.47亿元,环比+13.9%;归母净利润43.05亿元,环比+12.0%;扣非后归母净利润46.96亿元,环比+22.1%。煤炭业务收入同比-4.3%,但毛利同比+4.6%,主要因煤价上涨。煤化工业务收入同比+11.4%,毛利同比+6.9%,聚烯烃单位毛利大幅提升至1343元/吨。公司煤、电及煤化工项目储备充足,包括新疆苇子沟煤矿、乌审旗电厂、“液态阳光”项目及榆林90万吨/年聚烯烃项目。分红政策稳健,2026年中期拟每股分派0.184元,股利支付率29.94%,连续10年稳定在30%附近。
煤炭及煤化工行业发展趋势如何?
煤炭行业受安全监管政策、地质条件及周边事故影响,产量有所下降,但煤价上涨显著提升了盈利水平。煤化工行业受益于原料煤价格上涨幅度有限,聚烯烃等产品单位毛利大幅提升,但硝铵因单位成本大增导致毛利下降。未来行业发展趋势需关注煤炭供需平衡、煤化工产品需求变化及新项目产能释放情况。
中煤能源报告重点分析了哪些方向?
报告重点分析了中煤能源煤炭业务和煤化工业务的经营情况,包括收入、毛利、产销量的同比变化及价格因素影响。同时,报告还介绍了公司煤、电及煤化工项目储备情况,包括新疆苇子沟煤矿、乌审旗电厂、“液态阳光”项目及榆林90万吨/年聚烯烃项目。此外,报告还关注了公司分红政策及未来几年的盈利预测。
当前中煤能源的市场现状如何?
当前中煤能源经营状况良好,受益于煤炭及煤化工价格上涨,盈利能力显著改善。2026H1归母净利润同比增长5.8%,扣非后归母净利润同比增长11.7%。煤炭业务产量下降但毛利提升,煤化工业务收入毛利均有所增长。公司项目储备充足,未来成长可期。但需关注行业政策变化及市场竞争情况。
中煤能源研报提示了哪些风险?
中煤能源研报提示了四项主要风险:一是经济增长不及预期可能影响煤炭及煤化工产品需求;二是煤炭价格下跌超预期将削弱公司盈利能力;三是新项目产能释放不及预期可能影响公司未来增长;四是安全生产存在隐患可能影响公司正常经营。需密切关注这些风险因素对公司业绩的影响。