猜你想问
艾力斯2026年半年报核心数据有哪些?
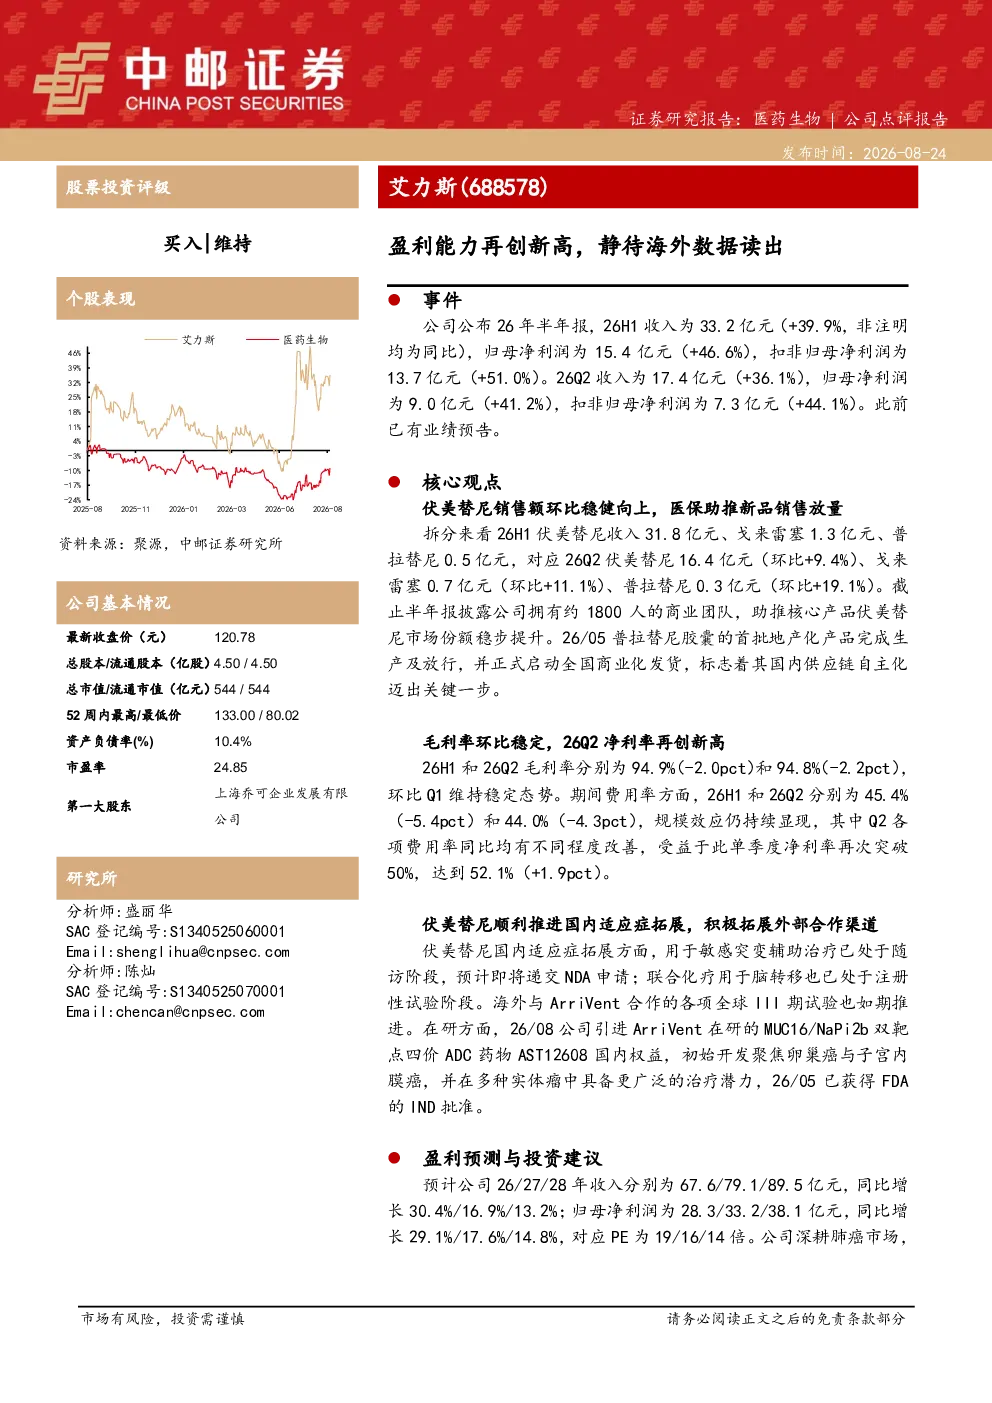
艾力斯公布2026年半年报,收入33.2亿元(+39.9%),归母净利润15.4亿元(+46.6%),扣非归母净利润13.7亿元(+51.0%)。伏美替尼收入31.8亿元,戈来雷塞1.3亿元,普拉替尼0.5亿元。公司拥有约1800人的商业团队,助推伏美替尼市场份额提升。普拉替尼国产化产品正式启动商业化发货。毛利率环比稳定,26Q2净利率再创新高,达52.1%。伏美替尼国内适应症拓展方面,用于敏感突变辅助治疗已进入随访阶段,预计即将递交NDA申请;联合化疗用于脑转移已进入注册性试验阶段。海外与ArriVent合作的全球III期试验如期推进。公司引进ArriVent在研的MUC16/NaPi2b双靶点四价ADC药物AST12608国内权益,初始开发聚焦卵巢癌与子宫内膜癌。
该医药赛道行业发展趋势如何?
该医药赛道行业发展趋势呈现创新药研发加速、国产替代加速、商业化能力提升的特点。随着国内创新药企研发管线丰富,多款产品进入临床后期阶段,市场竞争加剧但集中度提升。政策端持续支持创新药研发和审评审批改革,加速了产品上市进程。同时,国内企业商业化能力增强,通过自建销售团队和合作模式提升市场占有率。国际化布局成为重要趋势,国内药企积极拓展海外市场,通过合作研发和许可引进扩大产品线。未来几年,行业将进入产品集中释放期,头部企业凭借技术积累和品牌优势有望获得更大市场份额。
研报重点分析了哪些方向?
研报重点分析了艾力斯的产品管线进展、商业化表现及未来增长潜力。产品方面,伏美替尼国内适应症拓展取得进展,普拉替尼国产化进程加速,新药AST12608引进为未来增长提供动力。商业化方面,公司通过约1800人的商业团队助推伏美替尼市场份额提升,净利率创历史新高。未来增长方面,预计26-28年收入分别为67.6/79.1/89.5亿元,归母净利润为28.3/33.2/38.1亿元,展现稳健增长态势。研报还关注了公司研发管线储备及国际化进展,评估其长期发展空间。
当前市场对艾力斯有何判断?
当前市场对艾力斯的判断主要基于其强劲的业绩表现和创新药研发进展。公司26Q2收入和净利润均实现高速增长,净利率创52.1%的历史新高,显示出强大的盈利能力。伏美替尼作为核心产品已进入多个适应症拓展阶段,普拉替尼国产化成功商业化,新药引进进一步丰富产品线。市场关注其研发管线进展,特别是伏美替尼的NDA递交和海外III期试验结果。同时,公司商业化团队规模扩大也获得市场认可。整体来看,市场对该医药企业的未来增长持积极预期。
研报提示了哪些风险因素?
研报提示了产品销售不及预期、新药临床进度不及预期、新药临床数据不及预期等风险因素。产品销售方面,伏美替尼和普拉替尼的市场推广效果可能受竞争加剧或政策变化影响。新药临床进度方面,伏美替尼的NDA递交和AST12608的开发可能面临临床延期或失败风险。新药临床数据方面,临床试验结果可能未达预期,影响产品上市和商业化进程。此外,行业竞争加剧、医保控费政策变化等外部因素也可能对公司经营产生影响。