猜你想问
这份研报主要分析了哪些核心内容?
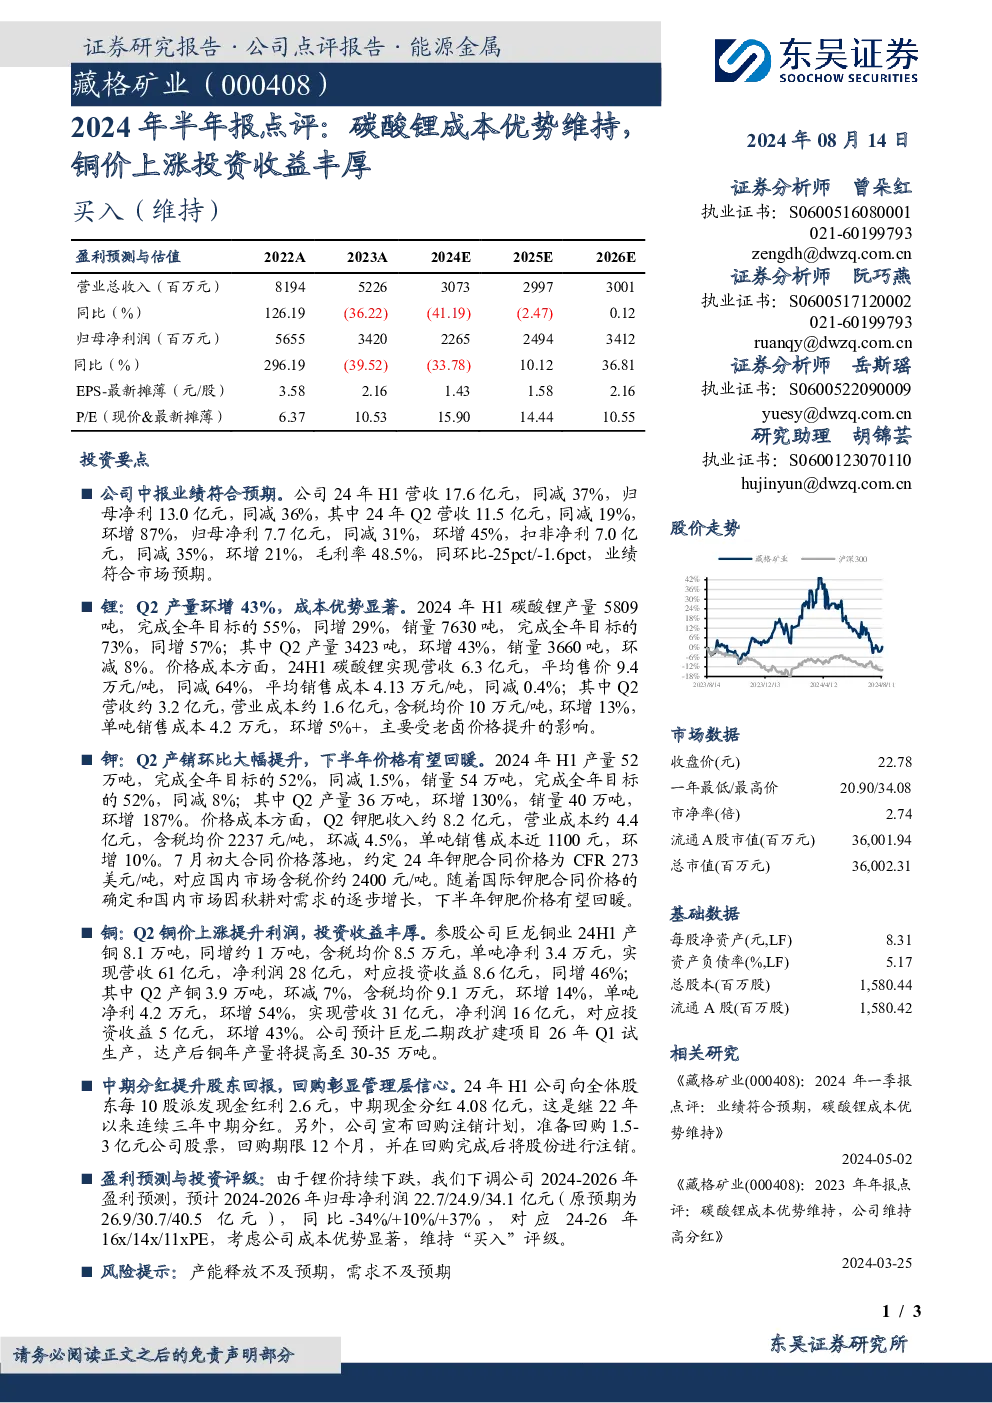
本报告主要分析了藏格矿业2024年半年报业绩表现。公司整体营收和净利润同比有所下降,但Q2营收和归母净利环比大幅增长。报告重点分析了锂业务、钾业务和铜业务的经营情况。锂业务方面,碳酸锂产量和销量均实现同比增长,成本优势显著;钾业务方面,Q2产销环比大幅提升,下半年价格有望回暖;铜业务方面,Q2铜价上涨显著提升了投资收益。此外,报告还介绍了公司的中期分红与回购计划,以及下调后的盈利预测和投资评级。
碳酸锂行业的发展趋势如何?
根据报告,碳酸锂行业在2024年上半年面临价格下跌的挑战,但成本优势依然显著。公司碳酸锂产量和销量均实现增长,且Q2价格环比上涨。报告指出,老卤价格提升对成本有一定影响。展望未来,锂价走势仍存在不确定性,但公司的成本控制能力较强。钾业务方面,报告预计下半年钾肥价格将回暖,主要得益于7月初大合同价格的落地。这些信息显示,碳酸锂和钾肥行业在经历价格波动后,仍具备一定的增长潜力。
报告中重点分析了哪些业务方向?
报告重点分析了藏格矿业的锂业务、钾业务和铜业务。锂业务方面,公司碳酸锂产量和销量均实现同比增长,且成本优势明显,Q2产量环比增长43%。钾业务方面,Q2产销环比大幅提升,报告预计下半年价格将回暖。铜业务方面,报告详细分析了参股巨龙铜业的经营情况,显示Q2铜价上涨显著提升了投资收益,且公司预计巨龙二期改扩建项目将在2026年Q1试生产,进一步扩大铜产量。这些业务方向共同构成了公司的主要收入来源。
当前市场对碳酸锂和钾肥的判断是什么?
根据报告,当前市场对碳酸锂和钾肥的价格判断存在波动。2024年上半年,碳酸锂价格同比大幅下降,但公司凭借成本优势仍实现较好经营。钾肥方面,Q2价格环比有所下降,但报告预计下半年价格将回暖,主要原因是7月初大合同价格的落地。这些信息显示,碳酸锂和钾肥市场在经历价格调整后,仍存在一定的回暖预期,但具体走势仍需持续关注。
研报提示了哪些风险因素?
报告提示了产能释放不及预期和需求不及预期的风险。在产能方面,公司锂业务和铜业务的扩张计划依赖于后续项目的顺利实施,若产能释放不及预期,可能影响业绩表现。在需求方面,碳酸锂和钾肥的应用领域广泛,但若下游需求增长放缓或出现波动,也可能对公司业绩造成不利影响。这些风险因素需要投资者密切关注。