猜你想问
这份研报主要分析了哪些内容?
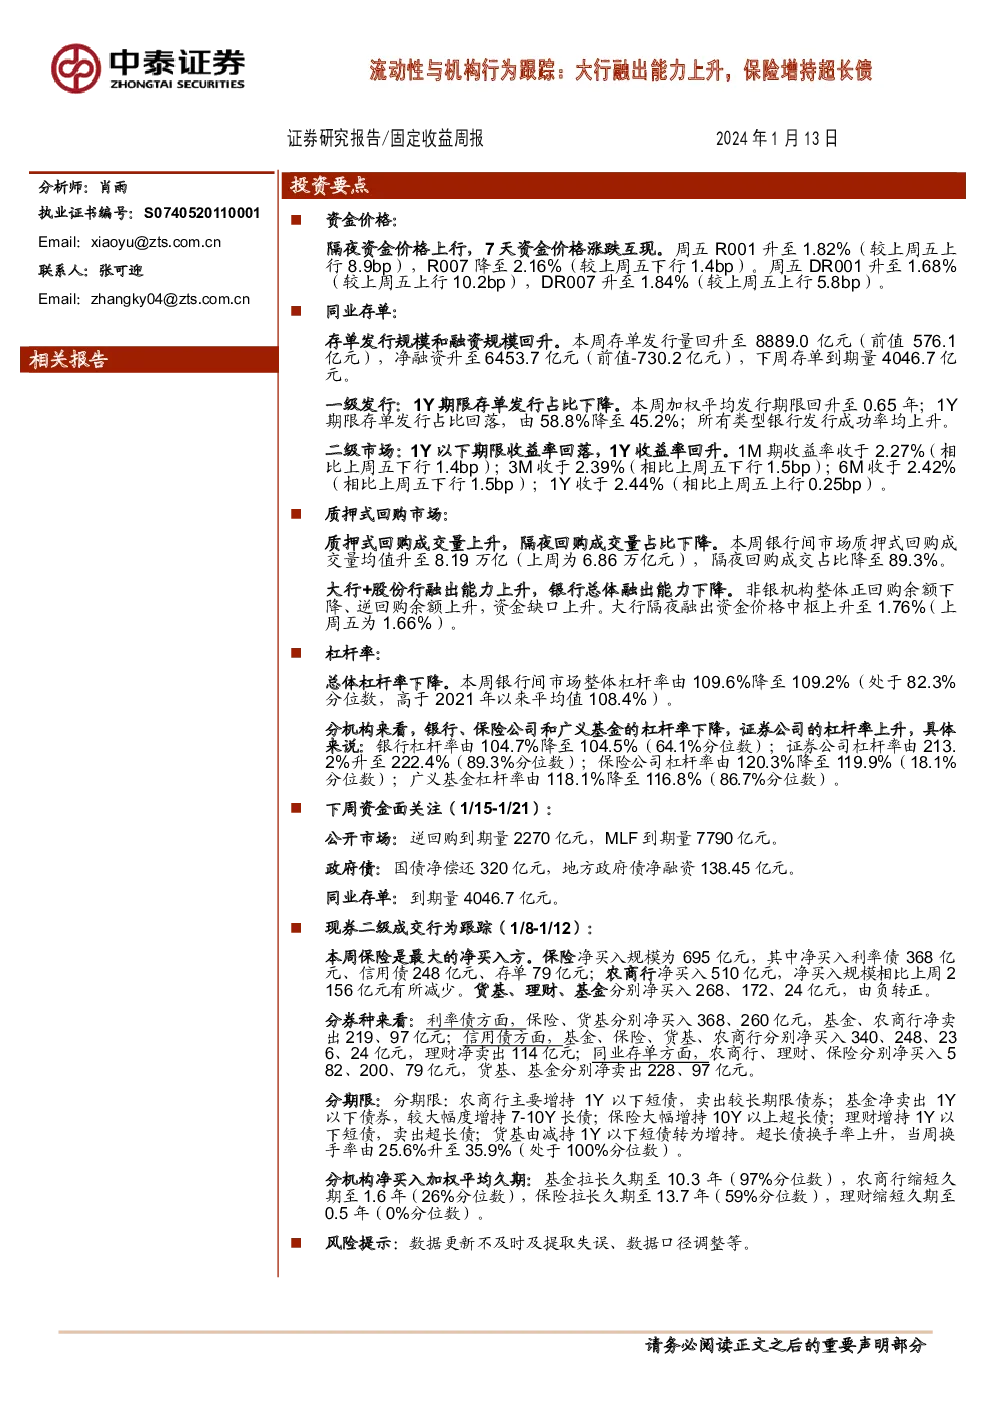
这份研报主要分析了当前市场的流动性状况以及不同机构的资金行为。报告重点关注了大行融出能力的提升,以及保险公司增持超长债的趋势。通过分析隔夜资金价格、同业存单发行情况、质押式回购市场、杠杆率变化等数据,揭示了市场资金面的整体变化。此外,报告还详细考察了分券种和分期限的现券成交情况,以及不同机构的净买入加权平均久期变化,为投资者提供了全面的市场行为洞察。
报告显示的行业发展趋势是什么?
报告显示,银行间市场流动性呈现结构性变化,大行融出能力增强,而银行总体融出能力有所下降,非银机构资金缺口扩大。在债券投资方面,保险公司显著增持超长债,而农商行主要增持短期债券,基金则大幅增持长期债券。这些行为反映出市场参与者对不同期限债券的风险偏好有所调整,长期限债券需求增加,短期限债券配置相对减少。此外,杠杆率的整体下降也表明市场参与者可能在控制风险,但证券公司杠杆率的上升值得关注。
研报重点分析了哪些方向?
研报重点分析了资金价格变动、同业存单市场表现、质押式回购成交情况、杠杆率变化以及券种和期限的配置策略。具体而言,报告详细追踪了隔夜和7天资金价格的变化,分析了同业存单的发行和到期情况,以及不同期限存单的收益率走势。同时,报告还考察了质押式回购市场的成交量变化和资金价格中枢的移动,揭示了市场资金供求关系的变化。在券种配置方面,报告重点关注了保险、农商行、基金和理财等机构的投资行为,以及他们对不同期限债券的偏好变化。
当前市场现状如何判断?
当前市场现状表现为流动性结构性分化,大行资金面相对宽松,但银行整体融出能力下降,非银机构面临资金压力。在债券市场方面,保险资金大幅流入超长债,农商行增持短期债券,基金则转向增持长期债券,显示出市场对不同期限债券的风险偏好存在差异。此外,杠杆率的整体下降表明市场参与者可能更加注重风险控制,但证券公司杠杆率的上升提示需要关注其潜在风险。总体来看,市场流动性呈现复杂变化,不同机构的行为差异明显。
研报提示了哪些风险?
研报提示的主要风险包括市场流动性结构性分化可能带来的资金配置压力,以及不同机构行为差异可能引发的债券价格波动。例如,非银机构资金缺口上升可能影响其投资能力,而证券公司杠杆率的上升可能增加系统性风险。此外,超长债换手率上升也表明市场对该类债券的定价可能更加敏感,需要关注其价格波动风险。杠杆率的下降虽然表明风险控制意识增强,但不同机构的杠杆水平差异仍需持续关注,以防范潜在的市场风险。