根据提供的报告内容,以下是针对盐湖股份(000792.SZ)的主要总结:
业绩概览:
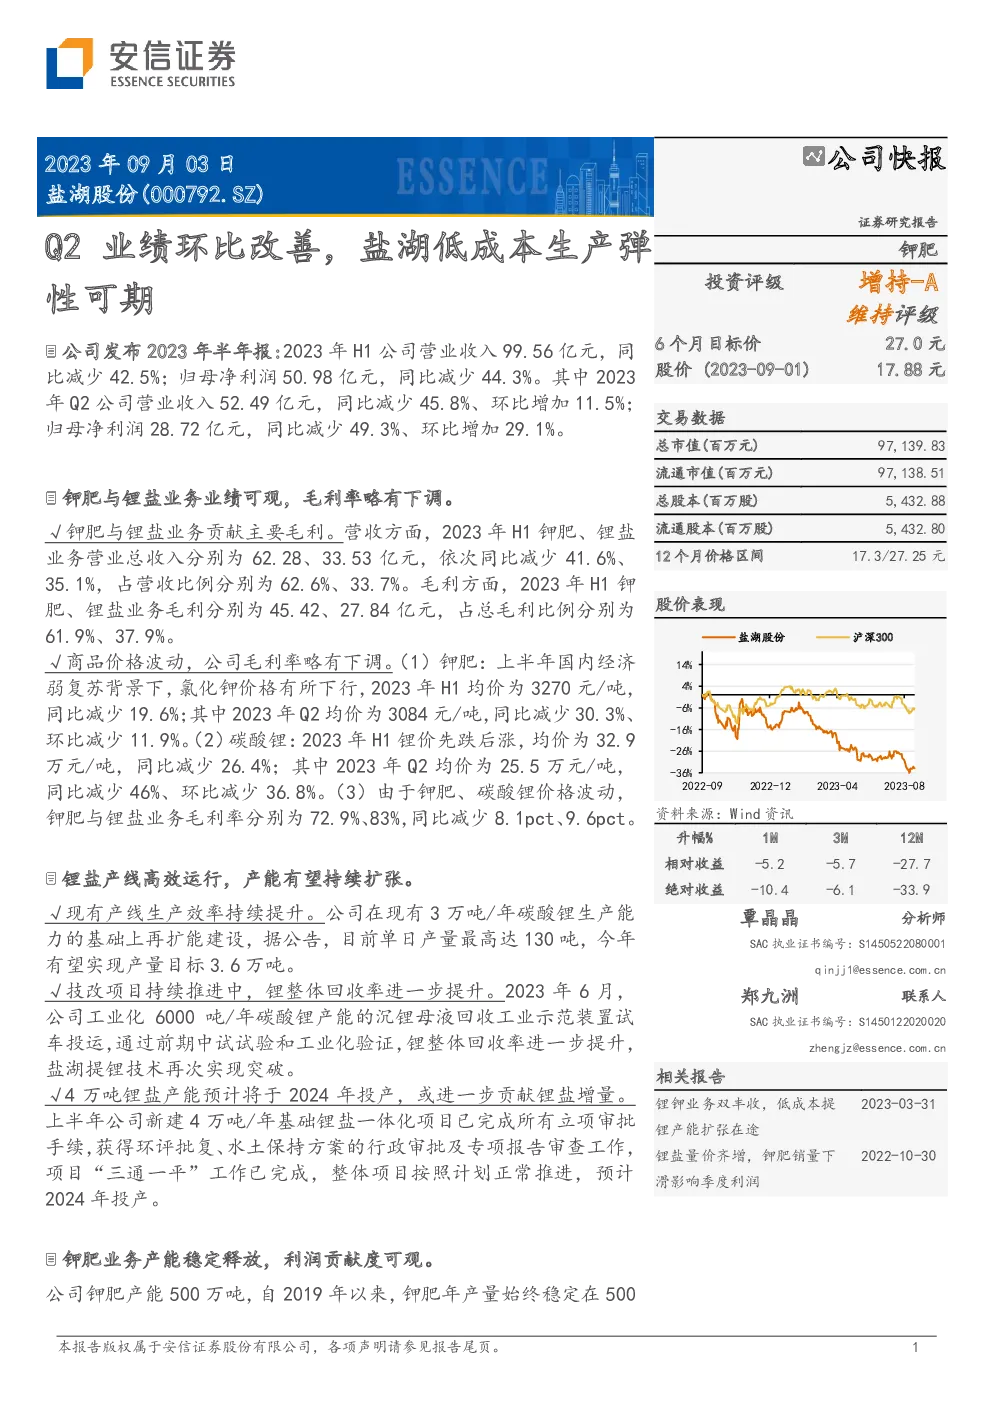
- 2023年Q2:营业收入52.49亿元,同比增长减少45.8%,环比增加11.5%;归母净利润28.72亿元,同比减少49.3%,环比增加29.1%。
- 2023年上半年:营业收入99.56亿元,同比下降42.5%;归母净利润50.98亿元,同比下降44.3%。
业务表现:
- 钾肥与锂盐业务:合计贡献主要毛利,占总毛利比例分别为61.9%、37.9%。但由于商品价格波动,钾肥、锂盐业务毛利率分别较上一年度下调了8.1个百分点和9.6个百分点。
- 锂盐产线:现有3万吨/年的碳酸锂生产能力,计划继续扩大产能,预计年内实现3.6万吨的产量目标。通过技改项目,锂整体回收率得到提升。
- 4万吨锂盐产能:预计于2024年投产,将进一步增加锂盐供应。
钾肥业务:
- 产能稳定释放,500万吨年产能自2019年起稳定在500-360万吨之间。2023年上半年产量约203.75万吨,预计在供给紧张的市场环境下,仍将保持价格高位,为公司带来可观利润。
投资建议:
- 预计2023-2025年营业收入分别为226.63、213.28、248.63亿元,净利润分别为103.78、100.78、124.41亿元。维持“增持-A”评级,6个月目标价为27.0元/股。
风险提示:
- 需求不及预期、钾肥锂盐价格大幅波动、项目进展不及预期。
财务预测:
- 营业收入、净利润、每股收益等指标在不同年度间有不同程度的增长或下降趋势,市盈率、市净率等估值指标显示公司估值相对较低,但仍需关注盈利能力的持续性和市场环境变化。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。