根据您提供的研报正文,以下是围绕研报重点内容生成的总结:
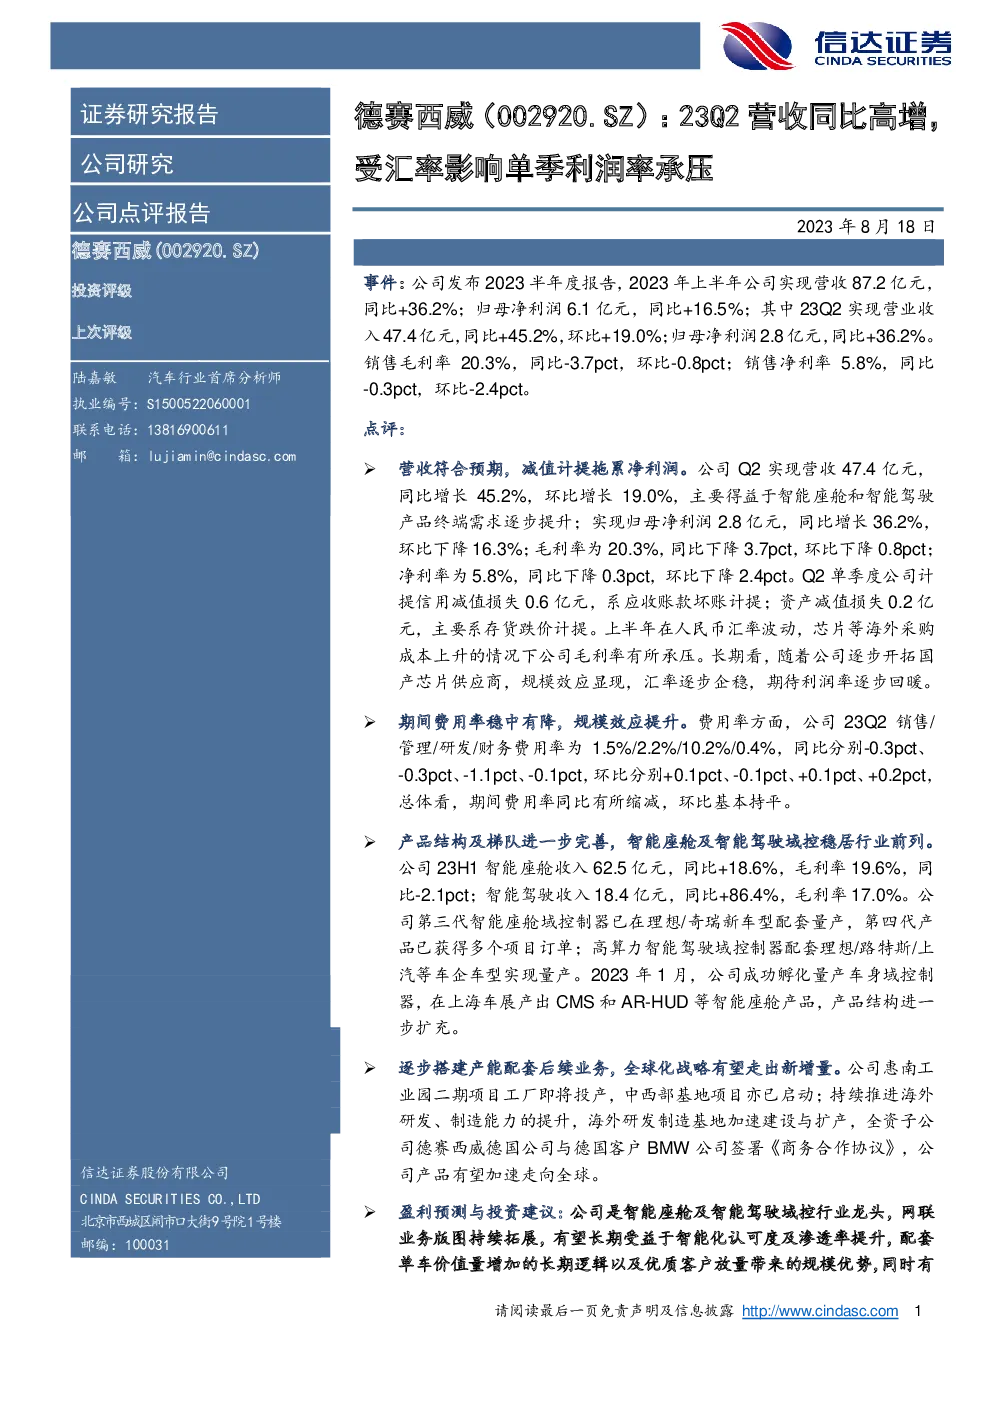
德赛西威公司发布了2023半年度报告,2023年上半年实现营收87.2亿元,同比增长+36.2%;归母净利润6.1亿元,同比+16.5%;其中23Q2实现营业收入47.4亿元,同比+45.2%,环比+19.0%;归母净利润2.8亿元,同比+36.2%。销售毛利率为20.3%,同比-3.7pct,环比-0.8pct;净利率为5.8%,同比-0.3pct,环比下降2.4pct。
点评:
-
营收符合预期,减值计提拖累净利润。公司Q2实现营收47.4亿元,同比增长45.2%,环比增长19.0%,主要得益于智能座舱和智能驾驶产品终端需求逐步提升。
-
公司毛利率为20.3%,同比-3.7pct,环比下降0.8pct;净利率为5.8%,同比-0.3pct,环比下降2.4pct。Q2单季度公司计提信用减值损失0.6亿元,系应收账款坏账计提;资产减值损失0.2亿元,主要系存货跌价计提。
-
期间费用率稳中有降,规模效应提升。费用率方面,公司23Q2销售/管理/研发/财务费用率为1.5%/2.2%/10.2%/0.4%,同比分别-0.3pct、-0.3pct、-1.1pct、-0.1pct,环比分别+0.1pct、-0.1pct、+0.1pct、+0.2pct,总体看,期间费用率同比有所缩减,环比基本持平。
-
产品结构及梯队进一步完善,智能座舱及智能驾驶域控稳居行业前列。公司23H1智能座舱收入62.5亿元,同比+18.6%,毛利率19.6%,同比-2.1pct;智能驾驶收入18.4亿元,同比+86.4%,毛利率17.0%。公司第三代智能座舱域控制器已在理想/奇瑞新车型配套量产,第四代产品已获得多个项目订单;高算力智能驾驶域控制器配套理想/路特斯/上汽等车企车型实现量产。
-
公司惠南工业园二期项目工厂即将投产,中西部基地项目亦已启动;持续推进海外研发、制造能力的提升,海外研发制造基地加速建设与扩产,全资子公司德赛西威德国公司与德国客户BMW公司签署《商务合作协议》,公司产品有望加速走向全球。
-
盈利预测与投资建议:公司是智能座舱及智能驾驶域控行业龙头,网联业务版图持续拓展,有望长期受益于智能化认可度及渗透率提升,配套单车价值量增加的长期逻辑以及优质客户放量带来的规模优势,同时有望凭借海外市场开拓激发高基数下的增长强动能。维持此前营收预测,对应公司2023-2025年归母净利润分别为14.5亿元、21.5亿元和27.3亿元,对应EPS分别为2.6、3.9、4.9元,对应PE分别为54倍、37倍和29倍。
-
风险因素:原材料价格波动、配套车企销量不及预期、年降压力
找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。