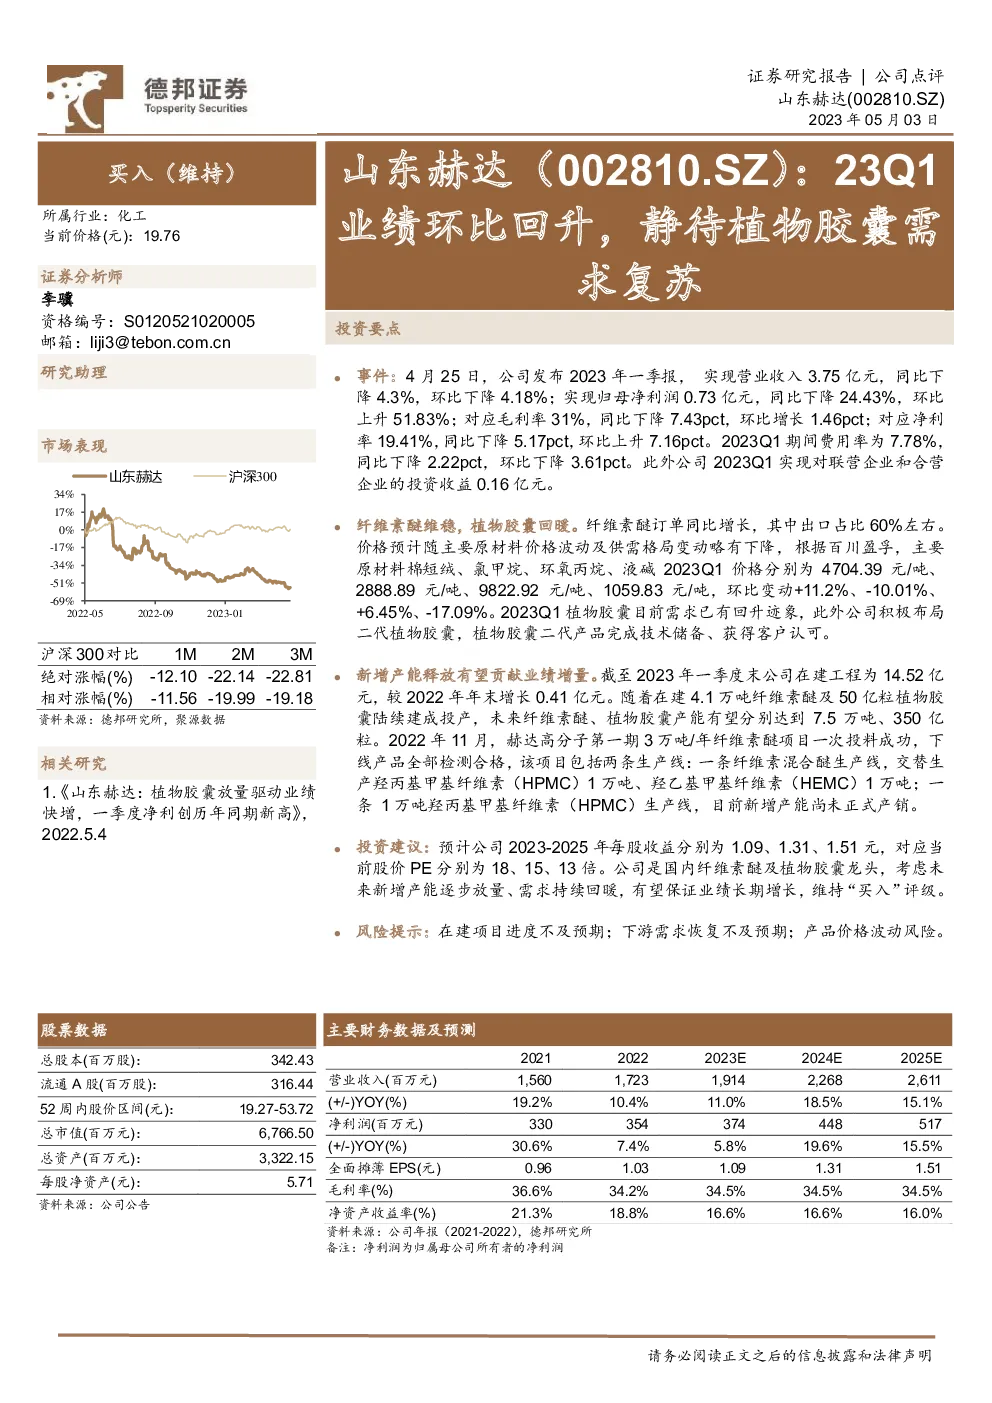
公司2023年一季度财务与业务分析
财务表现概览:
- 营业收入:一季度实现3.75亿元,同比下降4.3%,环比下降4.18%。
- 归母净利润:实现0.73亿元,同比下降24.43%,环比上升51.83%。
- 毛利率:31%,同比下降7.43个百分点,环比增长1.46个百分点。
- 净利率:19.41%,同比下降5.17个百分点,环比上升7.16个百分点。
- 期间费用率:7.78%,同比下降2.22个百分点,环比下降3.61个百分点。
主要业务亮点:
- 纤维素醚:订单同比增长,出口占比约60%。预计价格将随主要原材料价格波动及供需格局变动而略有下降。
- 植物胶囊:市场需求已现回暖迹象,公司积极布局二代产品,已完成技术储备并获得客户认可。
- 新增产能:截至一季度末,公司拥有在建工程14.52亿元,较去年末增加0.41亿元。新项目包括4.1万吨纤维素醚及50亿粒植物胶囊产能,预计总产能分别提升至7.5万吨和350亿粒。
投资前景与建议:
- 业绩预测:预计2023-2025年每股收益分别为1.09、1.31、1.51元,对应当前股价PE分别为18、15、13倍。
- 评级:基于未来新增产能逐步释放及需求持续回暖的预期,维持“买入”评级。
- 风险提示:在建项目进度可能不达预期、下游需求恢复低于预期、产品价格波动风险。
结论
公司2023年一季度在财务指标上虽有挑战,但通过纤维素醚业务的稳定表现、植物胶囊市场的回暖迹象以及新增产能的布局,展现出长期增长潜力。随着新项目的逐步投产,预计能为公司带来业绩增量。综合考虑其行业地位、未来发展预期及潜在风险,建议投资者保持关注,并根据市场情况审慎决策。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。