猜你想问
这份研报主要说了什么内容?
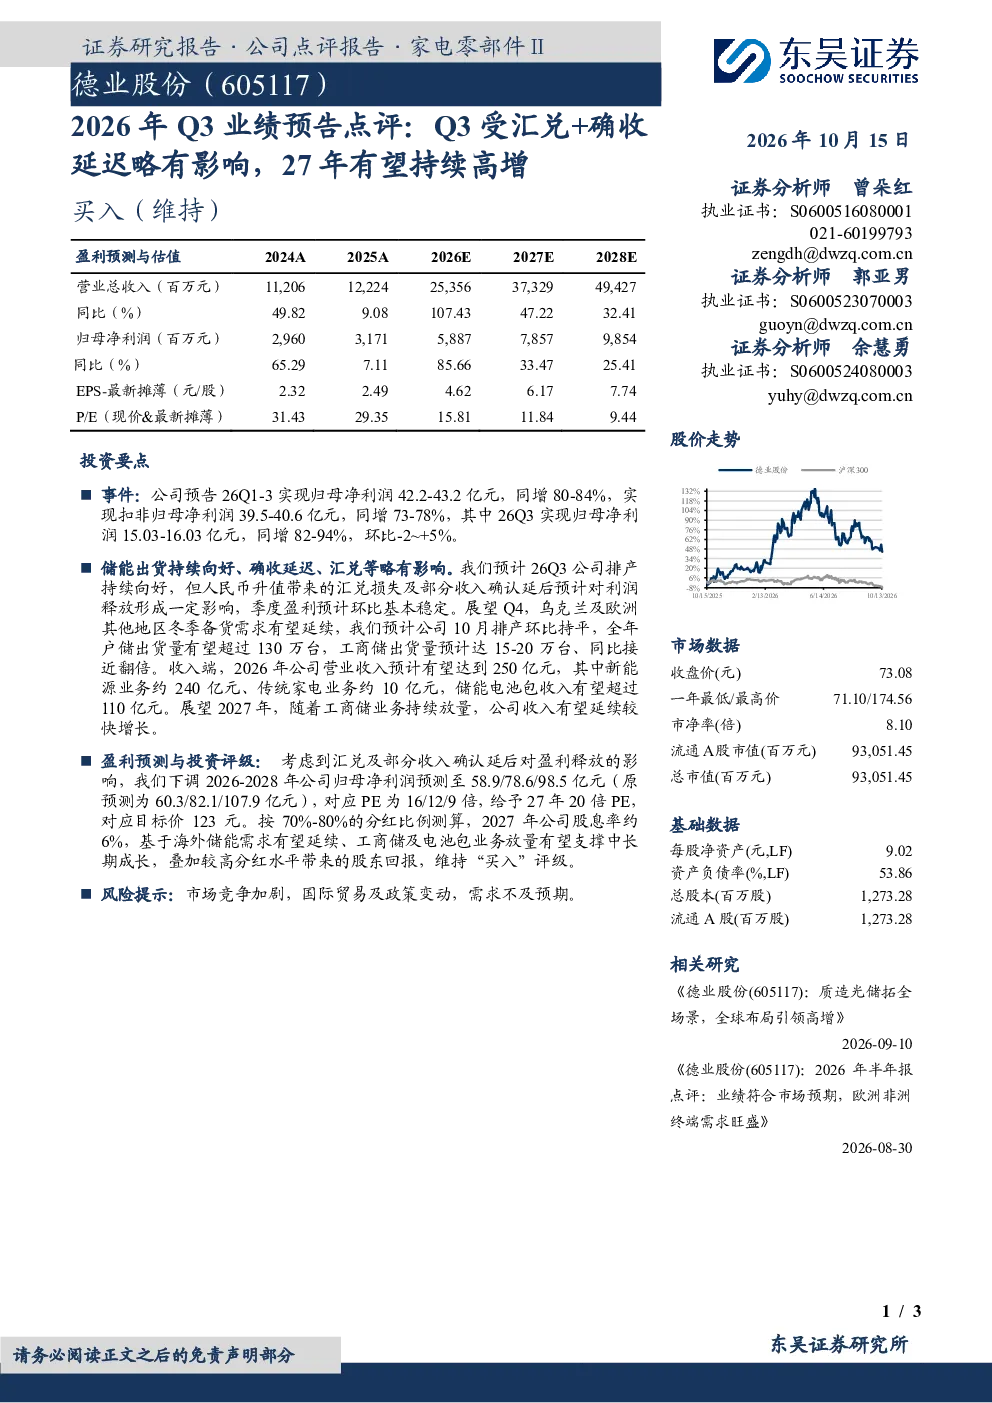
本报告点评了公司2026年Q1-Q3的业绩预告,显示归母净利润42.2-43.2亿元,同比增长80-84%。其中Q3实现归母净利润15.03-16.03亿元,同比增长82-94%,环比-2~+5%。报告指出,虽然储能出货向好,但人民币升值导致汇兑损失及部分收入确认延后,对Q3利润释放形成一定影响,整体盈利预计环比稳定。
储能行业未来发展趋势如何?
报告展望,Q4乌克兰及欧洲冬季备货需求有望延续,预计全年户储出货量超130万台,工商储出货量达15-20万台,同比近翻倍。2026年营业收入预计达250亿元,其中新能源业务约240亿元,储能电池包收入超110亿元。展望2027年,工商储业务持续放量将支撑收入较快增长,显示出储能行业强劲的发展势头。
报告中重点关注了哪些方面?
报告重点关注了公司业绩预告的具体数据及影响因素,分析了人民币升值带来的汇兑损失和收入确认延后对Q3利润的影响。同时,报告也详细预测了公司未来几年的营收和净利润增长情况,特别是对工商储业务的增长潜力进行了深入分析,并给出了相应的投资评级。
当前市场对该公司有何表现?
根据报告提供的数据,公司当前收盘价为73.08元,市净率8.10倍,流通A股市值及总市值均为93.05亿元。这些数据反映了市场对公司当前价值的评估,同时也为投资者提供了参考。
研报提示了哪些风险?
报告提示的主要风险包括市场竞争加剧、国际贸易及政策变动、需求不及预期等因素。这些风险因素可能对公司未来的业绩表现产生不利影响,投资者在做出投资决策时需充分考虑。
你可能感兴趣
25年报及26年一季报点评汇兑及确收节奏影响Q1业绩,Q2环比有望翻倍,全年持续高增
东吴证券2026-05-09
2025年三季报点评:汇兑及延迟确收略有影响,工商储及电池包继续发力
家用电器东吴证券2025-10-30
2025三季报点评:汇兑损失叠加海外项目延迟致Q3业绩环降,全年有望持续高增
东吴证券2025-10-27
26年半年度业绩快报点评:确收规则变化导致延迟确收,新签订单亮眼业绩持续高增
电气设备东吴证券2026-07-12
26年半年度业绩快报点评 确收规则变化导致延迟确收 新签订单亮眼业绩持续高增
未知机构2026-07-13
2026年中报点评:26H1业绩受汇兑损失影响,无极&全地形车延续高增
机械设备东吴证券2026-08-23
2024年半年报点评:项目确收节奏略有放缓,全年持续保持高增
东吴证券2024-08-25
2024年三季报点评:Q3营收持续高增,新产品确收导致盈利能力同比下滑
东吴证券2024-10-29
季报点评:Q3受汇兑影响略有波动,继续看好800G/1.6T新周期放量
信息技术国盛证券2024-10-23
2026年中报点评:出海和品牌业务拉动收入稳增,业绩受汇兑影响承压
家用电器国信证券2026-09-22