猜你想问
9月金融数据信贷和社融的具体表现如何?
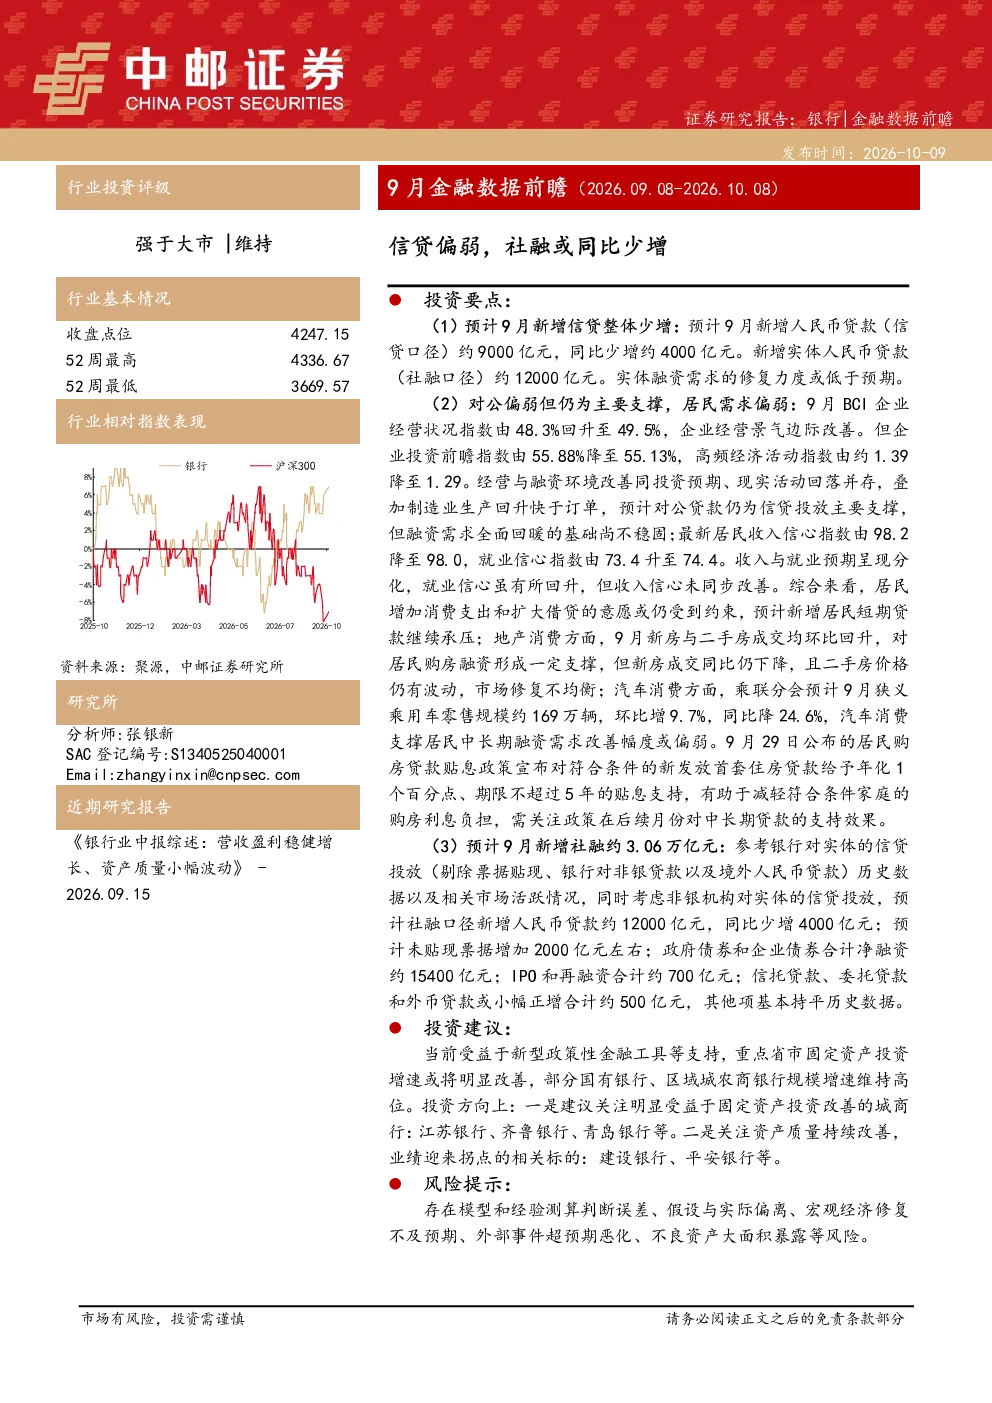
预计9月新增人民币贷款约9000亿元,同比少增约4000亿元;新增实体人民币贷款约12000亿元。社融总量约3.06万亿元,同比少增约4700亿元。信贷投放呈现环比改善、同比少增特征,对公贷款仍是主要支撑,但居民短期贷款承压,地产消费修复不均衡,汽车消费支撑中长期融资需求改善幅度或偏弱。
金融行业未来发展趋势如何?
企业经营景气边际改善,但投资预期和现实活动回落,融资需求全面回暖基础尚不稳固。政府债券和企业债券净融资约1.54万亿元,IPO和再融资约700亿元,信托贷款等小幅正增。行业需关注固定资产投资改善带来的机会,以及资产质量持续改善带来的业绩拐点。
报告重点分析了哪些方向?
报告重点分析了9月信贷投放特征,包括总量读数、对公与居民贷款分化、社融分项数据如未贴现票据、政府与企业债券、IPO及再融资、信托贷款等。同时关注了城商行受益于固定资产投资改善,以及建设银行、平安银行等资产质量改善和业绩拐点方向。
当前市场现状如何判断?
市场呈现信贷环比改善、同比少增的态势,量价均衡仍是重要约束。对公贷款仍是信贷投放主要支撑,但融资需求全面回暖基础不稳固。居民贷款方面,短期贷款承压,地产消费修复不均衡,汽车消费支撑中长期融资需求改善幅度或偏弱。社融总量同比少增,分项数据表现分化。
研报存在哪些风险提示?
存在模型测算误差、假设与实际偏离、宏观经济修复不及预期、外部事件超预期恶化、不良资产大面积暴露等风险。需关注信贷投放的量价均衡约束,以及居民收入信心下降对短期贷款的影响。同时需警惕宏观经济修复不及预期带来的不确定性。
你可能感兴趣
11月金融数据前瞻(2025.11.10-2025.12.09):新增信贷和社融或延续同比少增
金融中邮证券2025-12-10
10月金融数据前瞻:社融继续阶段性回落,信贷同比少增
金融中邮证券2025-11-11
银行5月金融数据点评:高基数下社融同比少增,信贷延续对公强零售弱
金融财通证券2023-06-14
金融数据预测月报(2025.08.05-2025.09.05):8月社融增速或阶段性见顶,新增信贷或同比少增
金融中邮证券2025-09-07
银行5月金融数据前瞻:预计社融同比少增
金融中邮证券2026-06-03
2023年11月金融数据点评:特殊再融资债券资金置换隐债或是11月信贷同比少增的主要原因,政府债继续推高社融
东方金诚2023-12-15
3月金融数据前瞻(2026.03.10-2026.04.08):预计社融同比少增
金融中邮证券2026-04-09
8月金融数据前瞻(2026.08.04-2026.09.07):社融同比少增
金融中邮证券2026-09-08
金融数据预测月报(2025.09.01-2025.09.30):9月社融增速或持续下探,新增信贷同比多增
金融中邮证券2025-10-11
3月社融数据:受高基数扰动,社融及信贷呈现同比少增
金融国盛证券2024-04-13