猜你想问
这份研报主要讲了什么内容?
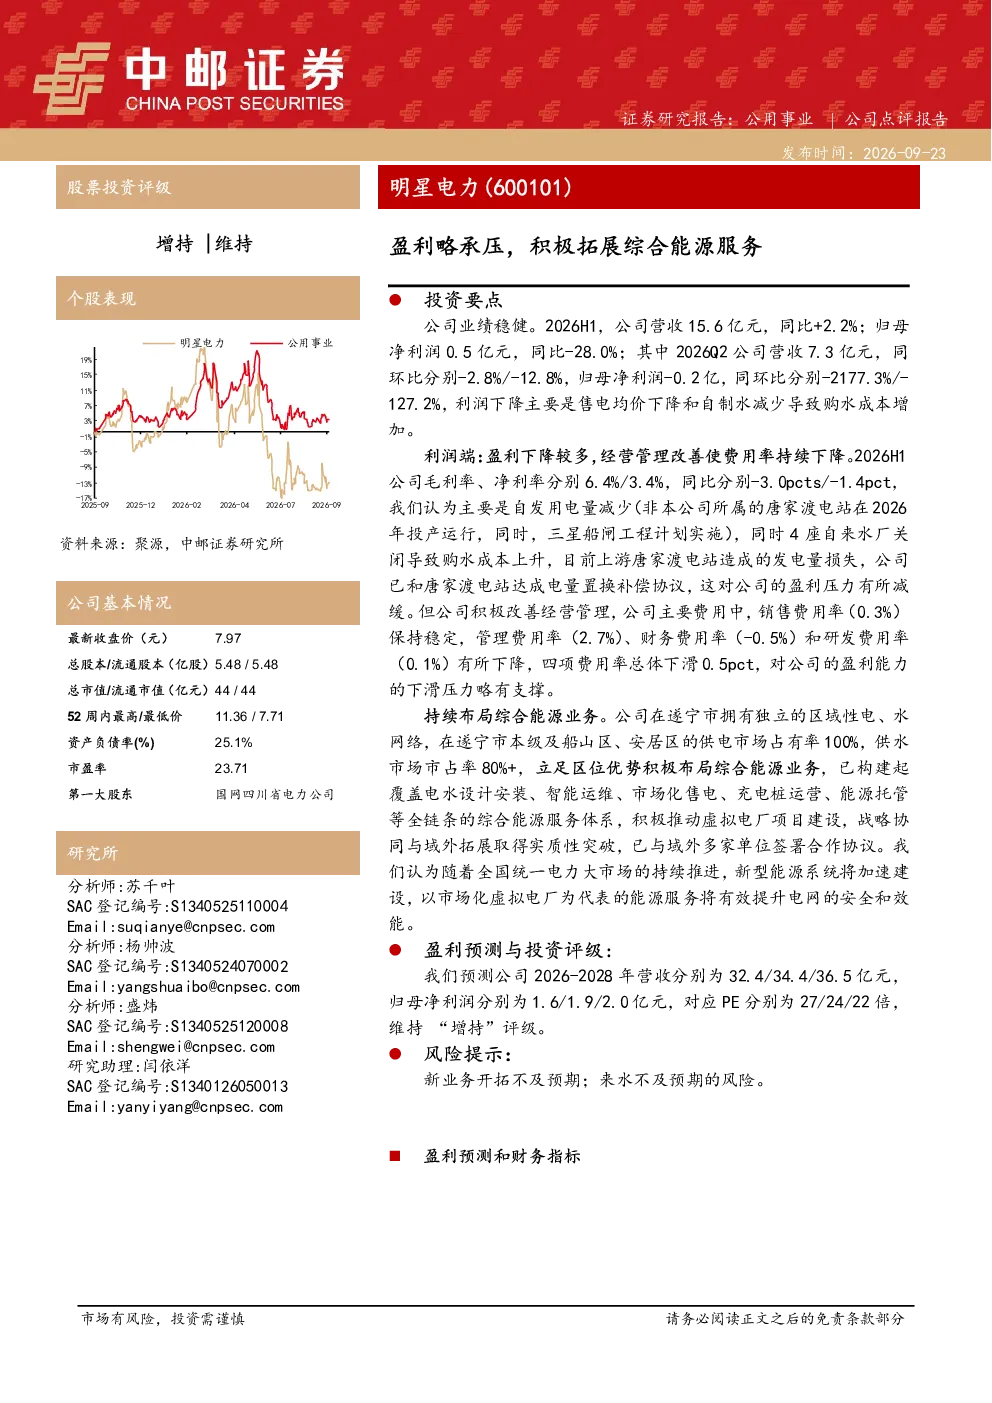
该研报分析了明星电力2026年上半年的业绩情况,指出公司营收15.6亿元(同比+2.2%),但归母净利润0.5亿元(同比-28.0%),主要原因是售电均价下降和自制水减少导致购水成本增加。公司已通过电量置换补偿协议缓解部分压力,同时费用率持续下降对盈利能力形成支撑。此外,报告重点介绍了公司在综合能源服务领域的布局,包括遂宁市的电水网络、全链条服务体系及虚拟电厂项目,并预测了2026-2028年的营收和净利润增长情况,维持“增持”评级。
综合能源服务赛道的发展趋势如何?
综合能源服务赛道正随着全国统一电力大市场推进和新型能源系统建设而快速发展。企业通过构建覆盖电水设计安装、智能运维、市场化售电、充电桩运营、能源托管等全链条的服务体系,能够有效提升电网安全效能。报告中提到的虚拟电厂项目是关键发展方向,通过聚合分布式能源资源,参与电力市场交易,为电网提供灵活性支撑。随着技术成熟和政策支持,该领域市场空间广阔,头部企业有望通过战略协同和域外拓展实现突破。
报告重点分析了哪些方面?
报告重点分析了明星电力在传统电力业务承压下的综合能源服务转型进展。一方面,详细梳理了公司遂宁区域的电水市场占有率优势及全链条服务能力;另一方面,突出了虚拟电厂项目的战略布局,包括与域外单位的合作进展。同时,报告也披露了公司费用率优化成效,如管理费用率、财务费用率和研发费用率的下降,这些因素共同影响公司盈利能力。此外,还提供了未来三年的业绩预测和投资评级。
当前电力行业市场现状如何?
当前电力行业市场正经历从传统售电向综合能源服务转型的阶段。售电侧竞争加剧导致售电均价下降是普遍性问题,如报告中明星电力第二季度归母净利润大幅下滑即反映了这一趋势。同时,水资源约束加剧购水成本,对传统水电企业盈利形成挑战。但行业也在积极应对,通过虚拟电厂、需求侧响应等市场化手段提升资源利用效率。全国统一电力大市场建设将进一步释放市场活力,推动行业向精细化、多元化服务方向发展。
研报提示了哪些风险?
研报提示的主要风险包括新业务开拓不及预期和来水不及预期两大方面。新业务方面,综合能源服务涉及领域广泛,如虚拟电厂项目需要技术、市场、政策等多重协同,若市场拓展速度放缓或成本控制不力,可能影响公司业绩增长。来水不及预期则主要针对水电企业,若来水低于预期,将直接影响发电量和盈利水平。此外,电力市场政策调整也可能带来不确定性。这些风险需要投资者密切关注。