猜你想问
康耐特光学2026年H1业绩表现如何?
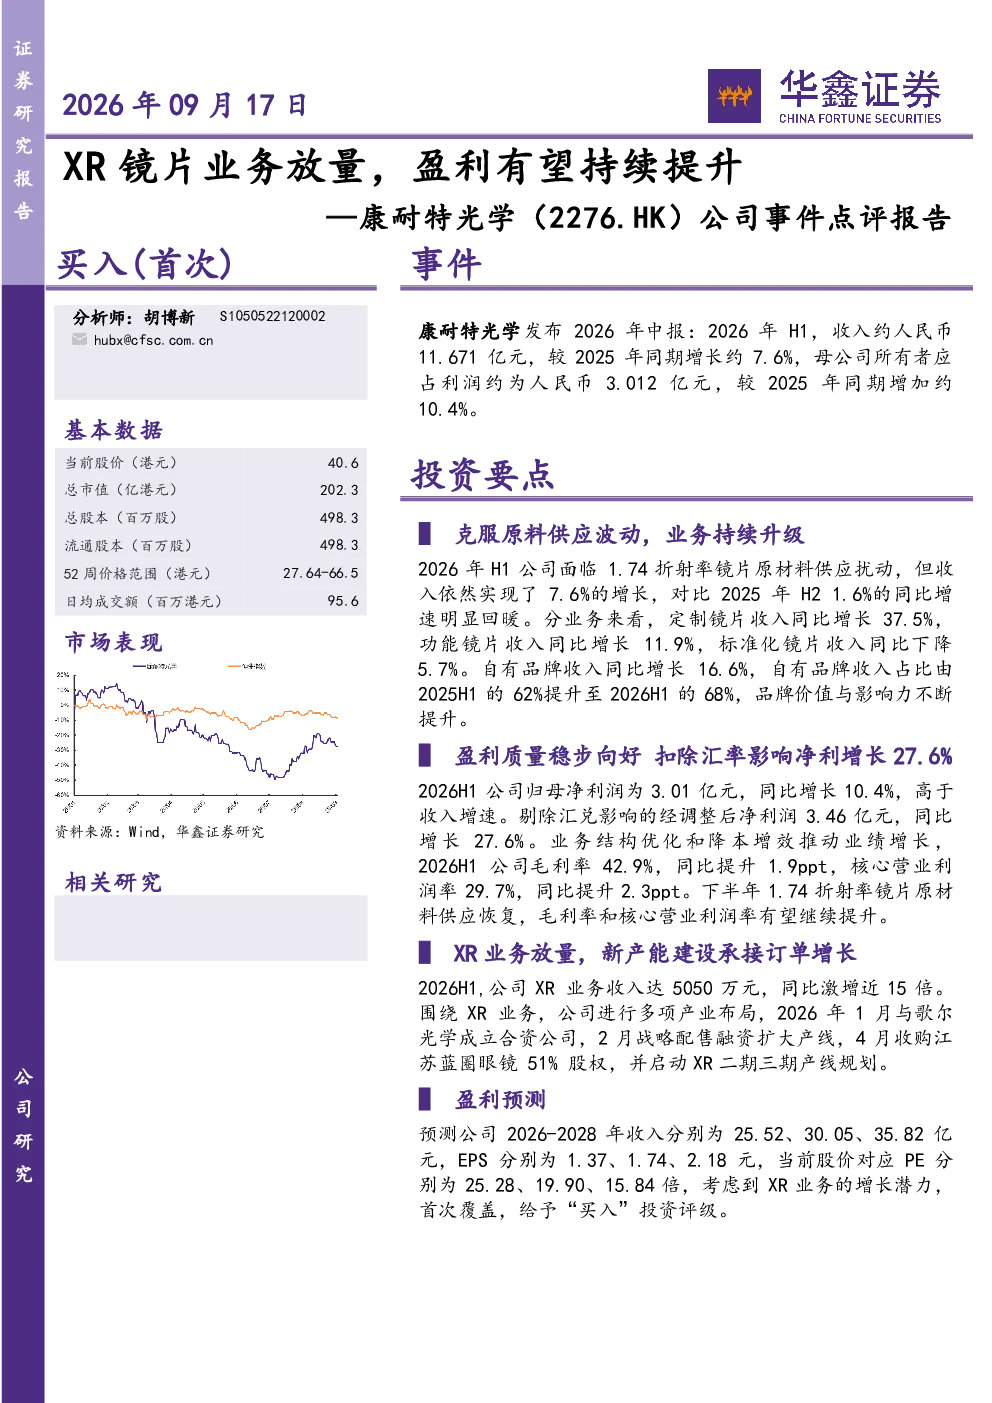
康耐特光学2026年H1业绩表现强劲,收入同比增长7.6%至11.671亿元,归母净利润同比增长10.4%至3.012亿元。剔除汇率影响后,经调整净利润同比增长27.6%。公司克服了1.74折射率镜片原材料供应波动,业务结构持续优化,自有品牌收入占比提升至68%。定制镜片收入同比增长37.5%,功能镜片收入同比增长11.9%,标准化镜片收入同比下降5.7%。毛利率提升1.9ppt至42.9%,核心营业利润率提升2.3ppt至29.7%。XR业务收入达5050万元,同比增长近15倍。公司围绕XR业务进行产业布局,包括成立合资公司、扩大产线、收购股权及规划二期三期产线。
XR镜片赛道发展趋势如何?
XR镜片赛道正处于快速发展阶段,市场需求持续增长。随着技术进步和消费者认知提升,XR设备如智能眼镜、AR/VR眼镜等应用场景不断拓展。行业竞争格局逐渐形成,头部企业通过技术创新、产业链整合和品牌建设提升竞争力。原材料供应稳定性、成本控制、产品迭代速度成为关键竞争因素。未来几年,XR市场有望迎来爆发式增长,为相关企业带来广阔发展空间。
康耐特光学报告重点分析了哪些方面?
康耐特光学报告重点分析了公司在XR镜片领域的业务表现和未来增长潜力。报告指出公司克服了1.74折射率镜片原材料供应波动,业务结构持续优化,自有品牌收入占比提升至68%。XR业务收入达5050万元,同比增长近15倍,成为公司新的增长引擎。公司围绕XR业务进行产业布局,包括成立合资公司、扩大产线、收购股权及规划二期三期产线。报告还预测了公司未来三年的收入和EPS增长情况,并给予“买入”评级。
当前XR镜片市场现状如何?
当前XR镜片市场处于快速发展初期,市场需求快速增长但渗透率仍较低。消费者对XR设备的认知度和接受度逐步提升,但价格和实用性仍是主要制约因素。行业竞争激烈,国内外众多企业纷纷布局XR领域,包括传统眼镜企业、科技公司和新兴创业公司。原材料供应稳定性成为行业普遍面临的挑战,特别是高折射率镜片原材料供应波动较大。企业通过技术创新和产业链整合提升竞争力,市场格局尚未完全稳定。
康耐特光学报告提示了哪些风险?
康耐特光学报告提示了以下风险:汇率大幅波动可能影响公司盈利能力;1.74折射率镜片原料供应波动可能影响生产稳定性;配镜市场增长低于预期可能影响公司产品销售;XR业务下游智能眼镜业务发展低于预期可能影响公司未来增长。此外,行业竞争加剧、技术迭代加快也可能对公司业务造成影响。公司需加强供应链管理、提升产品竞争力以应对潜在风险。