猜你想问
康耐特光学2026年H1业绩表现如何?
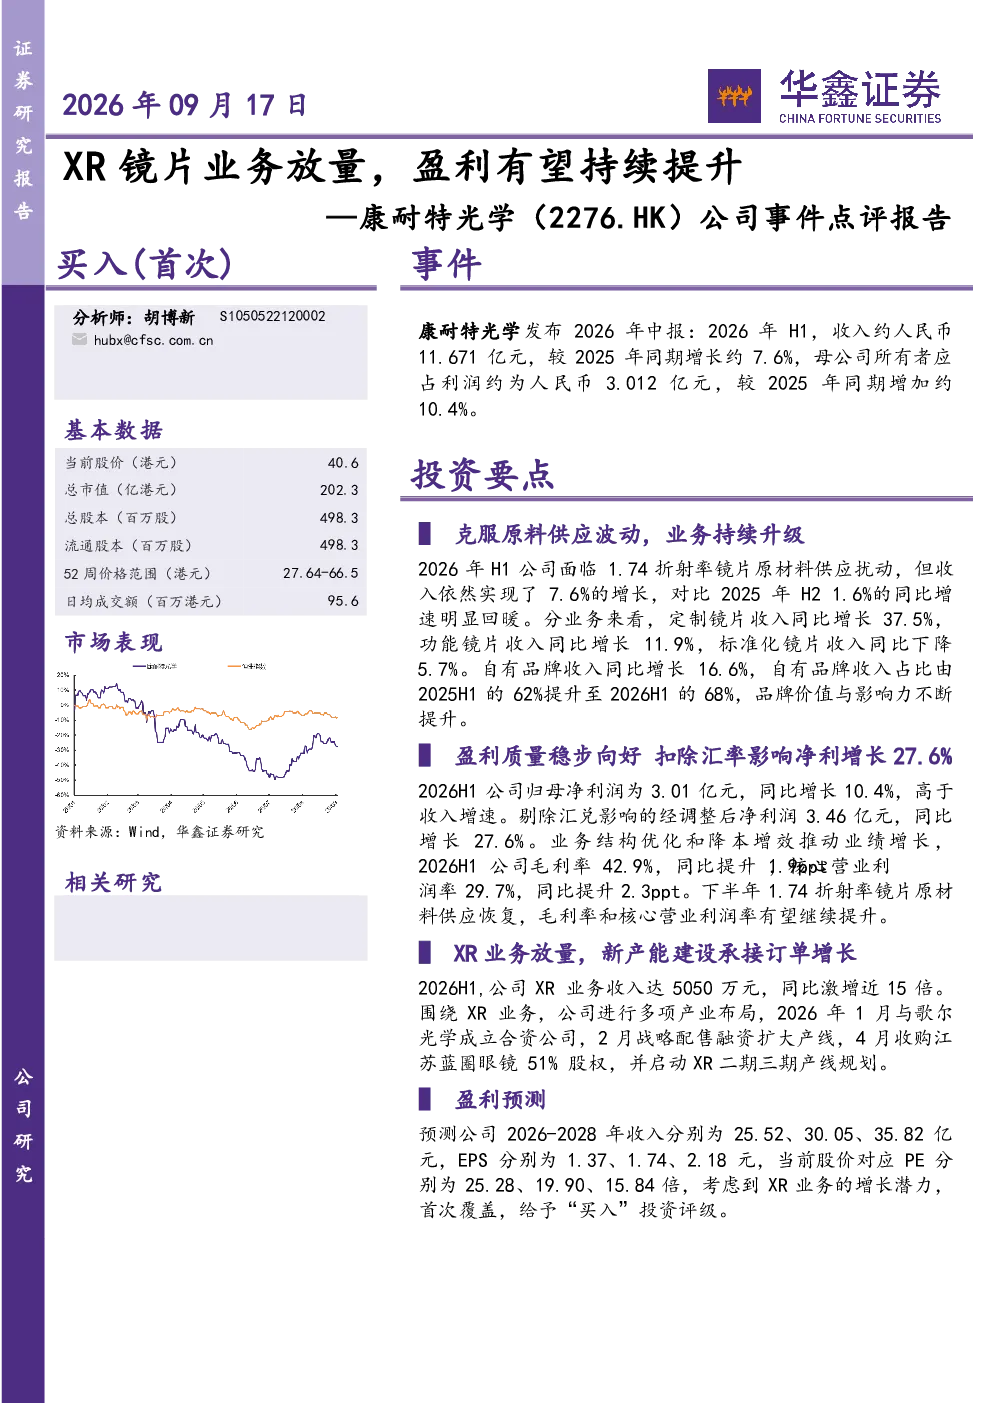
康耐特光学2026年H1业绩表现强劲,实现收入约11.671亿元,同比增长7.6%;归母净利润约3.012亿元,同比增长10.4%。剔除汇率影响后,经调整净利润同比增长27.6%。毛利率提升1.9ppt至42.9%,核心营业利润率提升2.3ppt至29.7%。公司克服了1.74折射率镜片原材料供应波动,展现出良好的经营韧性。
XR镜片业务发展情况如何?
2026H1XR业务收入达5050万元,同比激增近15倍。公司围绕XR业务进行产业布局,包括成立合资公司、扩大产线、收购股权及规划二期三期产线。这些举措表明公司正积极抢占XR镜片市场,未来发展潜力巨大。目前XR镜片市场需求旺盛,随着智能眼镜等下游产品的普及,XR镜片市场有望迎来爆发式增长。
康耐特光学业务结构如何?
康耐特光学业务结构呈现多元化发展态势。定制镜片收入同比增长37.5%,成为主要增长动力;功能镜片收入同比增长11.9%;自有品牌收入同比增长16.6%,占比提升至68%。标准化镜片收入同比下降5.7%。这种业务结构有助于分散经营风险,增强公司抗风险能力。同时,自有品牌占比提升也反映出公司品牌影响力增强。
康耐特光学市场现状如何?
康耐特光学在镜片行业具备较强的竞争力,尤其在定制镜片和功能镜片领域表现突出。公司毛利率和营业利润率均有所提升,显示出良好的盈利能力。随着XR业务的快速发展,公司有望在新兴市场领域获得更多增长机会。当前镜片行业竞争激烈,但头部企业凭借技术优势和品牌效应,仍能保持领先地位。
康耐特光学面临哪些风险?
康耐特光学面临的主要风险包括:汇率大幅波动可能影响公司利润水平;1.74折射率镜片原料供应波动可能影响生产稳定性;配镜市场增长低于预期将影响公司产品销售;XR业务下游智能眼镜业务发展低于预期可能影响公司未来增长。此外,行业竞争加剧和原材料价格波动也是公司需要关注的风险因素。
你可能感兴趣
XR镜片业务放量,盈利有望持续提升——康耐特光学(2276.HK)公司事件点评报告
华鑫证券2026-09-17
公司事件点评报告:葱油延续高速放量,盈利能力持续提升
华鑫证券2023-10-18
公司事件点评报告:盈利能力持续提升,光伏储能+AI服务器持续放量
电子设备华鑫证券2024-05-09
公司事件点评报告:二季度业绩明显改善,创新业务有望持续放量
信息技术华鑫证券2024-09-08
公司事件点评报告:海外业务高成长,盈利能力持续提升
机械设备华鑫证券2024-08-27
2023年年报及2024年一季报点评:常规镜片大单品战略深化,“轻松控”系列持续快速放量,盈利能力稳步提升
民生证券2024-04-23
公司事件点评报告:海外业务持续突破,盈利能力显著提升
机械设备华鑫证券2024-04-30
信达消费-点评 康耐特光学 盈利能力持续提升 XR进入加速放量周期
未知机构2026-08-18
康耐特光学(2276.HK)2026年中期业绩公告点评:自有品牌占比持续提升,XR业务步入放量阶段
国联民生证券2026-08-20
【国君机械】应流股份事件点评:核电设备新审批4台机组,公司核电站业务有望持续放量
未知机构2022-09-17