猜你想问
这份研报主要分析了海泰新光的哪些业务板块?
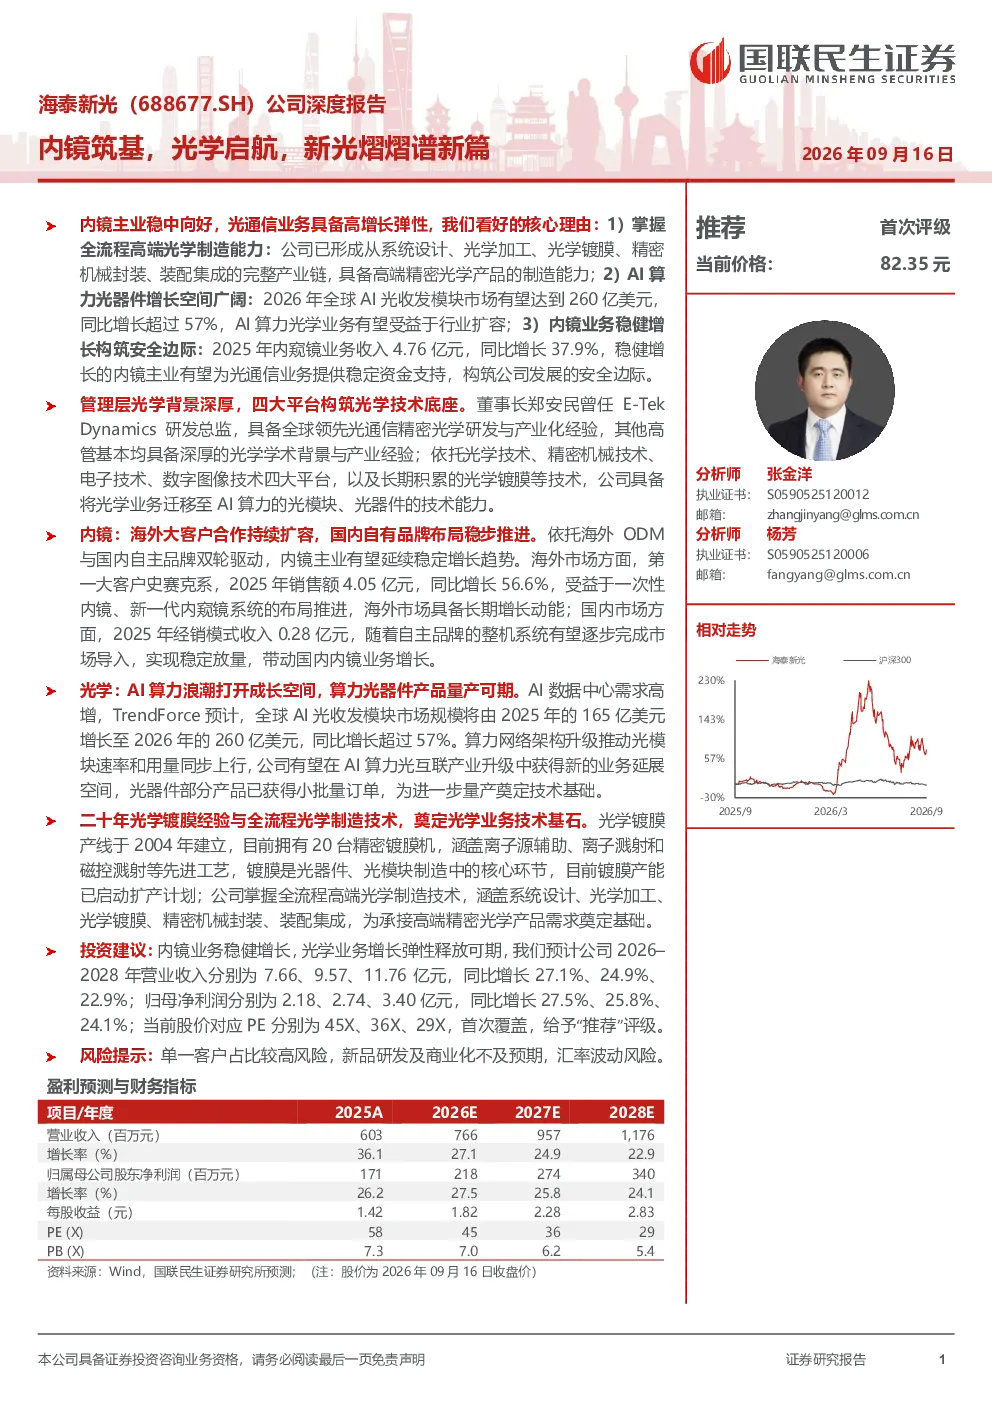
这份研报主要分析了海泰新光的两项核心业务板块。一是内镜业务,公司深耕内窥镜器械领域,是史赛克首款高清荧光腹腔镜整机系统的核心部件供应商,同时积极拓展自主品牌。2025年内窥镜业务收入4.76亿元,同比增长37.9%,海外市场与美国客户合作研发的下一代内窥镜系统进展顺利。二是光学业务,依托全产业链能力,公司把握AI算力驱动下的光学需求,2025年光学产品收入1.24亿元,同比增长29.98%,推进算力光器件和光模块研发。
光学行业的发展趋势如何?
光学行业正迎来重要发展机遇,特别是AI算力驱动下对光器件的需求显著增长。AI光收发模块市场预计2026年将达到260亿美元,同比增长超57%。海泰新光凭借精密光学技术积累和全产业链能力,积极布局算力光互联领域,推进光器件和光模块研发,成长弹性值得期待。公司光学业务2025年收入同比增长29.98%,显示出良好的发展势头。
研报重点分析了海泰新光的哪些优势?
研报重点分析了海泰新光的三项核心优势。首先,核心团队拥有深厚光学背景,四大技术平台构筑了技术底座。其次,公司掌握从系统设计到精密机械封装的全流程高端光学制造能力。最后,内镜主业稳健增长,2025年收入4.76亿元,同比增长37.9%,为光学业务提供了稳定的资金支持,构筑了安全边际。
当前光学市场的现状如何?
当前光学市场呈现快速增长态势,AI算力对光器件的需求成为主要驱动力。海泰新光光学业务受益于此,2025年收入1.24亿元,同比增长29.98%。全球AI光收发模块市场预计2026年规模将达260亿美元,同比增长超57%。同时,内窥镜业务方面,公司自主品牌逐步完善,2025年国内收入0.77亿元,同比增长13.7%,显示出多元化发展的良好基础。
研报提示了哪些风险因素?
研报提示了三项主要风险因素。一是单一客户占比较高,存在客户集中度风险。二是新品研发及商业化进程可能不及预期,影响未来业绩增长。三是汇率波动可能对公司的财务表现产生不利影响。这些风险因素需要投资者关注,并在投资决策中予以考虑。