猜你想问
这份研报主要讲了什么内容?
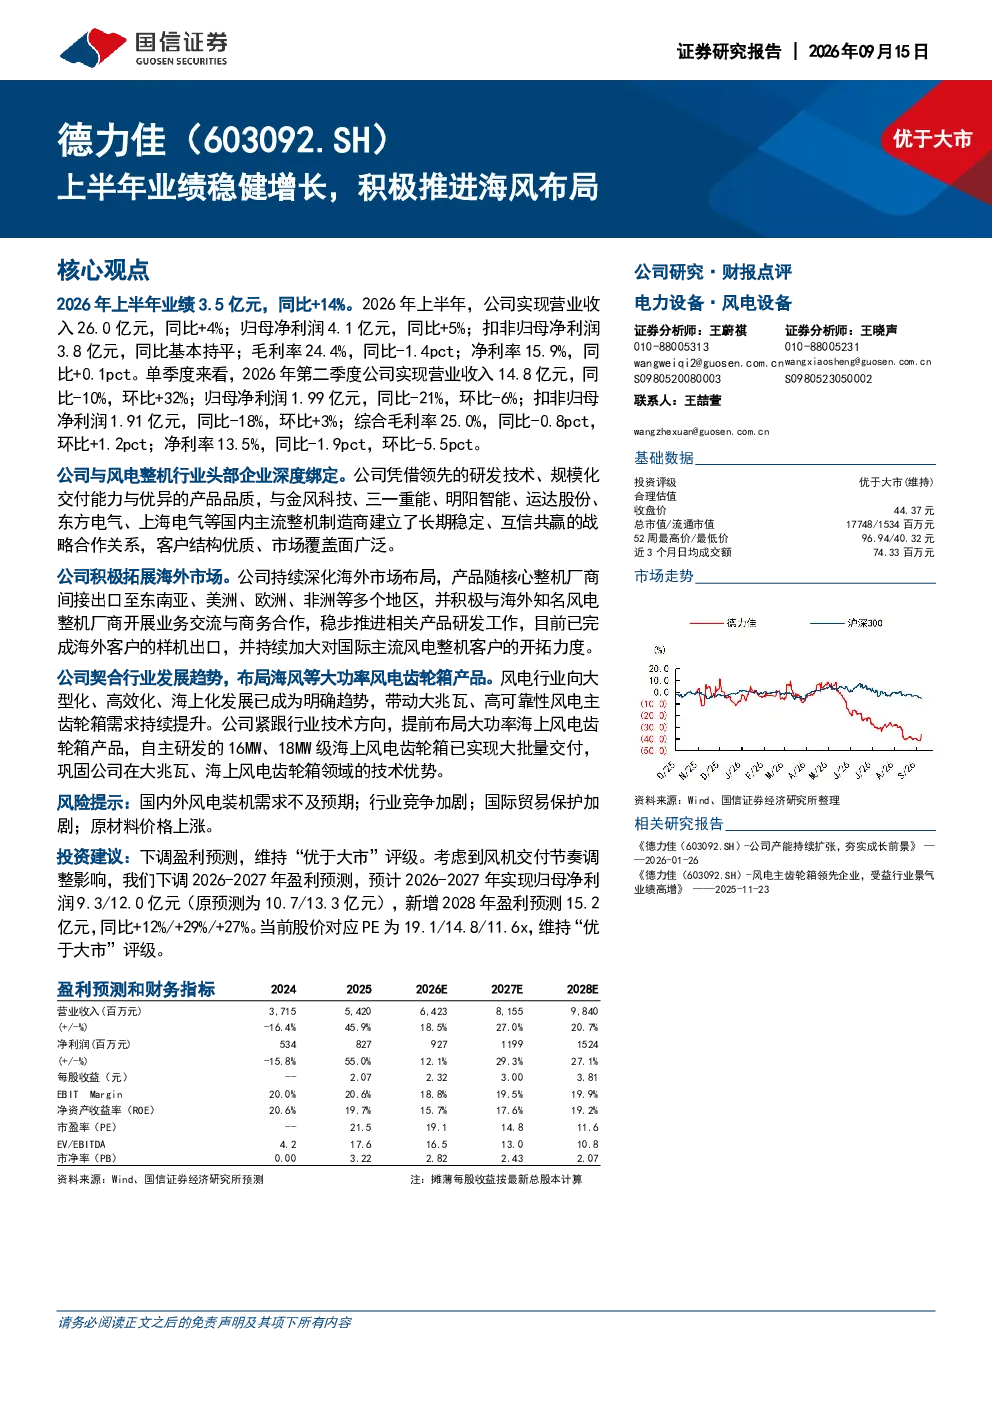
这份研报主要分析了公司上半年业绩表现及海风业务布局情况。报告显示,2026年上半年公司实现营业收入26.0亿元,同比增长4%;归母净利润4.1亿元,同比增长5%。公司积极推进海风布局,与金风科技、三一重能等头部企业深度合作,拓展海外市场,并在大功率海上风电齿轮箱领域取得技术优势,16MW、18MW级产品已大批量交付。
风电行业未来发展趋势如何?
风电行业未来发展趋势向好。随着全球对清洁能源的需求增加,风电装机容量持续提升。公司积极布局大功率海上风电齿轮箱,顺应行业发展趋势,巩固技术领先地位。同时,公司拓展海外市场,产品随核心整机厂商出口至东南亚、美洲等地,受益于全球风电市场增长。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长情况、海风业务布局及行业竞争力。报告指出,公司上半年业绩稳健增长,海风业务积极推进,与头部企业合作紧密,海外市场拓展顺利。公司在海上风电齿轮箱领域的技术优势明显,产品已大批量交付,展现了较强的市场竞争力。
当前风电市场状况如何?
当前风电市场呈现稳步增长态势。全球风电装机容量持续提升,海上风电发展迅速。公司积极布局海上风电齿轮箱市场,产品已实现大批量交付,技术水平领先。同时,公司拓展海外市场,产品随核心整机厂商出口,受益于全球风电市场增长。市场竞争激烈,但公司凭借技术优势和客户资源,保持良好发展势头。
研报提到了哪些风险?
研报提示了以下风险:国内外风电装机需求不及预期可能影响公司业绩;行业竞争加剧可能压缩利润空间;国际贸易保护政策可能增加海外市场拓展难度;原材料价格上涨可能影响成本控制。这些风险需关注,但公司财务状况稳健,具备应对风险的能力。
你可能感兴趣
上半年业绩稳健增长,海外布局稳步推进
电气设备国信证券2024-08-06
2021年报点评:业绩实现稳健增长,积极推进产业链布局
电子设备东方财富2022-04-19
公司动态研究报告:海风+支架双重驱动,产能布局积极推进
华鑫证券2024-07-24
电力设备与新能源行业周观察:产业链全球化战略积极布局,海风进展持续推进
电气设备华西证券2023-10-22
3Q22A各板块均保持稳健增长,海外游戏布局积极推进
安捷证券2022-11-21
2026年一季报点评三大主业稳健增长,积极推进Micro LED CPO光互连布局
华创证券2026-05-07
公司动态点评:上半年业绩高速增长,光伏锂电订单积极推进,产品领先市场水平
长城证券2022-09-02
上半年业绩稳健增长,积极扩品类扩产能
电气设备财信证券2024-08-11
上半年业绩总体保持稳健,看好配方颗粒下半年标准切换和业务推进带来的业绩增长
医药生物万联证券2022-08-25
时代新材上半年业绩稳健增长,新材料业务有序推进
国信证券2026-08-20