猜你想问
同业存单发行策略的核心是什么?
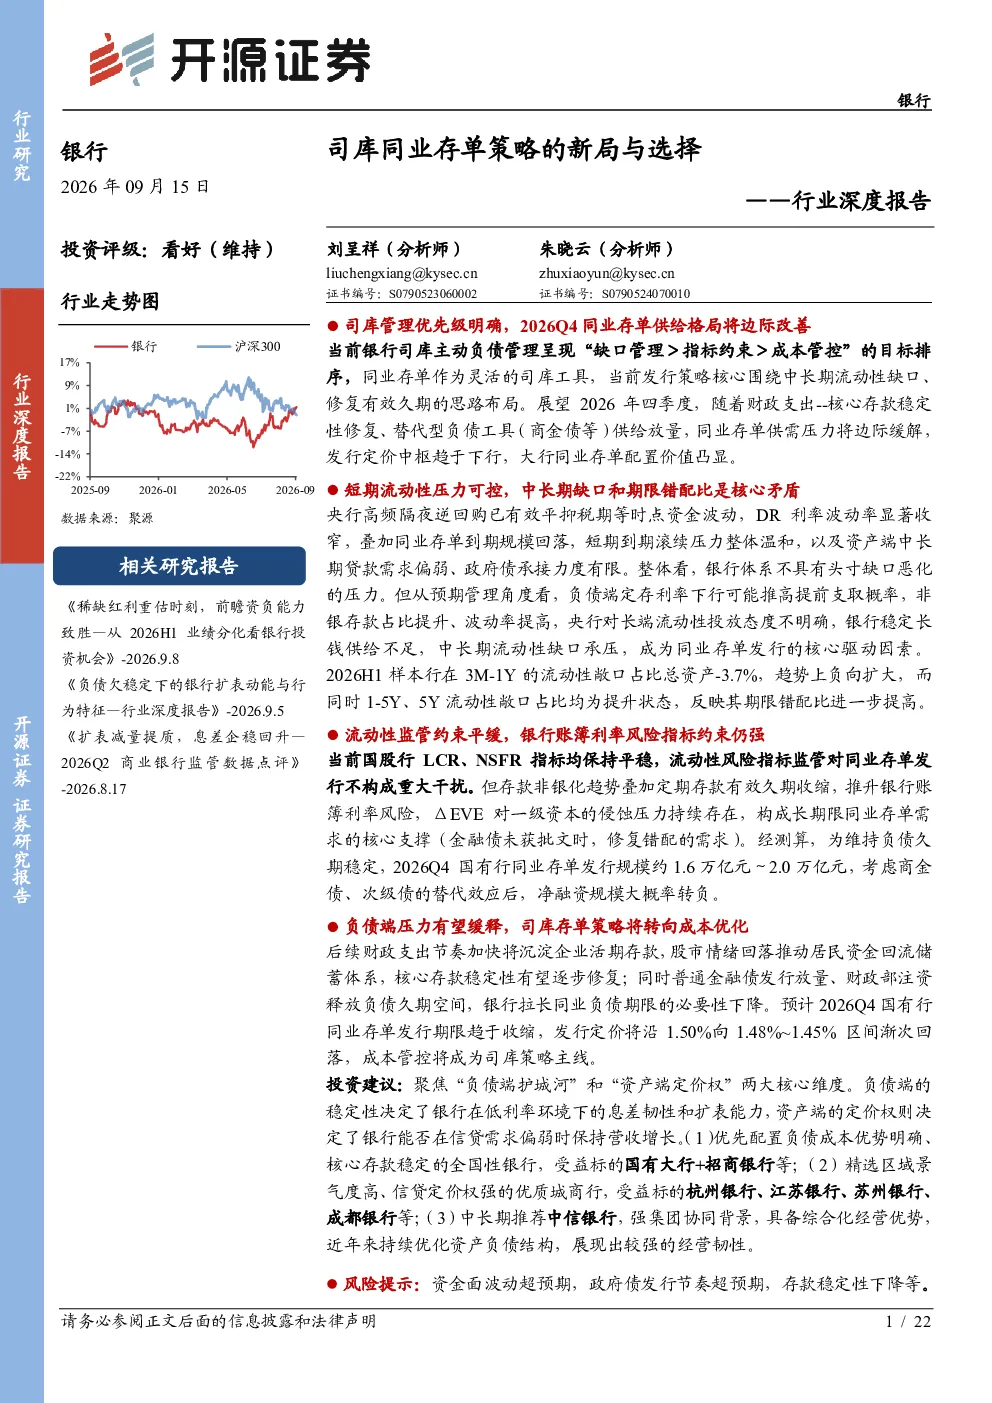
当前银行司库主动负债管理呈现“缺口管理>指标约束>成本管控”的目标排序,同业存单作为灵活的司库工具,当前发行策略核心围绕中长期流动性缺口、修复有效久期的思路布局。短期来看,央行高频隔夜逆回购已有效平抑税期等时点资金波动,DR利率波动率显著收窄,叠加同业存单到期规模回落,短期到期滚续压力整体温和。但银行体系中长期流动性缺口和期限错配比是核心矛盾,2026H1样本行在3M-1Y的流动性敞口占比总资产-3.7%,趋势上负向扩大,1-5Y、5Y流动性敞口占比均为提升状态。
银行司库负债管理面临的主要矛盾是什么?
银行司库负债管理面临的主要矛盾是中长期流动性缺口和期限错配比。当前国股行LCR、NSFR指标均保持平稳,流动性风险指标监管对同业存单发行不构成重大干扰。但存款非银化趋势叠加定期存款有效久期收缩,推升银行账簿利率风险,ΔEVE对一级资本的侵蚀压力持续存在,构成长期限同业存单需求的核心支撑。经测算,为维持负债久期稳定,2026Q4国有行同业存单发行规模约1.6万亿元~2.0万亿元,考虑商金债、次级债的替代效应后,净融资规模大概率转负。
未来同业存单市场发展趋势如何?
未来同业存单市场发展趋势显示,随着财政支出节奏加快将沉淀企业活期存款,股市情绪回落推动居民资金回流储蓄体系,核心存款稳定性有望逐步修复。同时普通金融债发行放量、财政部注资释放负债久期空间,银行拉长同业负债期限的必要性下降。预计2026Q4国有行同业存单发行期限趋于收缩,发行定价将沿1.50%向1.48%~1.45%区间渐次回落,成本管控将成为司库策略主线。
当前同业存单市场供需状况如何?
当前同业存单市场供需状况显示,随着财政支出、替代型负债工具供给放量,同业存单供需压力将边际缓解。央行高频隔夜逆回购已有效平抑税期等时点资金波动,DR利率波动率显著收窄,叠加同业存单到期规模回落,短期到期滚续压力整体温和。但银行体系中长期流动性缺口和期限错配比是核心矛盾,2026H1样本行在3M-1Y的流动性敞口占比总资产-3.7%,趋势上负向扩大,1-5Y、5Y流动性敞口占比均为提升状态。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括资金面波动超预期、政府债发行节奏超预期、存款稳定性下降。当前银行司库主动负债管理呈现“缺口管理>指标约束>成本管控”的目标排序,同业存单作为灵活的司库工具,当前发行策略核心围绕中长期流动性缺口、修复有效久期的思路布局。短期来看,央行高频隔夜逆回购已有效平抑税期等时点资金波动,DR利率波动率显著收窄,叠加同业存单到期规模回落,短期到期滚续压力整体温和。但银行体系中长期流动性缺口和期限错配比是核心矛盾,2026H1样本行在3M-1Y的流动性敞口占比总资产-3.7%,趋势上负向扩大,1-5Y、5Y流动性敞口占比均为提升状态。