猜你想问
这份研报的核心内容是什么?
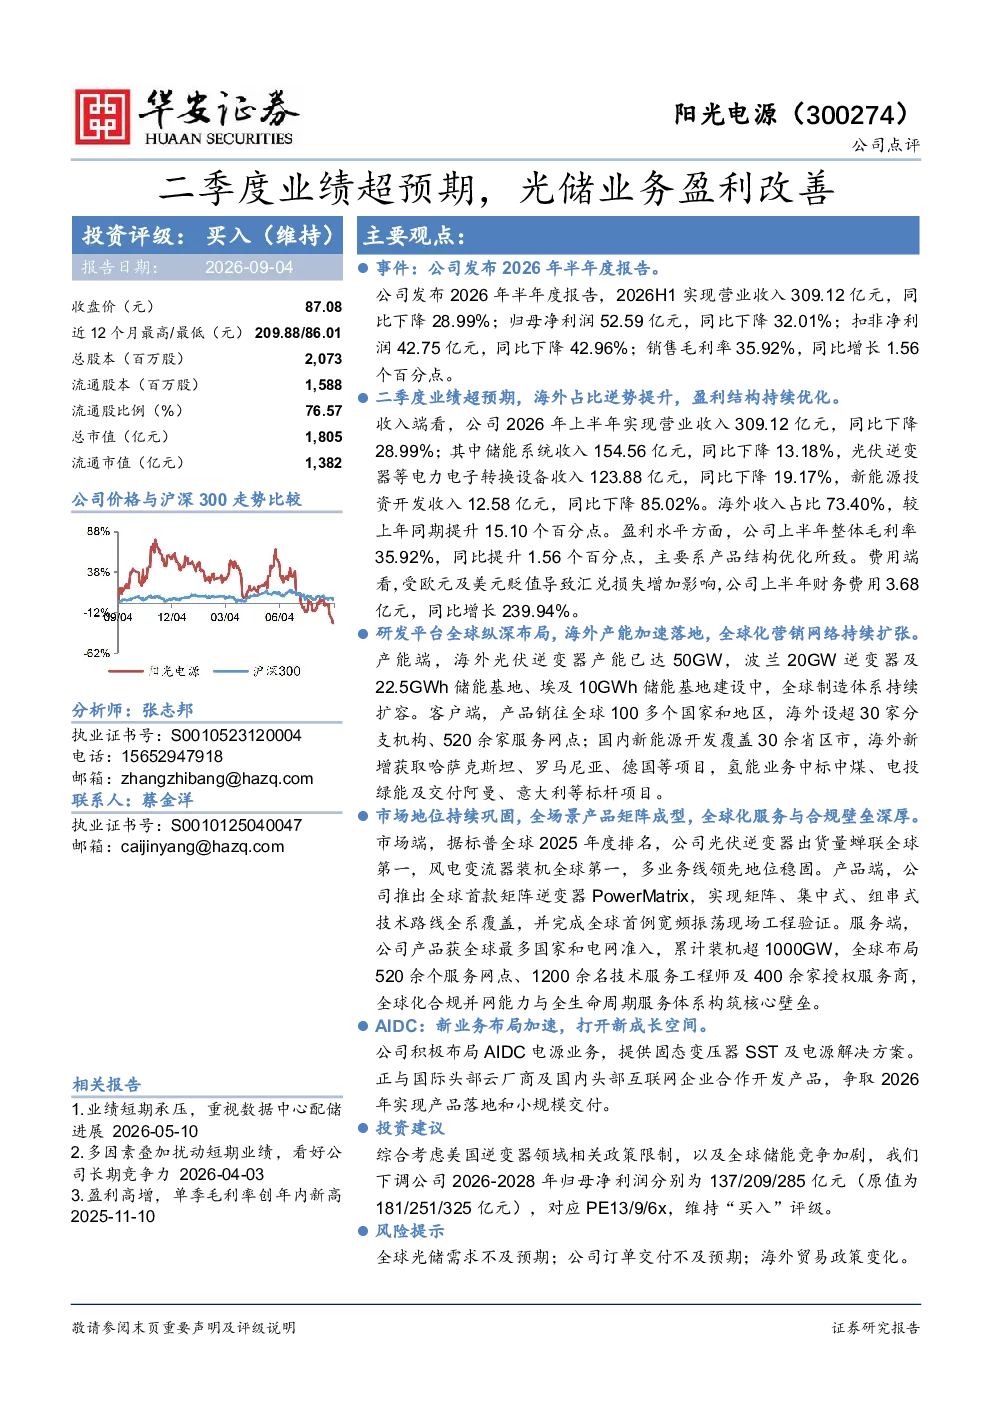
研报指出,2026年上半年公司实现营业收入309.12亿元,同比下降28.99%;归母净利润52.59亿元,同比下降32.01%,但二季度业绩表现超预期,海外收入占比提升至73.40%,毛利率同比提升1.56个百分点至35.92%。光储业务方面,储能系统收入154.56亿元,同比下降13.18%;光伏逆变器等电力电子转换设备收入123.88亿元,同比下降19.17%;新能源投资开发收入12.58亿元,同比下降85.02%。财务费用受汇兑损失影响同比增长239.94%至3.68亿元。公司全球化布局加速,海外光伏逆变器产能已达50GW,波兰、埃及储能基地建设中,产品销往全球100多个国家和地区。光伏逆变器出货量蝉联全球第一,风电变流器装机全球第一,推出全球首款矩阵逆变器PowerMatrix。积极布局AIDC电源业务,提供固态变压器SST及电源解决方案,正与国际头部云厂商合作开发产品。
光储行业的发展趋势如何?
光储行业正经历快速发展,全球能源转型推动下,光伏和储能市场需求持续增长。技术进步降低成本,提升效率,推动光储系统应用场景多元化。储能系统在电网调峰、可再生能源消纳等方面发挥重要作用,市场渗透率逐步提高。同时,各国政策支持力度加大,为光储行业发展提供良好环境。企业通过技术创新、全球化布局、产业链整合等方式提升竞争力,市场集中度逐步提升。未来,光储行业将朝着更大规模、更高效率、更广应用的方向发展。
研报重点分析了哪些方向?
研报重点分析了公司二季度业绩超预期原因,包括海外收入占比提升、毛利率改善等。同时,深入探讨了光储业务盈利改善情况,包括储能系统、光伏逆变器等产品的收入变化及财务费用影响。此外,研报还分析了公司全球化布局加速情况,包括海外产能扩张、市场拓展、服务网点建设等。此外,报告分析了公司在光伏逆变器、风电变流器等领域的市场地位巩固情况,以及AIDC新业务布局情况。
目前光储市场的现状如何?
目前光储市场呈现快速发展态势,全球能源转型加速推动市场需求增长。光伏发电成本持续下降,技术不断进步,推动光伏装机量快速增长。储能系统作为平衡可再生能源波动的重要手段,市场需求逐步提升,应用场景不断拓展。市场竞争激烈,企业通过技术创新、成本控制、产业链整合等方式提升竞争力。同时,各国政策支持力度加大,为光储市场发展提供良好环境。未来,光储市场将迎来更广阔的发展空间。
研报提到了哪些风险提示?
研报提示,全球光储需求不及预期可能影响公司业绩。公司订单交付不及预期也可能对公司经营造成压力。此外,海外贸易政策变化可能带来不确定性,影响公司海外市场拓展。这些风险因素需要关注,可能对公司业绩和市场地位产生影响。