猜你想问
名创优品最新财报显示哪些关键数据?
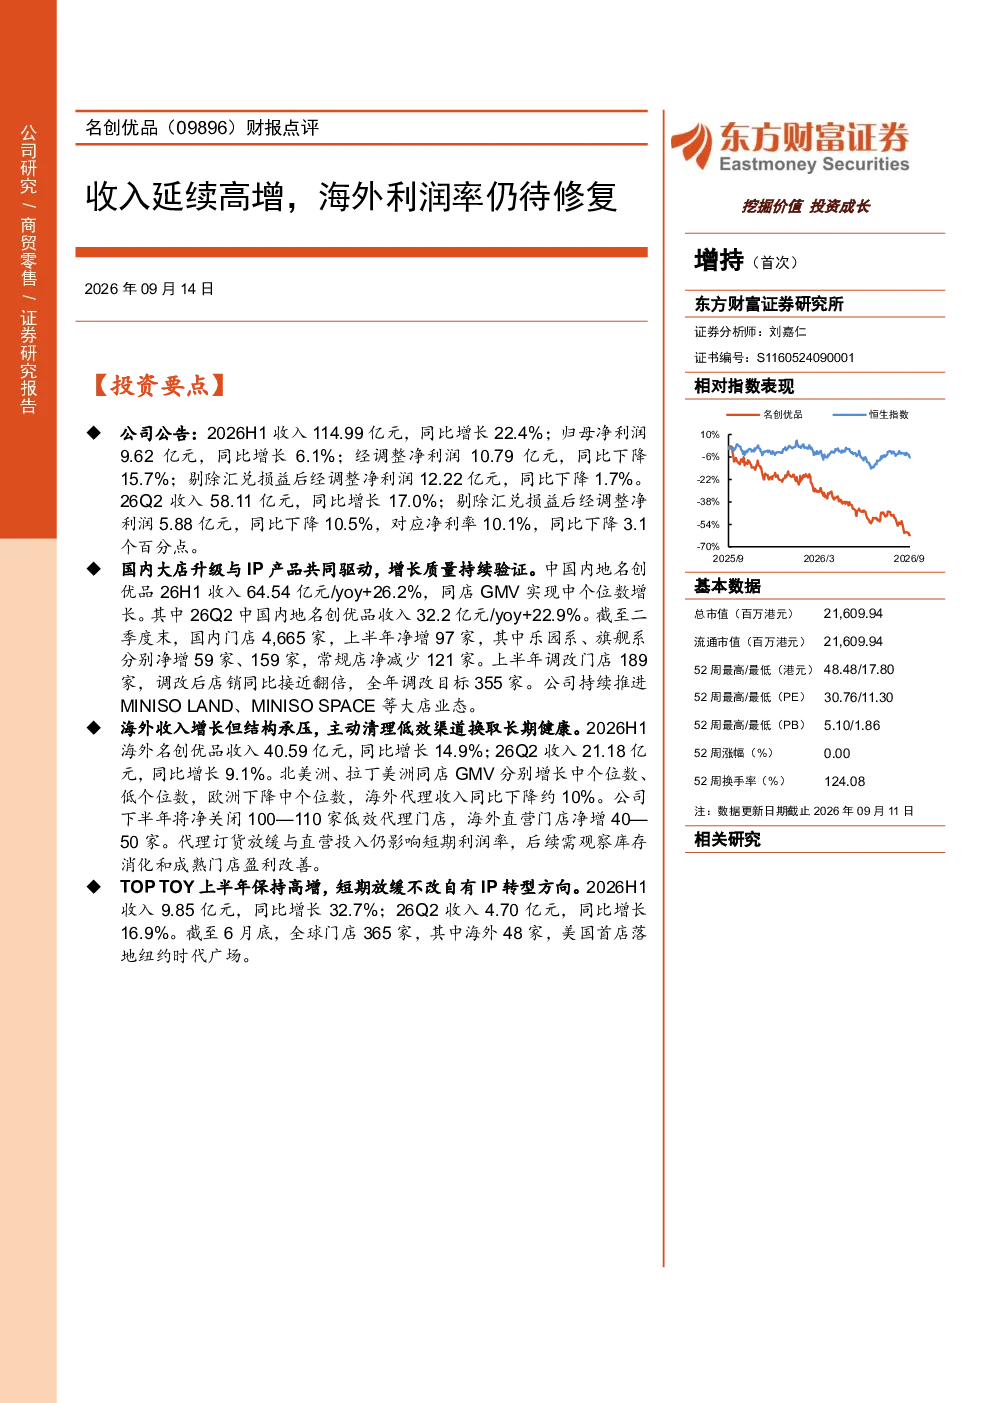
名创优品2026年上半年收入114.99亿元,同比增长22.4%;归母净利润9.62亿元,同比增长6.1%。经调整净利润10.79亿元,同比下降15.7%。剔除汇兑损益后经调整净利润12.22亿元,同比下降1.7%。26Q2收入58.11亿元,同比增长17.0%;剔除汇兑损益后经调整净利润5.88亿元,同比下降10.5%,对应净利率10.1%,同比下降3.1个百分点。国内收入64.54亿元,同比增长26.2%,同店GMV中个位数增长。海外收入40.59亿元,同比增长14.9%
名创优品国内市场表现如何?
名创优品国内市场表现稳健,2026年上半年收入64.54亿元,同比增长26.2%,同店GMV中个位数增长。国内门店4,665家,上半年净增97家,乐园系、旗舰系分别净增59家、159家,常规店净减少121家。上半年调改门店189家,调改后店销同比接近翻倍,全年调改目标355家。持续推进MINISO LAND、MINISO SPACE等大店业态,国内市场持续升级。
名创优品海外业务面临哪些挑战?
名创优品海外业务面临利润率修复挑战,2026年上半年海外收入40.59亿元,同比增长14.9%,但剔除汇兑损益后经调整净利润12.22亿元,同比下降1.7%。北美洲、拉丁美洲同店GMV中个位数、低个位数增长,欧洲下降中个位数,海外代理收入同比下降约10%。下半年计划净关闭100—110家低效代理门店,海外直营门店净增40—50家,海外业务正逐步优化调整。
研报对名创优品的未来展望如何?
研报将2026年定位为阶段性利润率低点,提出2027年有望成为利润率拐点。预计2026-2028年收入分别为245.44/274.33/305.84亿元,同比增长14.46%/11.77%/11.49%;归母净利润分别为21.76/25.83/30.67亿元,同比增长80.55%/18.74%/18.74%。短期关注海外代理去库存和直营费用投放,中期看好国内大店升级、自有IP矩阵成熟以及北美门店进入收获期带来的利润率修复。
名创优品投资需关注哪些风险?
名创优品投资需关注海外消费需求不及预期、海外扩张费用投入超预期、自有IP商业化不及预期、汇率波动风险等。海外业务占比仍较高,需警惕国际市场环境变化带来的影响。同时,自有IP商业化落地效果及汇率波动对盈利能力存在不确定性,需持续跟踪相关进展。