猜你想问
华宝新能2026Q2营收和利润表现如何?
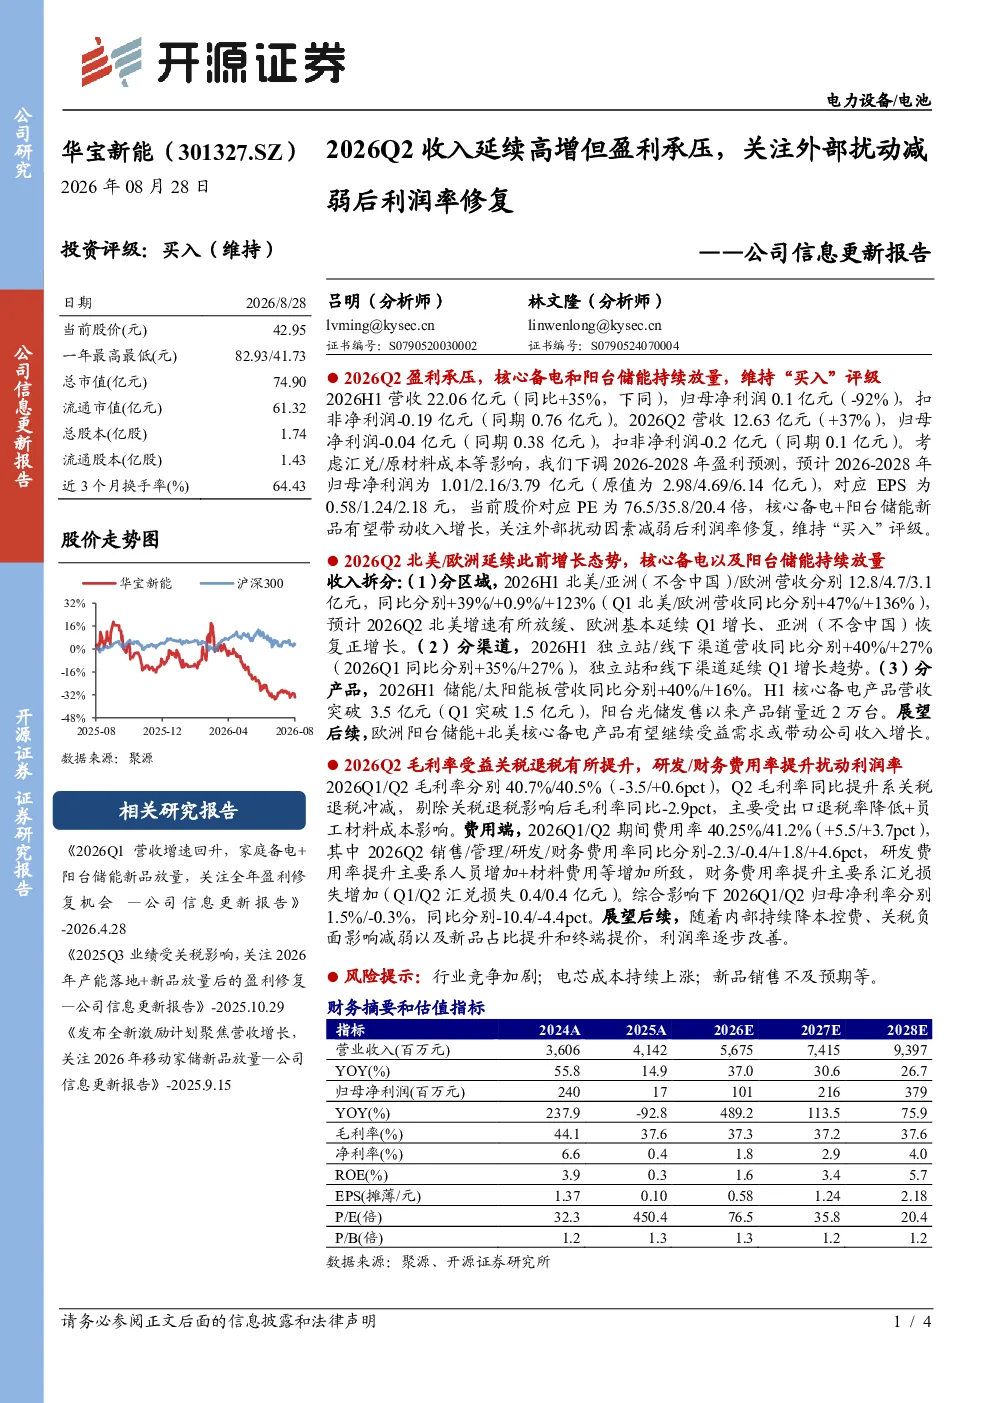
华宝新能2026年Q2营收12.63亿元,同比增长37%,但归母净利润为-0.04亿元,同比大幅下降92%。这主要受汇兑损失和原材料成本上升影响。H1营收22.06亿元,同比增长35%,归母净利润0.1亿元,同比下降92%。扣非净利润为-0.19亿元。公司下调了2026-2028年盈利预测,预计归母净利润分别为1.01/2.16/3.79亿元。
华宝新能的核心业务和增长点是什么?
华宝新能的核心业务包括核心备电和阳台储能产品。2026Q2,北美和欧洲市场表现强劲,营收分别同比增长39%和123%。核心备电产品H1营收突破3.5亿元,阳台光储产品自发售以来销量近2万台。公司通过独立站和线下渠道推动增长,独立站营收同比增长40%,线下渠道同比增长27%。
影响华宝新能利润率的因素有哪些?
2026Q2毛利率同比提升0.9个百分点,主要得益于关税退税冲减。剔除关税退税影响后,毛利率同比下降2.9个百分点,主要受出口退税率降低和员工材料成本上升影响。费用端,销售费用率下降2.3个百分点,管理费用率下降0.4个百分点,但研发费用率上升1.8个百分点,财务费用率上升4.6个百分点,主要由于汇兑损失增加。
电气设备行业的发展趋势如何?
电气设备行业在储能和备电领域持续增长,北美和欧洲市场表现突出。华宝新能的案例显示,核心备电和阳台储能产品是重要增长点。行业竞争加剧,原材料成本波动和汇率风险是主要挑战。公司通过多元化渠道和产品创新应对市场变化。
华宝新能面临哪些风险?
华宝新能面临的主要风险包括行业竞争加剧、电芯成本持续上涨以及新品销售不及预期。公司利润率受汇兑损失和原材料成本影响较大,2026Q1/Q2归母净利率分别为1.5%和-0.3%。外部扰动因素如汇率波动和原材料价格变化可能影响公司盈利能力。
你可能感兴趣
公司信息更新报告:2026Q2内销承压但外销加速增长,长期关注内销业务调整后企稳+外销增长潜力
家用电器开源证券2026-08-25
公司信息更新报告:Q2收入延续高增,利润率承压下环比保持稳定
文化传媒开源证券2021-08-16
公司信息更新报告2026Q2业绩承压,关注外销增长以及利润率改善
开源证券2026-08-17
公司信息更新报告2026Q2收入恢复双位数增长,汇率阶段性扰动利润率水平,家电、电机业务新项目持续开拓
开源证券2026-08-24
公司信息更新报告:营收高增利润承压,优质土储助力盈利修复
房地产开源证券2024-04-28
公司信息更新报告:2026Q2扣非利润承压,海外增速维持高增
家用电器开源证券2026-08-24
北交所信息更新:新零件量产带动外销收入高增39%,增资北美公司虽短期承压但布局长远
开源证券2024-08-23
公司信息更新报告:2026Q2原材料波动盈利承压,基本面有望触底反弹
家用电器开源证券2026-08-18
东吴商社 中宠股份26H1快评 收入延续高增 利润承压 关注盈利修复
未知机构2026-08-24
公司信息更新报告:2021&2022Q1收入高增,看好盈利能力边际修复
轻工制造开源证券2022-04-27