猜你想问
宏远股份2026年上半年的主要增长因素有哪些?
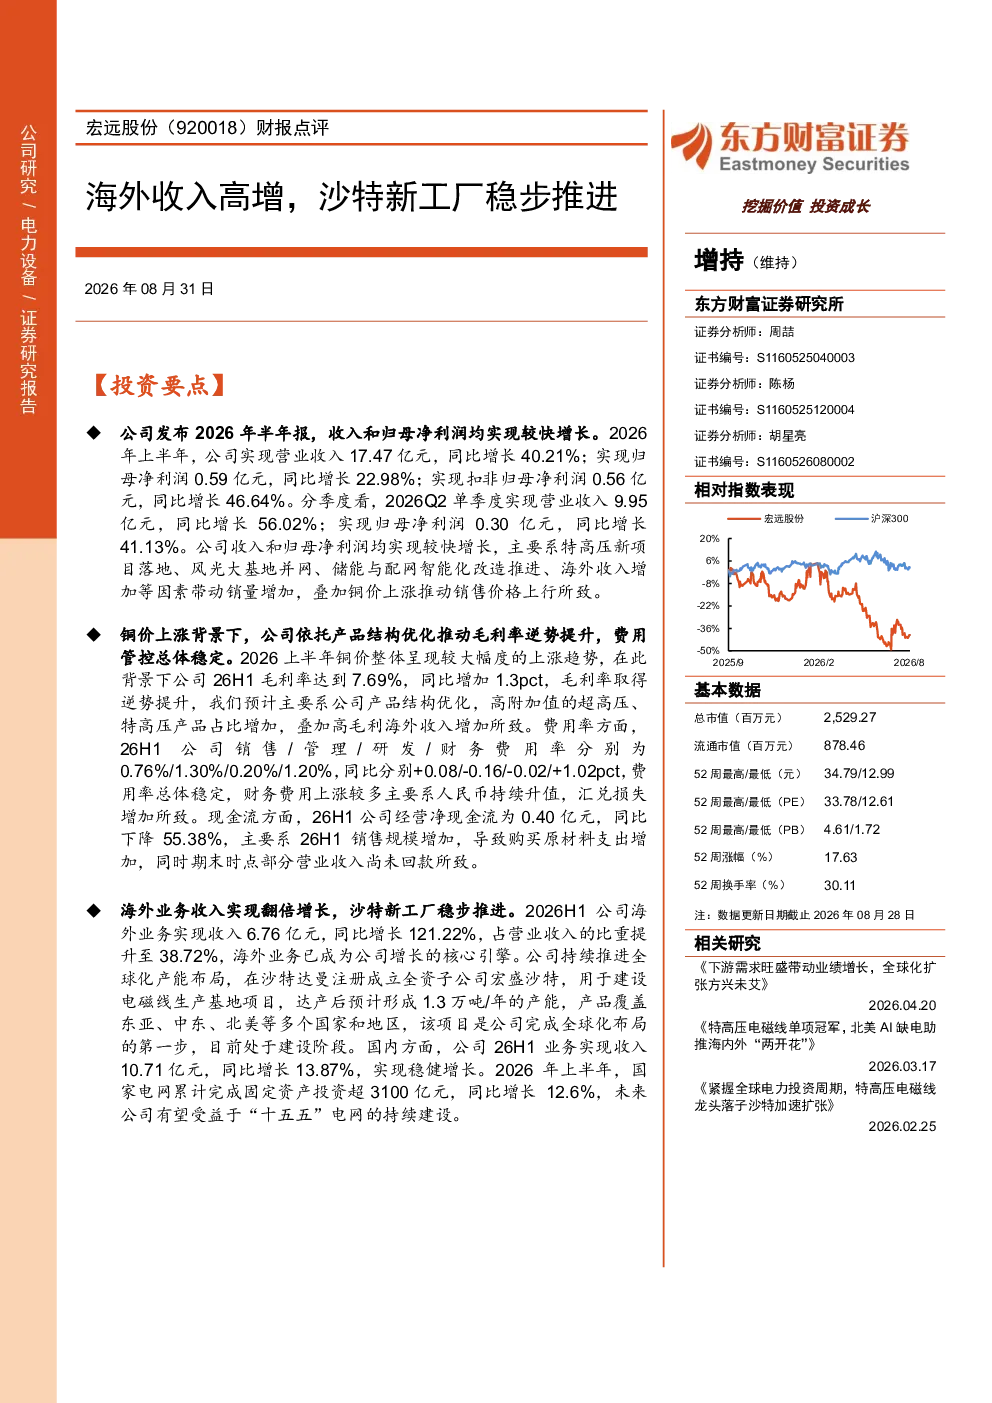
宏远股份2026年上半年实现营业收入17.47亿元,同比增长40.21%;归母净利润0.59亿元,同比增长22.98%。主要增长因素包括特高压新项目落地、风光大基地并网、储能与配网智能化改造推进、海外收入增加以及铜价上涨。铜价上涨背景下,公司毛利率逆势提升至7.69%,主要系产品结构优化和高附加值海外收入增加。费用率总体稳定,销售/管理/研发/财务费用率分别为0.76%/1.30%/0.20%/1.20%,同比分别+0.08/-0.16/-0.02/+1.02pct,财务费用上涨主要系人民币升值导致汇兑损失增加。
报告如何分析宏远股份的赛道/行业发展趋势?
报告指出,国家电网累计完成固定资产投资超3100亿元,同比增长12.6%,未来公司有望受益于“十五五”电网建设。公司在沙特达曼成立全资子公司宏盛沙特,用于建设电磁线生产基地项目,达产后预计形成1.3万吨/年的产能,覆盖东亚、中东、北美等多个国家和地区。海外业务收入实现翻倍增长,达6.76亿元,同比增长121.22%,占营业收入的比重提升至38.72%。国内业务实现收入10.71亿元,同比增长13.87%,稳健增长。
报告重点关注了宏远股份的哪些方面?
报告重点关注了宏远股份的海外业务拓展和国内业务稳健增长。海外业务收入实现翻倍增长,达6.76亿元,同比增长121.22%,占营业收入的比重提升至38.72%。公司在沙特达曼成立全资子公司宏盛沙特,用于建设电磁线生产基地项目,达产后预计形成1.3万吨/年的产能,覆盖东亚、中东、北美等多个国家和地区。国内业务实现收入10.71亿元,同比增长13.87%,稳健增长。此外,报告还分析了公司特高压变压器用电磁线的技术、客户优势以及未来在全球电网投资周期中的发展潜力。
报告对宏远股份的市场现状有何判断?
报告指出,公司是特高压变压器用电磁线龙头,凭借技术、客户优势以及海外业务拓展,未来有望紧握全球电网投资周期,海内外业务“两开花”。公司2026年上半年实现营业收入17.47亿元,同比增长40.21%;归母净利润0.59亿元,同比增长22.98%。海外业务收入实现翻倍增长,达6.76亿元,同比增长121.22%,占营业收入的比重提升至38.72%。国内业务实现收入10.71亿元,同比增长13.87%,稳健增长。国家电网累计完成固定资产投资超3100亿元,同比增长12.6%,未来公司有望受益于“十五五”电网建设。
研报提示了哪些风险?
研报提示了全球电网投资不及预期、公司海外业务扩张不及预期、竞争格局加剧等风险。报告指出,公司现金流方面,经营净现金流为0.40亿元,同比下降55.38%,主要系销售规模增加导致原材料支出增加和部分营业收入尚未回款。此外,财务费用上涨主要系人民币升值导致汇兑损失增加。海外业务拓展和全球电网投资存在不确定性,竞争格局加剧也可能对公司业务发展带来挑战。