猜你想问
这份研报的核心内容是什么?
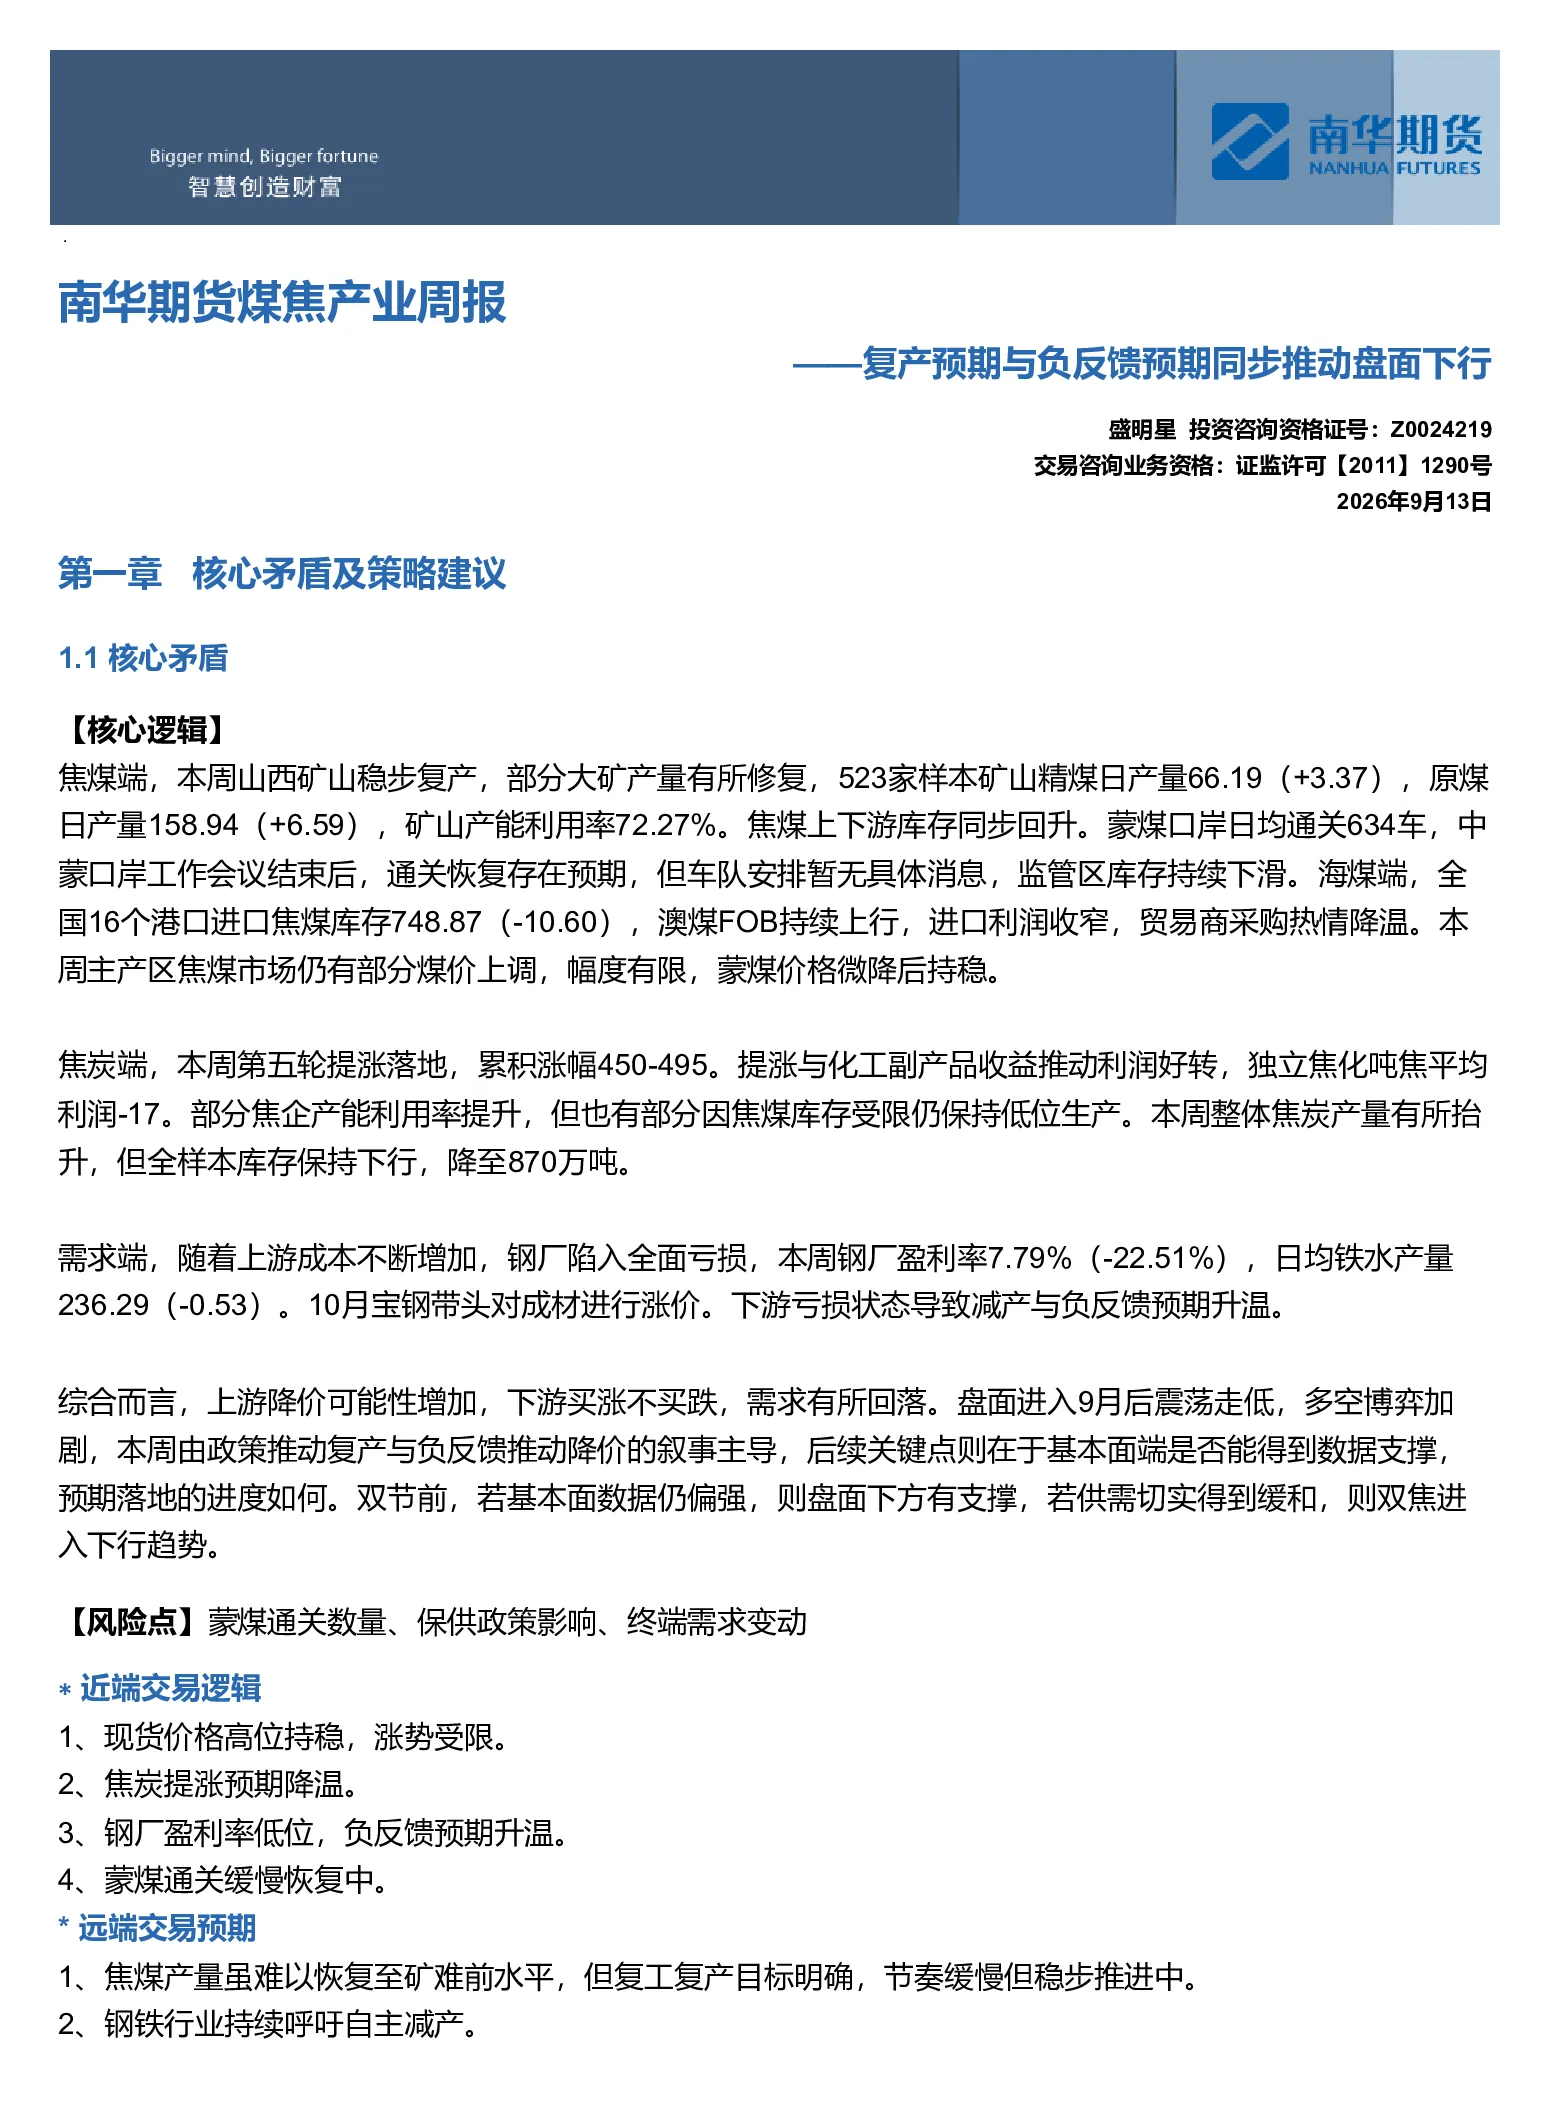
这份研报分析了焦煤和焦炭产业的供需关系及市场走势。焦煤端,山西矿山稳步复产导致产量修复和库存回升,蒙煤通关恢复预期存在但车队安排未定,海煤进口利润收窄使贸易商采购降温。焦炭端,第五轮提涨落地后累积涨幅450-495,部分焦企因库存受限仍低位生产,整体产量抬升,库存下行。需求端,钢厂全面亏损,铁水产量下降,下游减产与负反馈预期升温。综合来看,上游降价可能性增加,下游买涨不买跌,需求回落,盘面进入9月后震荡走低,多空博弈加剧,关键在于基本面数据支撑和预期落地进度。
煤焦行业的未来发展趋势如何?
煤焦行业的未来发展趋势呈现震荡偏弱态势。焦煤方面,山西矿山将缓慢稳步推进复产,蒙煤通关恢复情况及价格变动是关键变量。焦炭方面,第五轮提涨落地后焦企利润整体好转,但后续提涨预期减弱。需求端,钢铁行业持续呼吁自主减产,钢厂普遍亏损。整体而言,产业链上下游利润分配将发生变化,焦煤端利润相对集中,终端利润被压缩,市场需关注基本面数据支撑和预期落地进度。
研报重点分析了哪些方向?
研报重点分析了焦煤和焦炭的供需平衡、库存变化及市场价差结构。焦煤端关注山西矿山复产、蒙煤通关恢复及海煤进口利润变化对库存和价格的影响。焦炭端分析提涨落地后产量、库存变化及钢厂需求对市场的影响。此外,还探讨了月差结构(焦煤和焦炭均呈Back结构)和基差结构(现货保持上行或持稳,期货先行转弱,基差走扩),以及产业链上下游利润分配情况。
当前煤焦市场的现状如何判断?
当前煤焦市场呈现多空博弈加剧的震荡走低态势。焦煤方面,山西矿山稳步复产导致产量修复和库存回升,蒙煤通关恢复预期存在但车队安排未定,海煤进口利润收窄使贸易商采购降温。焦炭方面,第五轮提涨落地后累积涨幅450-495,部分焦企因库存受限仍低位生产,整体产量抬升,库存下行。需求端,钢厂全面亏损,铁水产量下降,下游减产与负反馈预期升温。市场需关注基本面数据支撑和预期落地进度。
研报提示了哪些风险点?
研报提示了蒙煤通关数量、保供政策影响、终端需求变动三大风险点。蒙煤通关数量的不确定性可能影响焦煤供应和价格波动;保供政策的调整可能改变市场供需格局;终端需求变动,尤其是钢厂盈利率下滑可能导致下游减产和负反馈预期升温,进而影响煤焦市场走势。这些因素均需密切关注,以评估市场风险。