猜你想问
本周可转债市场表现如何?
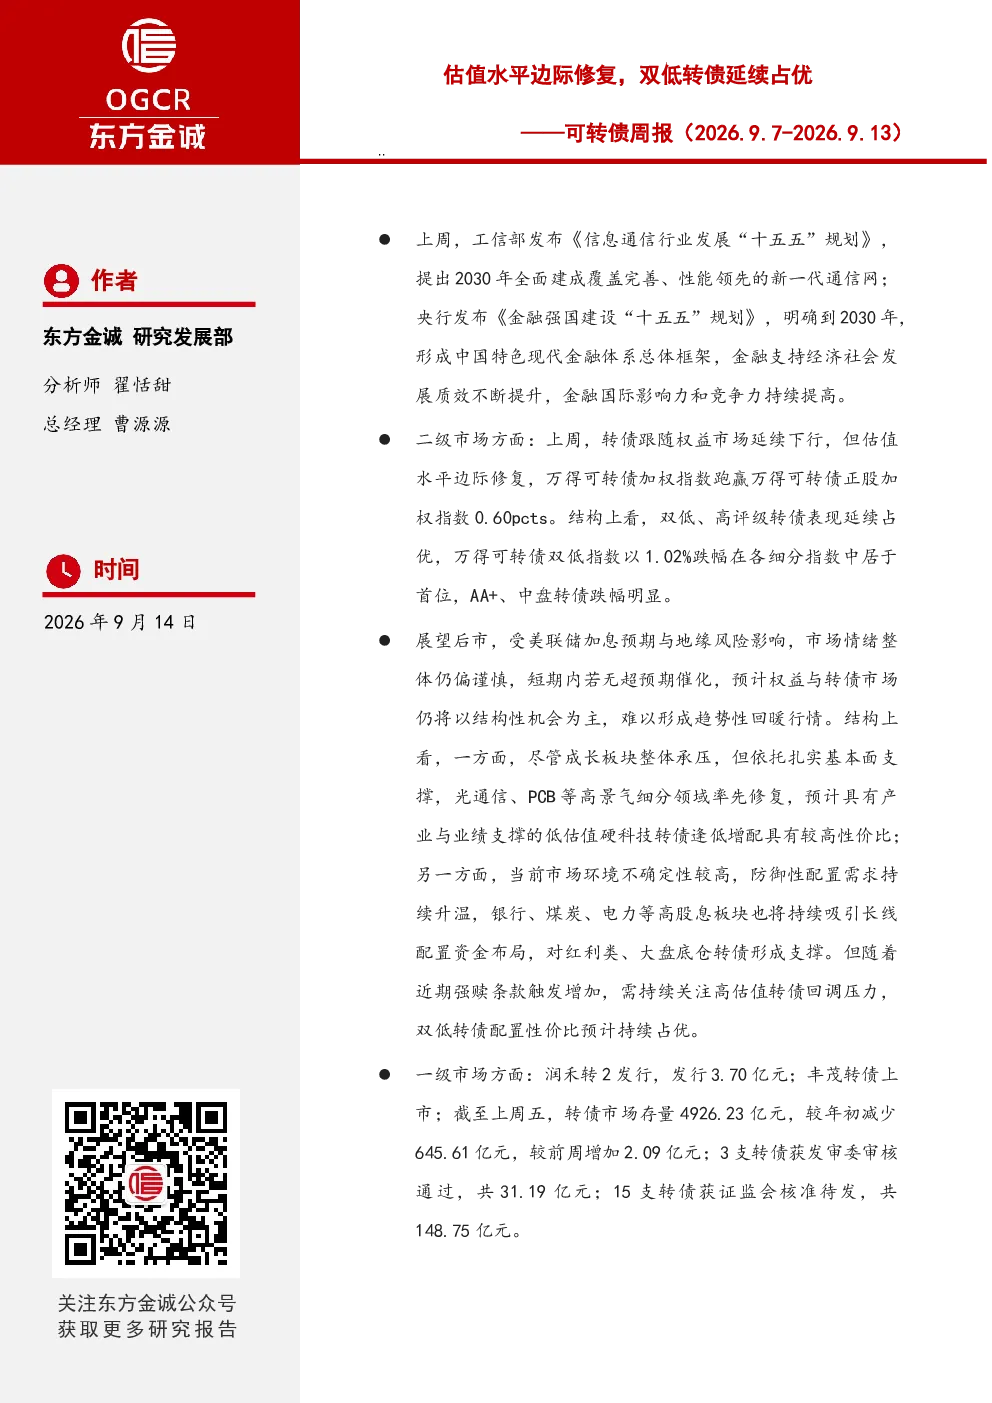
本周可转债市场跟随权益市场延续下行,但估值水平边际修复,万得可转债加权指数跑赢正股指数0.60pcts。双低、高评级转债表现占优,万得可转债双低指数跌幅最大(1.02%),AA+、中盘转债跌幅明显。行业上,仅建筑材料、电子行业转债小幅收涨,环保、汽车、计算机行业转债跌逾2%。个券上,华懋转债、宙邦转债领涨(涨超11%),奥普转债领跌(跌逾10%)。
哪些行业或转债类型表现较好?
双低、高评级转债表现占优。行业上,建筑材料、电子行业转债小幅收涨。估值方面,计算机、汽车行业转债估值压降至50%分位以下,而医药生物行业转债估值逆势抬升超22pcts。建议关注高景气领域如光通信、PCB修复,低估值硬科技转债逢低增配具性价比。防御性配置需求升温,银行、煤炭、电力板块吸引长线资金,对红利类、大盘底仓转债形成支撑。
报告重点分析了哪些方面?
报告重点分析了可转债市场的价格表现、估值表现、条款跟踪及后市展望。价格表现方面,转债跟随权益市场延续下行但估值边际修复;估值表现显示转股溢价率小幅抬升,中位转股溢价率上升至97.35%分位,行业估值分化明显;条款跟踪方面,1支转债下修转股价格,3支转债公告即将触发下修条件,5支转债可能触发强赎;后市展望则指出市场情绪偏谨慎,短期内难以形成趋势性回暖,仍以结构性机会为主。
当前市场存在哪些风险?
需关注高估值转债回调压力,双低转债配置性价比持续占优。下修博弈空间边际放大(24.44%),强赎博弈空间收窄(11.75%)。行业估值分化加剧,计算机、汽车估值已压降至50%分位以下,需警惕其回调风险。此外,报告显示3支转债可能触发强赎,其中金田转债、严牌转债转股溢价率已降至3%以下,存在回调风险。建议投资者密切关注市场情绪变化及转债条款动态。
报告对投资者的配置建议是什么?
建议关注高景气领域如光通信、PCB修复,低估值硬科技转债逢低增配具性价比。防御性配置需求升温,银行、煤炭、电力板块吸引长线资金,对红利类、大盘底仓转债形成支撑。双低转债配置性价比持续占优,可适当增配。同时需警惕高估值转债回调压力,以及部分转债可能触发的强赎风险。建议投资者结合自身风险偏好,进行结构性配置。