猜你想问
8月地产债发行规模和到期规模分别是多少?
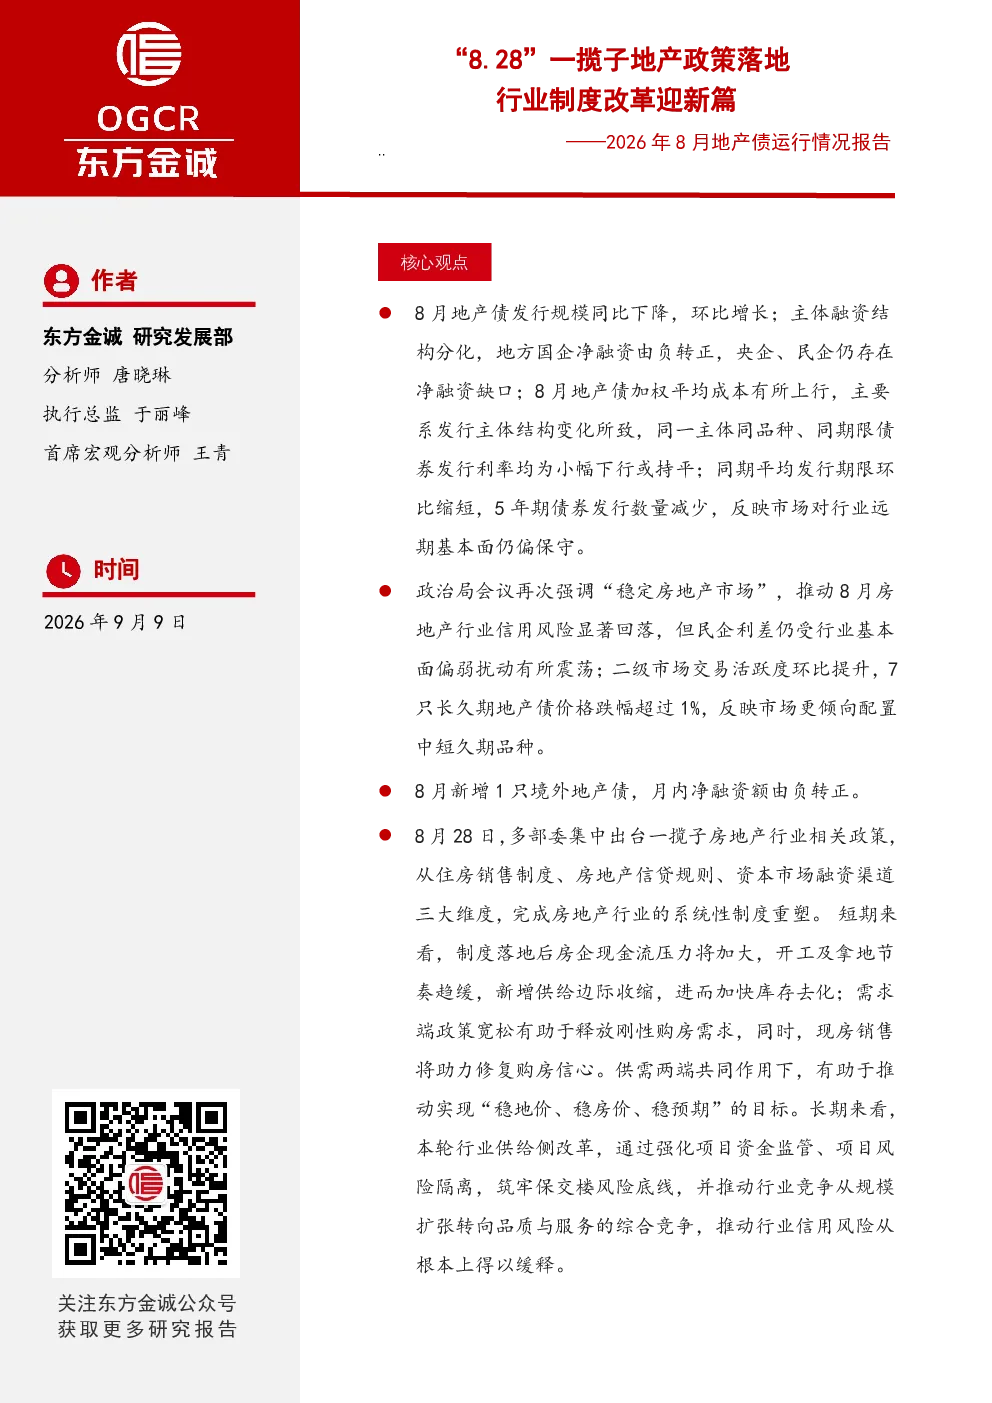
根据报告,2026年8月地产债发行规模为294.0亿元,到期规模为367.8亿元。发行规模同比下降18.7%,环比增长15.1%;到期规模同比增长21.1%,环比微降0.7%。这表明市场对地产债的供需关系发生了变化,同时行业整体信用风险有所回落。
地产债主体融资结构有哪些分化表现?
报告显示,地产债主体融资结构呈现明显分化:地方国企净融资由负转正至8.6亿元,显示出较强的融资能力;央企净融资缺口为23.1亿元,仍面临一定的融资压力;民企净融资缺口高达59.4亿元,融资难度较大。这种分化主要与各主体的信用评级、市场认可度以及政策支持力度有关。
“8.28”房地产新政对行业有何影响?
“8.28”房地产新政从供需两端重构行业发展模式,推动行业迈入规范化、稳健化、高质量发展新阶段。短期来看,新政将加速行业信用风险出清,房企现金流压力加大,开工及拿地节奏趋缓,新增供给边际收缩。同时,需求端政策宽松有助于释放刚性需求,修复购房信心,推动“三稳”目标实现。长期来看,新政通过强化项目资金监管和风险隔离,筑牢保交楼底线,推动行业竞争从规模扩张转向品质与服务,构建房地产良性循环和健康发展新格局。
当前地产债市场交易活跃度如何?
报告指出,2026年8月地产债二级市场交易活跃度环比提升,成交只数和成交额分别为1512只和2142.4亿元,环比分别提升1.5%和10.7%。市场更倾向配置中短久期品种,7只长久期地产债价格跌幅超1%。这反映了投资者对地产债风险偏好有所变化,更倾向于低风险、高流动性的品种。
地产债投资需关注哪些风险?
地产债投资需关注的主要风险包括:行业信用风险虽有所回落,但民企利差仍受基本面偏弱影响有所震荡;房企现金流压力加大,可能导致部分主体出现违约风险;政策调整可能对市场预期产生影响;二级市场流动性波动也可能对投资收益造成影响。投资者需密切关注行业政策变化、房企经营状况以及市场情绪波动,谨慎评估投资风险。
你可能感兴趣
2026年8月房地产行业运行情况报告:“8.28”新政落地行业发展迎来新变局
房地产东方金诚2026-09-15
2026年8月房地产行业运行情况报告“8.28”新政落地行业发展迎来新变局
房地产东方金诚2026-09-15
房地产行业周报(2026年第35周):一揽子地产政策出台,现房销售等制度改革逐步落地
房地产华创证券2026-09-01
2024年1月地产债运行情况报告:两部门同日召开会议 加快推进供给端支持政策落地
东方金诚2024-02-18
2026年4月地产债运行情况报告:政治局会议再提稳地产行业信用利差显著收窄
房地产东方金诚2026-05-14
2026年2月地产债运行情况报告:着力稳定房地产市场 持续化解行业风险
东方金诚2026-03-10
国债期货8月月报:短期关注具体地产放松政策落地情况,期债中期或仍存在做多机会
广发期货2023-07-29
2024年3月地产债运行情况报告:3月行业利差走势逆转 供需两端政策有望进一步加码
东方金诚2024-04-09
汽车行业周报(8.28~9.1):8月新势力表现强劲,行业再迎政策暖风
交运设备西南证券2023-09-03
2022年8月地产债运行情况报告:8月地产债发行规模回落 信用风险有向国企蔓延迹象
东方金诚2022-09-15