猜你想问
这份报告的核心内容是什么?
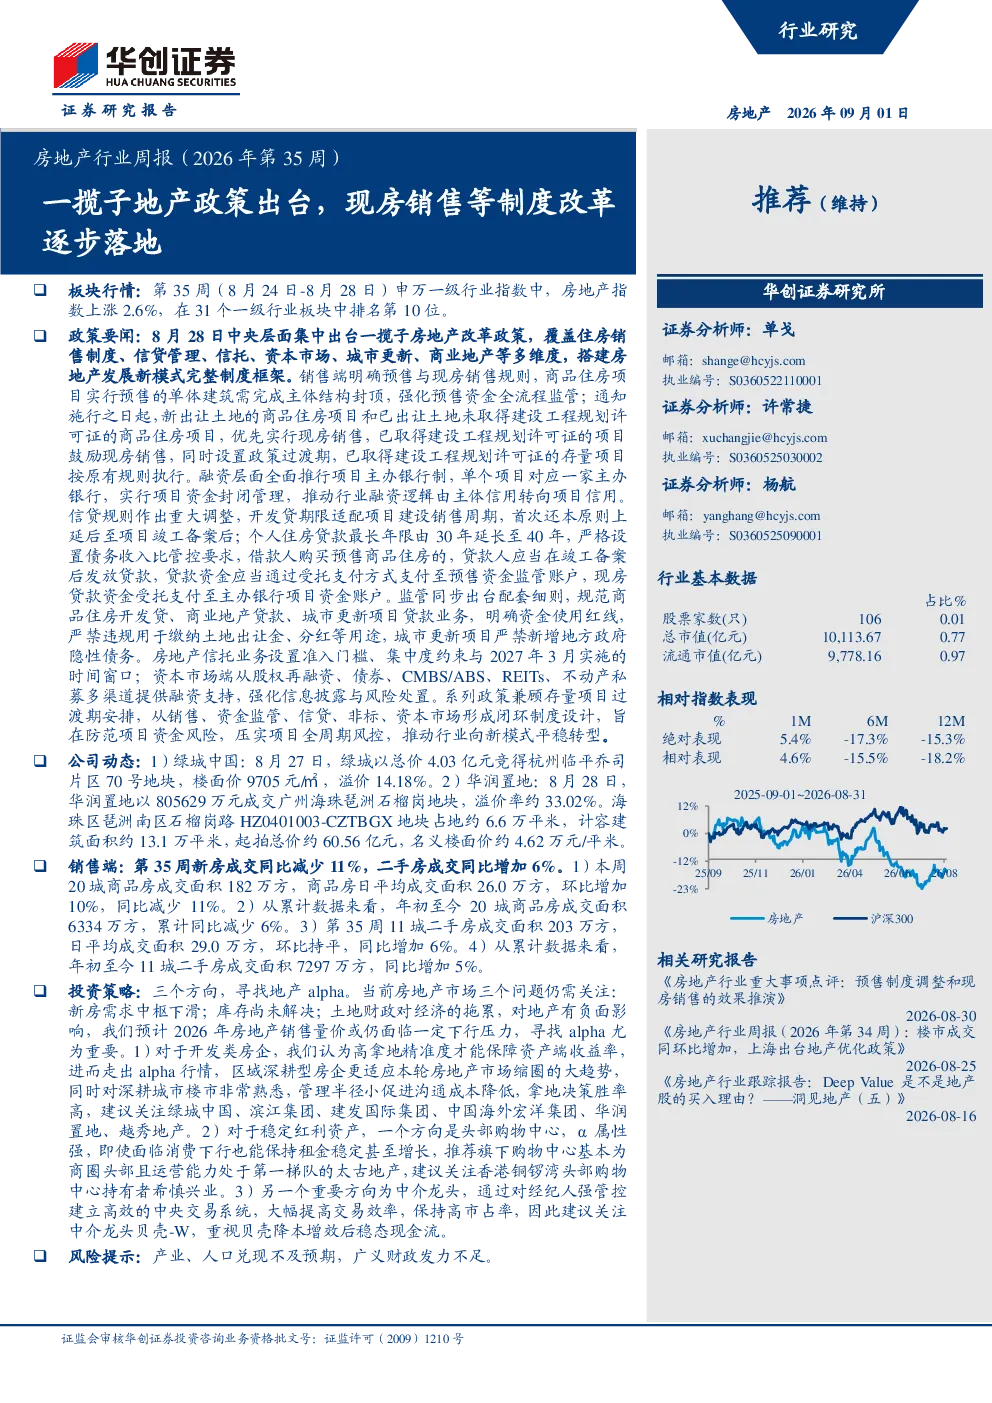
本报告聚焦2026年第35周房地产行业动态,重点分析中央层面出台的一揽子房地产改革政策。政策覆盖销售制度、信贷管理、信托、资本市场、城市更新及商业地产等多个维度,旨在搭建房地产发展新模式。具体包括预售项目需主体结构封顶、强化预售资金监管、优先实行现房销售并设置过渡期,以及全面推行项目主办银行制、延长个人住房贷款最长年限至40年、严格债务收入比管控等。此外,报告还规范了开发贷、商业地产贷款及城市更新项目贷款业务,对房地产信托业务设置了准入门槛与时间窗口,并强调资本市场需多渠道提供融资支持。
当前房地产赛道的发展趋势如何?
当前房地产赛道正经历系统性改革,政策导向明确,旨在构建长效发展机制。销售端从预售为主逐步转向现房销售,融资端更加注重资金用途与期限适配,监管端强化对信贷、信托及资本市场的规范。这些改革措施旨在稳定市场预期,防范化解风险,推动行业向规范化、高质量发展。未来,区域深耕型房企、稳定红利资产及中介龙头有望受益于政策调整,但整体发展仍需关注产业与人口兑现情况及财政支持力度。
报告重点分析了哪些方向?
报告重点分析了三方面投资机会:一是开发类房企,建议关注绿城中国、滨江集团、建发国际集团等区域深耕型房企,其高拿地精准度有助于保障资产端收益率;二是稳定红利资产,推荐太古地产(头部购物中心运营能力强),关注希慎兴业(香港铜锣湾头部购物中心持有者);三是中介龙头,建议关注贝壳-W,重视降本增效后的稳态现金流。这些方向均基于政策调整后的市场格局与行业发展趋势。
当前房地产市场现状如何判断?
第35周20城新房成交面积182万方,同比减少11%,环比增加10%;11城二手房成交面积203万方,同比增加6%,环比持平。市场呈现分化态势,二手房市场相对活跃,新房市场仍需政策持续发力。融资端,本周发债企业多为地方国企,上海城开发行规模最大,城建发展发行利率最高(2.33%),显示融资环境有所改善,但整体仍需关注资金成本与风险控制。
研报提示了哪些风险?
研报提示的主要风险包括产业与人口兑现不及预期,以及广义财政发力不足。产业端需关注房地产市场需求能否持续恢复,人口端需关注城镇化进程与人口结构变化对市场的影响。财政端则需关注中央与地方财政政策的协调性与落地效果,这些因素均可能对行业长期发展产生重要影响。