猜你想问
这份报告的核心内容是什么?
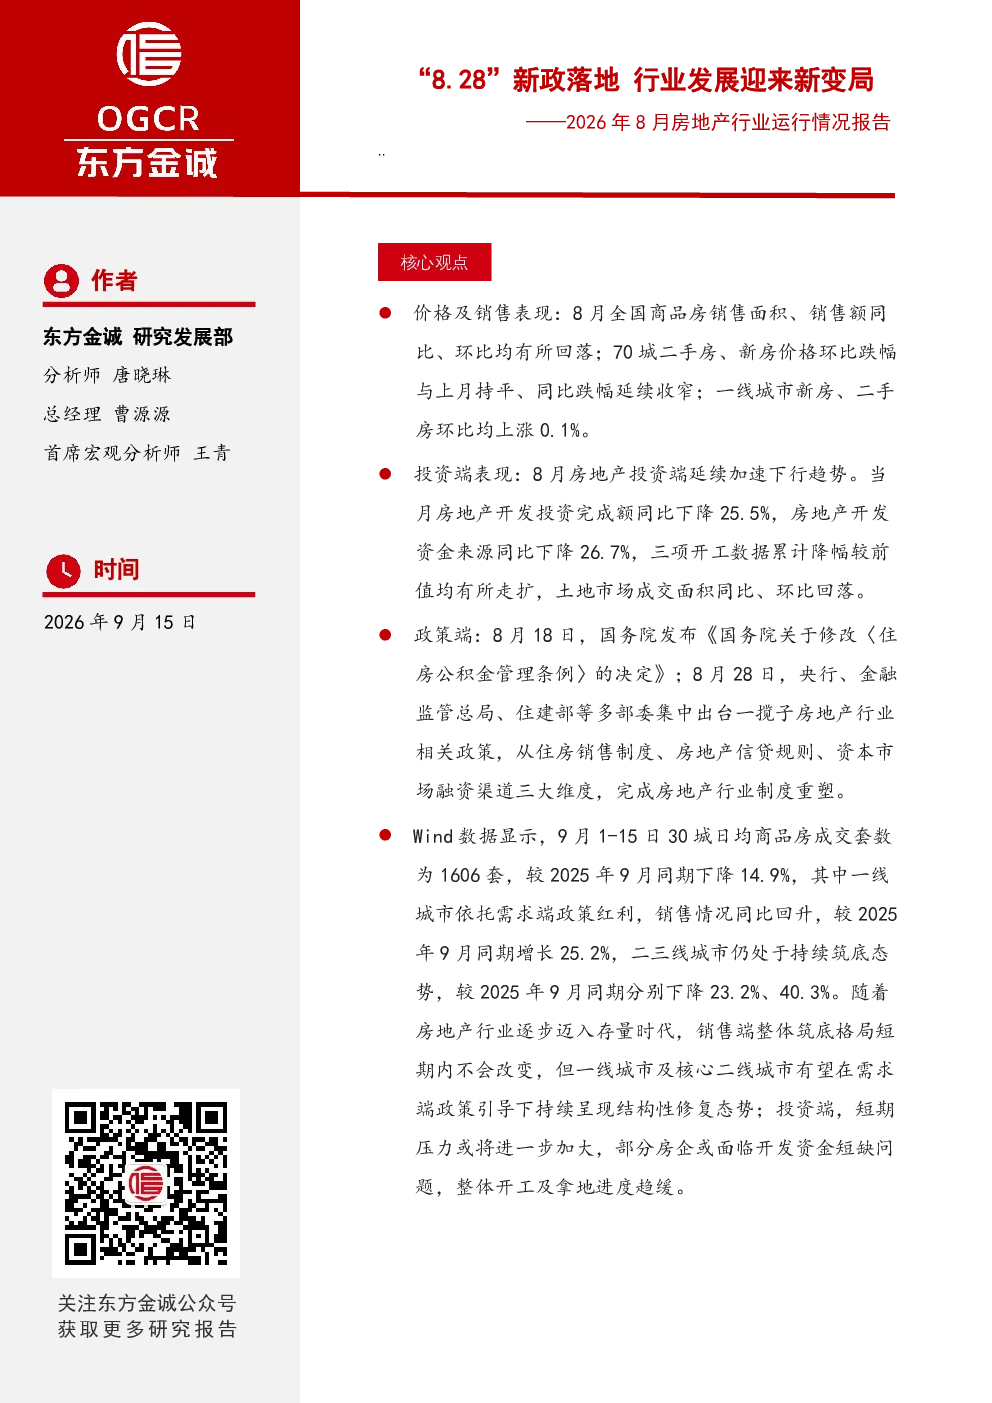
本报告分析了2026年8月中国房地产行业的运行情况,重点关注了“8.28”新政落地后的行业新变局。报告显示,8月全国商品房销售面积和销售额同比环比均有所回落,70城二手房和新房价格环比跌幅持平,同比跌幅收窄,一线城市价格微涨。投资端延续加速下行趋势,房地产开发投资完成额同比下降25.5%,资金来源同比下降26.7%。政策端,新政从住房销售制度、房地产信贷规则、资本市场融资渠道三大维度重塑行业制度,短期内房企现金流压力将加大,但长期将有助于筑牢保交楼风险底线,缓释行业信用风险。
未来房地产行业发展趋势如何?
根据报告,房地产行业正逐步迈入存量时代,销售端整体筑底格局短期内不会改变。一线城市及核心二线城市有望在需求端政策引导下呈现持续结构性修复态势。投资端短期压力或将进一步加大,部分房企可能面临开发资金短缺问题,整体开工及拿地进度趋缓。长期来看,本轮行业供给侧改革将通过强化项目资金监管、项目风险隔离,推动行业信用风险从根本上得以缓释,促进行业健康发展。
报告中重点分析了哪些方向?
报告重点分析了8月房地产市场的价格及销售表现、投资端表现、政策端影响以及土地市场数据。在销售方面,8月全国商品房销售面积和销售额环比同比下降,一线城市房价微涨;投资方面,房地产开发投资完成额和资金来源均大幅下降,开工数据降幅扩大;政策方面,8.28新政从住房销售、信贷、融资等多维度重塑行业制度;土地市场方面,成交面积同比环比均下降,但成交总价和楼面均价同比上涨。
当前房地产市场现状如何判断?
当前房地产市场呈现筑底态势,但下行压力依然存在。8月全国商品房销售和投资数据均表现疲软,房企资金链紧张,开工和拿地进度放缓。政策端,“8.28”新政落地后,短期内房企现金流压力加大,市场预期可能进一步转弱。但长期来看,新政旨在通过强化资金监管和风险隔离,筑牢保交楼底线,推动行业信用风险缓释,有助于市场平稳健康发展。
这份报告有哪些风险提示?
报告提示,短期内,“8.28”新政落地后,房企现金流压力将加大,可能导致开工及拿地节奏进一步放缓,部分房企可能面临资金链断裂风险。投资端短期压力或将进一步加大,市场波动风险不容忽视。此外,行业信用风险缓释需要时间,市场信心恢复也需过程。投资者需密切关注政策变化和房企经营状况,理性评估行业风险。