猜你想问
这份研报主要分析了什么内容?
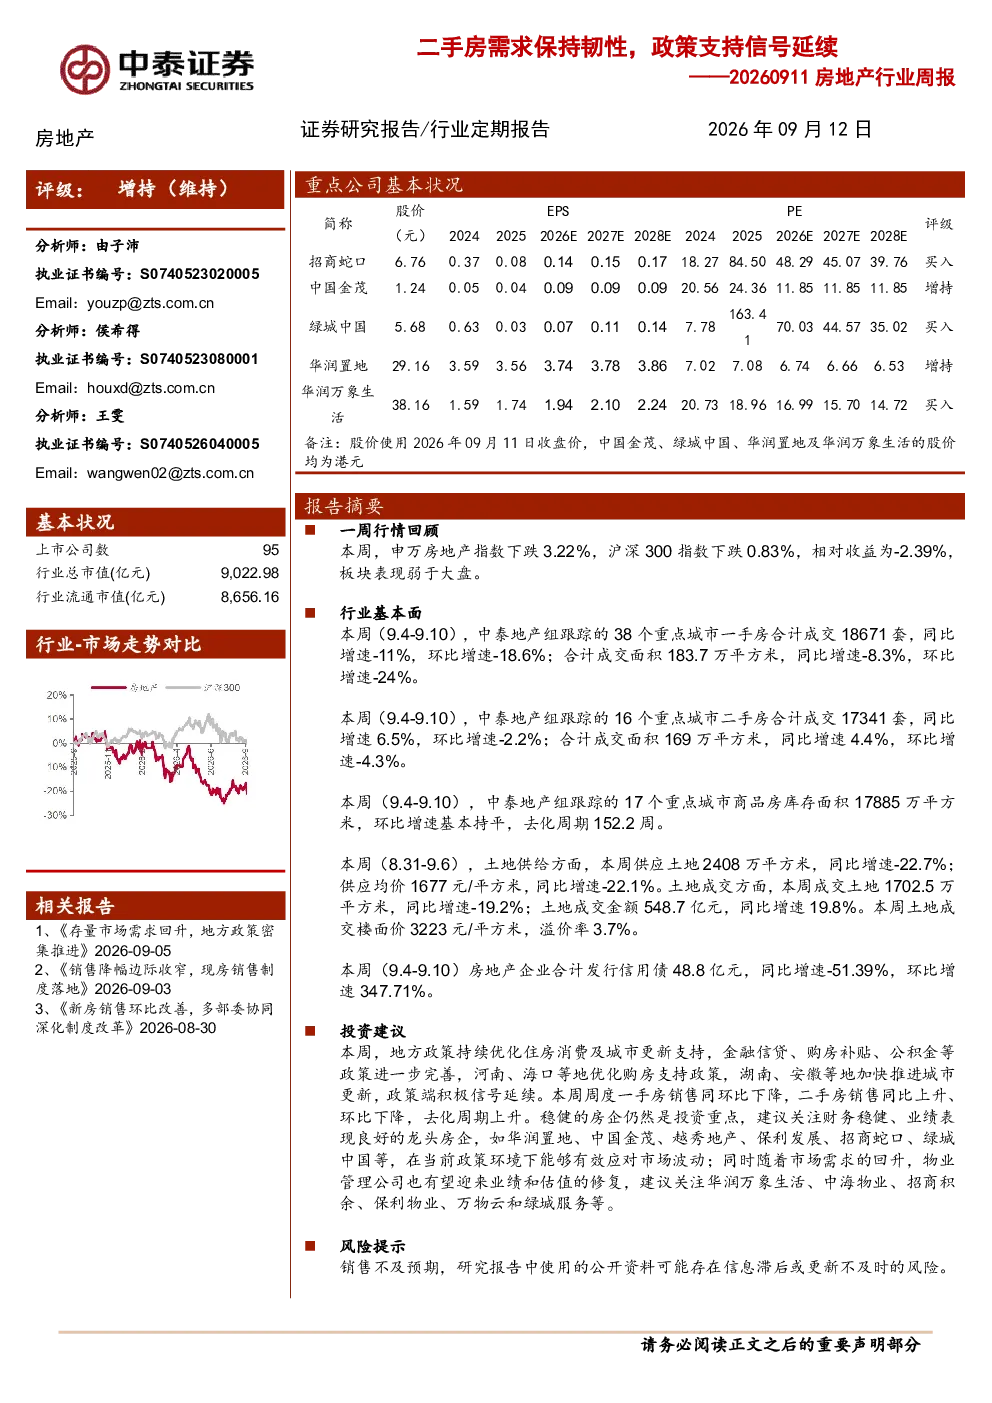
这份研报主要分析了房地产行业本周的市场行情、政策动态、个股公告、行业基本面数据,包括一手房和二手房成交情况、库存情况、土地市场表现以及行业融资情况,并提出了投资建议和风险提示。
当前房地产行业的发展趋势如何?
当前房地产行业的发展趋势显示,二手房需求保持一定韧性,政策层面持续释放支持信号,多地优化购房支持政策。但行业整体仍面临销售压力,库存水平较高,土地市场活跃度下降,融资环境趋紧,市场恢复仍需时间。
研报重点关注了哪些分析方向?
研报重点关注了二手房成交表现、政策支持力度、房企基本面变化、库存去化周期以及土地市场成交情况。同时,对稳健型房企和物业管理公司的投资价值进行了探讨。
目前房地产市场的基本情况是怎样的?
目前房地产市场的基本情况是,一手房成交整体下降,但二手房成交在部分城市出现同比上升。库存方面,一线城市库存去化周期最短,三四线城市最长。土地市场供应和成交面积下降,但成交金额和楼面价上升,溢价率维持在较低水平。
研报提示了哪些投资风险?
研报提示的主要风险包括销售不及预期,可能导致房企现金流压力加大;同时,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险,投资者需注意甄别信息时效性。
你可能感兴趣
一二手房成交回升,政策支持信号持续释放——20260821房地产行业周报
房地产中泰证券2026-08-22
内地房地产行业周报:二手房销售环比保持增长,顶层支持合理购房需求
房地产中达证券2022-03-06
房地产行业第36周周报:二手房成交保持韧性,政策效应或逐步显现
房地产信达证券2023-09-10
房地产行业第28周周报:新房环比回落二手房回升,金融支持政策延续
房地产信达证券2023-07-16
房地产行业周报:存量房需求韧性延续,北京购房政策优化
房地产中泰证券2026-08-10
20260417房地产行业周报:一二手房成交同环比齐升,政策支持城市更新
房地产中泰证券2026-04-19
房地产行业周报:全国多地继续推出楼市支持政策,二手房成交同比改善
房地产中泰证券2024-07-08
房地产行业第41周周报:二手房热度保持高位,各地政策持续放松
房地产信达证券2023-10-15
20241019房地产行业周报:政策持续利好,二手房成交量保持上升
房地产中泰证券2024-10-19
房地产行业周报:二手房市场韧性延续,住房消费支持持续加码
房地产中泰证券2026-07-20